Liebe Leserinnen und Leser,
die geopolitischen Entwicklungen der vergangenen Tage haben es in sich. Während US-Präsident Donald Trump überraschend eine Vereinbarung mit Wladimir Putin über russische Diesellieferungen getroffen hat, eskaliert die militärische Situation im Nahen Osten weiter. Gleichzeitig zeigen sich die internationalen Aktienmärkte bislang erstaunlich widerstandsfähig. Aus meiner Sicht entsteht hier eine zunehmend bemerkenswerte Diskrepanz zwischen den geopolitischen Risiken und der Reaktion der Finanzmärkte.
Besonders überraschend ist die jüngste Annäherung zwischen Washington und Moskau. Trump hat angekündigt, bestimmte Sanktionen gegen russische Energieexporte vorübergehend aufzuheben, um zusätzliche Dieselmengen auf den Weltmarkt zu bringen. Insgesamt stellte er Lieferungen von rund drei Millionen Tonnen in Aussicht. Damit versucht die US-Regierung offensichtlich, die durch den Nahostkonflikt stark gestiegenen Energiepreise zu drücken.
Politisch ist diese Entscheidung allerdings höchst brisant. Der ukrainische Präsident Wolodymyr Selenskyj kritisierte die Vereinbarung scharf. Trump reagierte darauf mit der öffentlichen Forderung, die Ukraine solle sich einen neuen Präsidenten suchen, der zu einer Einigung mit Russland bereit sei. Eine bemerkenswerte Entwicklung, die zeigt, wie stark die amerikanische Energiepolitik mittlerweile auch die geopolitischen Beziehungen beeinflusst.
Noch beunruhigender sind allerdings die jüngsten Ereignisse in Saudi-Arabien. Bei einem Raketenangriff auf den internationalen Flughafen von Riad wurden am Samstag zwölf Menschen getötet und mehr als 300 verletzt. Saudi-Arabien macht die vom Iran unterstützten Huthi-Rebellen für den Angriff verantwortlich. Die Eskalation verdeutlicht, wie schnell sich der Konflikt auf weitere Teile der Region ausweiten kann.
Für die Energiemärkte entsteht damit eine ausgesprochen schwierige Gemengelage. Einerseits versucht Washington, durch zusätzliche russische Diesellieferungen die Versorgungssituation zu entspannen. Andererseits wächst mit jedem weiteren Angriff das Risiko neuer Störungen der Energieinfrastruktur und wichtiger Transportwege. Dabei darf man nicht vergessen, dass zusätzliche Diesellieferungen nicht automatisch ein größeres Angebot an Rohöl bedeuten.
Ich bin deshalb besonders gespannt, wie die Ölmärkte in der Nacht zum Montag eröffnen werden. Brent notierte zuletzt bei rund 104,50 US-Dollar, WTI bei knapp 92 US-Dollar. Angesichts der jüngsten Eskalation halte ich erhebliche Kursbewegungen zum Wochenauftakt durchaus für möglich.Was mich allerdings fast noch mehr beschäftigt, ist die bemerkenswerte Widerstandsfähigkeit der Aktienmärkte. Trotz hoher Anleiherenditen, geopolitischer Unsicherheit und steigender Energiekosten halten sich insbesondere die amerikanischen Technologieaktien erstaunlich gut. Der Nasdaq 100 konnte die vergangene Woche sogar mit einem kleinen Plus abschließen.
⸻
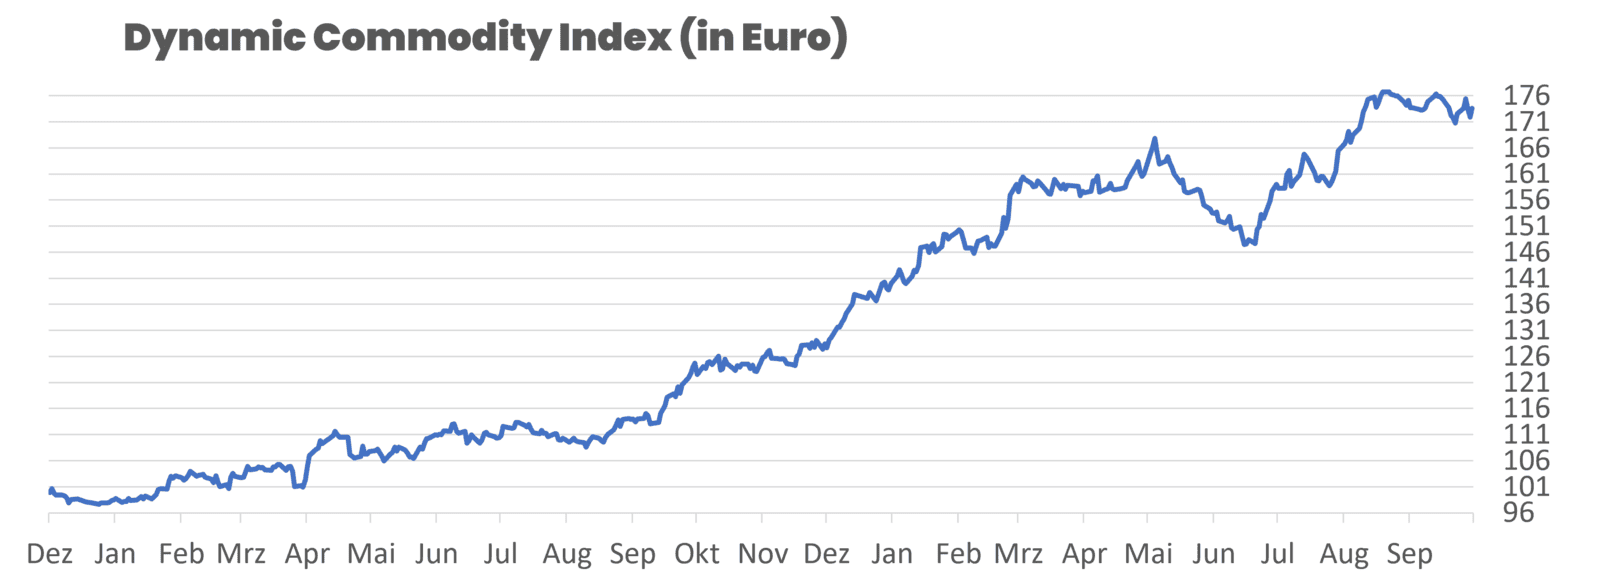
Performance DCX
aktueller Indexstand: 173,60
Wochenperformance: +0,61%
Seit Jahresanfang 2026: +25,60%
Seit Auflegung (10. Dezember 2024): +73,77%
 ⸻
• Albemarle | -3,16 % | Long
Albemarle: Schwache Woche – Lithium-Aktie gibt 3,16 % nach
Die Albemarle-Aktie verlor in der vergangenen Woche 3,16 % und beendete den Handel bei 101,28 US-Dollar. Dabei sah es zu Wochenbeginn zunächst noch deutlich besser aus.
Am Dienstag stieg die Aktie zeitweise bis in den Bereich von 107,50 US-Dollar, konnte dieses Niveau jedoch nicht halten. Ab Mittwoch setzte eine ausgeprägte Abwärtsbewegung ein, die den Kurs zeitweise bis knapp über 100,50 US-Dollar führte. Auch die zwischenzeitliche Erholung am Donnerstag bis über 103 US-Dollar wurde anschließend wieder vollständig abverkauft.
• Arabica Kaffee | -1,89 % | Long
Arabica-Kaffee-Future: Niedrige ICE-Lagerbestände stützen trotz Rekordernte
Der Arabica-Kaffee-Future verlor in der vergangenen Woche 1,89 % und beendete den betrachteten Zeitraum bei 285,15 US-Cent je Pfund. Dabei war die Handelswoche von erheblichen Schwankungen geprägt.
Nach einem kräftigen Anstieg erreichte der Future am Dienstag in der Spitze Kurse von mehr als 308 US-Cent. Dieses Niveau konnte jedoch nicht gehalten werden. Im weiteren Wochenverlauf setzte deutlicher Verkaufsdruck ein, der die Notierung zum Wochenschluss bis in den Bereich von 285 US-Cent zurückführte.
• Baumwolle | +2,12 % | Long
Baumwolle-Future: Starke Long-Positionierung trifft auf saisonalen Gegenwind
Der Baumwolle-Future konnte in der vergangenen Woche deutlich zulegen und gewann 2,12 % auf 80,54 US-Cent je Pfund.
Der Wochenchart zeigt dabei eine insgesamt starke Entwicklung. Ausgehend von Kursen unterhalb von 79 US-Cent setzte sich die Aufwärtsbewegung bis zur Wochenmitte fort und führte den Future zeitweise bis über 81,50 US-Cent. Zum Ende der Woche nahm die Volatilität allerdings deutlich zu, bevor sich der Markt wieder im Bereich von 80,50 US-Cent stabilisierte.
• Brent Crude | +1,88 % | Short | WTI Crude Oil | +0,44 % | Short
WTI und Brent: Ölpreise behaupten sich trotz hoher Volatilität
Die beiden wichtigsten Ölsorten haben eine ausgesprochen volatile Handelswoche hinter sich. Der WTI-Future legte auf Wochensicht leicht um 0,44 % zu und beendete den Handel bei 91,66 US-Dollar je Barrel. Brent entwickelte sich deutlich stärker: Der Future gewann 1,88 % und schloss bei 104,54 US-Dollar je Barrel.
Dabei verlief die Woche alles andere als geradlinig. WTI fiel zunächst deutlich zurück und markierte am Dienstag ein Wochentief knapp unter 87 US-Dollar. Anschließend setzte eine kräftige Erholung ein, die den Future am Donnerstag zeitweise über 93 US-Dollar führte. Ein Teil dieser Bewegung wurde anschließend wieder abgegeben, zum Wochenschluss konnte sich WTI aber oberhalb von 91 US-Dollar stabilisieren.
• CO₂-Emissionsrechte | +3,90 % | Long
CO₂-Emissionsrechte: Kräftige Erholung – Aufwärtstrend setzt sich fort
Die europäischen CO₂-Emissionsrechte konnten sich in der vergangenen Woche deutlich erholen. Auf Wochensicht legte der Preis um 3,90 Prozent zu und setzte damit die seit dem Frühjahr laufende Aufwärtsbewegung fort.
CO₂-Emissionsrechte: Kräftige Erholung – Aufwärtstrend setzt sich fort
Die europäischen CO₂-Emissionsrechte konnten sich in der vergangenen Woche deutlich erholen. Auf Wochensicht legte der Preis um 3,90 Prozent zu und setzte damit die seit dem Frühjahr laufende Aufwärtsbewegung fort.
• Gold | +1,16 % | Long
Gold-Future: Erholung vom Wochentief – Saisonalität bleibt zum Jahresende klar positiv
Der Gold-Future konnte sich in der vergangenen Woche wieder erholen und legte um 1,16 % auf 4.220,30 US-Dollar je Feinunze zu. Dabei verlief die Woche zunächst ausgesprochen schwierig.
Am Mittwoch fiel Gold zeitweise bis in den Bereich von 4.090 US-Dollar und damit auf den niedrigsten Stand seit rund zwei Monaten. Anschließend setzte jedoch eine kräftige Gegenbewegung ein, die den Future zum Ende der Woche wieder über 4.200 US-Dollar führte.
• Henry Hub Erdgas | +5,46 % | Long
Henry Hub Erdgas-Future: Starke Woche – doch COT-Daten werden zunehmend kritisch
Der Henry Hub Erdgas-Future legte in der vergangenen Woche deutlich um 5,46 % zu und beendete den Handel bei 3,204 US-Dollar je MMBtu. Der Wochenverlauf war dabei klar aufwärtsgerichtet.
Von Kursen knapp unter 3,00 US-Dollar zu Wochenbeginn stieg Erdgas zeitweise bis in den Bereich von 3,30 US-Dollar. Nach einem Rücksetzer am Donnerstag folgte zum Wochenschluss noch einmal eine deutliche Erholung.
• Kakao | +1,14 % | Long
Kakao-Future: Managed Money bleibt short – Saisonalität spricht zunächst gegen steigende Kurse
Der Kakao-Future konnte in der vergangenen Woche um 1,14 % zulegen und beendete den betrachteten Zeitraum bei 5.671 US-Dollar je Tonne. Der Wochenverlauf war allerdings ausgesprochen volatil.
Nach einem Anstieg bis knapp 5.900 US-Dollar geriet Kakao deutlich unter Druck und fiel am Mittwoch zeitweise bis in den Bereich von 5.430 US-Dollar. Anschließend setzte eine Erholung ein, die den Future wieder über 5.650 US-Dollar führte.
• Kupfer | +2,01 % | Long
Kupfer-Future: Starke Positionierung – positive Saisonalität steht unmittelbar bevor
Der Kupfer-Future setzte seine starke Entwicklung in der vergangenen Woche fort und gewann 2,01 % auf 6,7110 US-Dollar je Pfund. Dabei war der Wochenverlauf ausgesprochen volatil.
Am Mittwoch stieg der Future zwischenzeitlich bis über 6,76 US-Dollar, bevor eine scharfe Korrektur einsetzte und die Notierung am Donnerstag kurzzeitig bis in den Bereich von 6,51 US-Dollar zurückführte. Von diesem Tief erholte sich Kupfer jedoch sehr dynamisch und beendete die Woche wieder nahe den Wochenhochs.
• Live Cattle | +2,60 % | Long
Live-Cattle-Future: Kräftiger Wochengewinn – fallende Maispreise sorgen für zusätzlichen Rückenwind
Der Live-Cattle-Future hat eine starke Handelswoche hinter sich. Der Dezember-Kontrakt legte auf Wochensicht um 2,60 % zu und beendete den betrachteten Zeitraum bei 227,10 US-Cent je Pfund. Besonders dynamisch verlief die zweite Wochenhälfte.
Nach einem zwischenzeitlichen Rückgang bis in den Bereich von 222,25 US-Cent am Donnerstag setzte eine kräftige Aufwärtsbewegung ein. Am Freitag beschleunigte sich der Anstieg nochmals deutlich und führte den Future zeitweise bis über 227,50 US-Cent. Damit schloss Live Cattle nahe seinem Wochenhoch.
• Mais | -3,27 % | Long
Mais-Future: USDA-Schock löst massiven Abverkauf aus
Für den Mais-Future war es eine ausgesprochen schwache Woche. Der Dezember-Kontrakt verlor 3,27 % und schloss bei rund 4,80 US-Dollar je Bushel.
Dabei täuscht die Wochenperformance sogar etwas über die Heftigkeit der Bewegung hinweg: Am Freitag brach der Future nach Veröffentlichung des neuen USDA-Berichts zeitweise um fast 6 % ein und erreichte mit Kursen um 4,70 US-Dollar den tiefsten Stand seit rund zwei Monaten. Erst zum Handelsende konnte sich der Markt etwas erholen.
• Platin | -0,65 % | Long
Platin-Future: Nach schwacher Woche bleibt der saisonale Rückenwind noch aus
Der Platin-Future verlor in der vergangenen Woche 0,65 % und beendete den betrachteten Zeitraum bei 1.695,40 US-Dollar. Dabei geriet der Markt zwischenzeitlich deutlich stärker unter Druck und fiel auf den tiefsten Stand seit rund neun Wochen.
Von diesen Tiefständen konnte sich Platin anschließend wieder erholen. Für ein positives Wochenergebnis reichte die Gegenbewegung allerdings nicht mehr aus.
• Silber | +0,70 % | Long
Silber-Future: Erholung vom Wochentief – starke saisonale Phase rückt näher
Der Silber-Future konnte die ausgesprochen volatile Handelswoche mit einem Plus von 0,70 % beenden und schloss den betrachteten Zeitraum bei 61,11 US-Dollar je Feinunze.
Dabei sah es zwischenzeitlich deutlich schlechter aus. Nach Kursen von mehr als 62 US-Dollar zu Wochenbeginn geriet Silber gemeinsam mit Gold unter erheblichen Verkaufsdruck und fiel am Mittwoch zeitweise bis in den Bereich von 58,75 US-Dollar. Von dort setzte jedoch eine kräftige Erholung ein, die den Future zum Wochenschluss wieder über die Marke von 61 US-Dollar führte.
• Sojabohnen | +1,17 % | Long
Sojabohnen-Future: Starke COT-Daten treffen auf positive Saisonalität
Der Sojabohnen-Future konnte die vergangene Woche trotz eines ausgesprochen volatilen Freitags mit einem Plus von 1,17 % abschließen. Der November-Kontrakt beendete den Handel bei 12,92 US-Dollar je Bushel.
Im Wochenverlauf war der Future zunächst bis über 13,08 US-Dollar gestiegen, bevor insbesondere der USDA-Bericht am Freitag für erhebliche Ausschläge sorgte. Zeitweise fiel der Kontrakt bis in den Bereich von 12,70 US-Dollar, konnte die Verluste anschließend jedoch vollständig aufholen und sogar leicht im Plus schließen.
• Strategy | -3,54 % | Long
Strategy: Bitcoin-Schwäche belastet – Aktie gibt 3,54 % nach
Die Aktie von Strategy verlor in der vergangenen Woche 3,54 % und beendete den betrachteten Zeitraum bei 154,31 US-Dollar. Dabei zeigte sich im Wochenverlauf eine ausgesprochen hohe Volatilität.
Nach einem zwischenzeitlichen Anstieg bis in den Bereich von rund 169 US-Dollar geriet die Aktie deutlich unter Druck und fiel am Donnerstag zeitweise unter 148 US-Dollar. Von diesem Tief gelang anschließend eine Erholung, die Strategy wieder über die Marke von 154 US-Dollar führte. Summary_11102026.docx
• T-Note | +0,22 % | Long
10-jährige US-T-Note: Renditen geben nach – Managed Money bleibt massiv short
Der Future auf die 10-jährige US-Staatsanleihe konnte in der vergangenen Woche leicht zulegen. Auf Basis unseres Wochencharts steht ein Plus von 0,22 %. Der Dezember-Kontrakt beendete den betrachteten Zeitraum bei 104’19,5. Hinter der vergleichsweise kleinen Wochenbewegung verbarg sich allerdings erneut eine hohe Volatilität.
• USD/JPY | +0,29 % | Long
USD/JPY: Yen bleibt unter Druck – vierte Verlustwoche in Folge
Der japanische Yen blieb auch in der vergangenen Woche gegenüber dem US-Dollar unter Druck. USD/JPY legte um 0,29 % zu und beendete die Woche bei 158,299 Yen je US-Dollar.
Damit steuerte der Yen auf die vierte Verlustwoche in Folge zu, auch wenn die Bewegungen zuletzt vergleichsweise moderat ausfielen.
Der Wochenchart zeigt dabei einen weiterhin robusten Dollar. Nach einem Rückgang von USD/JPY bis in den Bereich von 157,40 zu Wochenbeginn setzte eine Erholung ein, die das Währungspaar zeitweise bis knapp unter 158,50 führte. Auch ein erneuter deutlicher Rücksetzer am Donnerstag bis etwa 157,55 wurde relativ schnell wieder aufgeholt. Zum Wochenschluss etablierte sich USD/JPY erneut oberhalb von 158.
• Weizen | -1,76 % | Long
Weizen-Future: Sechste Verlustwoche in Folge – COT-Daten bleiben schwach
Der Weizen-Future setzte seine Abwärtsbewegung in der vergangenen Woche fort und verlor 1,76 %. Der Dezember-Kontrakt schloss bei 6,70 6/8 US-Dollar je Bushel und markierte am Freitag zwischenzeitlich ein neues Sechs-Wochen-Tief.
Damit verzeichnete Weizen bereits die sechste Verlustwoche in Folge. Besonders auffällig im Wochenchart ist, dass der zwischenzeitliche Anstieg bis über 7,05 US-Dollar vollständig wieder abgegeben wurde.
Carsten S. Stork |