Warsh bestätigte im Wesentlichen die Linie der vergangenen Fed-Sitzungen. Die Inflation liegt weiterhin deutlich über dem Zielwert von zwei Prozent, die US-Wirtschaft präsentiert sich robust und die Federal Reserve bleibt datenabhängig. Eine konkrete Vorfestlegung auf die September-Sitzung vermied er bewusst. Genau das hatte er bereits zuvor mehrfach signalisiert.
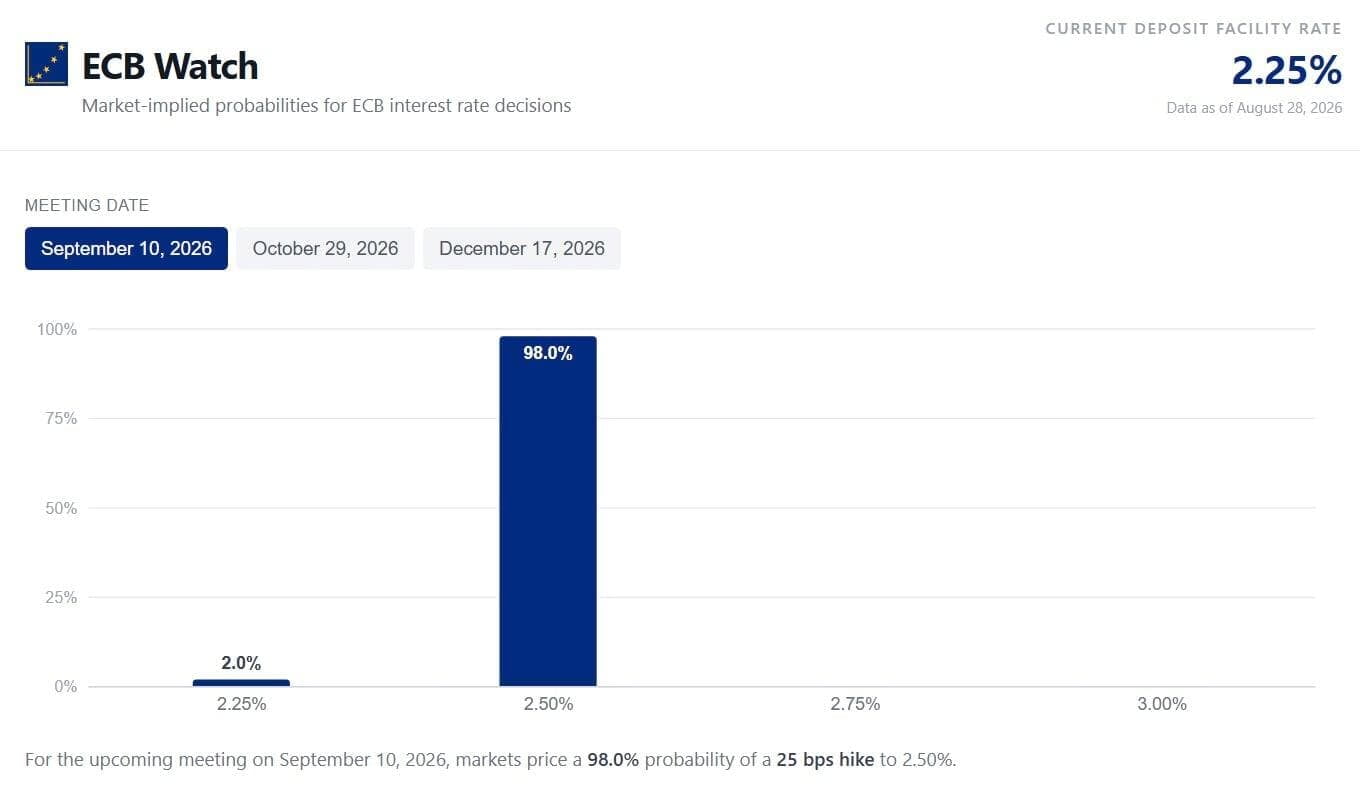
Umso bemerkenswerter fiel die Reaktion der Finanzmärkte aus. Während der Rede drehten die US-Aktienmärkte ins Minus, der US-Dollar legte kräftig zu und Gold sowie Silber gerieten massiv unter Druck. Gleichzeitig stiegen die Renditen an den Anleihemärkten deutlich an. Die Wahrscheinlichkeit einer Zinserhöhung der Fed im September sprang nach der Rede auf rund 57 %, während für die Europäische Zentralbank nach den jüngsten Aussagen von Isabel Schnabel inzwischen sogar eine Wahrscheinlichkeit von rund 98 % für eine Zinserhöhung um 25 Basispunkte eingepreist wird.
Interessant war anschließend die Reaktion des US-Finanzministeriums. Finanzminister Scott Bessent machte deutlich, dass das Treasury im Bedarfsfall auch unabhängig von der Federal Reserve Anleihen kaufen könne. Das unterstreicht einmal mehr, dass Geld- und Fiskalpolitik zwar formal voneinander getrennt sind, die Märkte jedoch beide Institutionen gemeinsam im Blick behalten. Ob das langfristig das Vertrauen der Investoren stärkt, darf zumindest hinterfragt werden.
Abseits der Notenbanken standen in der vergangenen Woche vor allem die Agrarrohstoffe im Mittelpunkt. Der Mais-Future erreichte den höchsten Stand seit rund drei Jahren. Verantwortlich dafür sind zunehmende Dürresorgen in den USA sowie eine Verschlechterung der Pflanzenqualität. Noch beeindruckender verlief die Entwicklung beim Weizen. Die weitere Eskalation im Schwarzmeerraum ließ den Future zeitweise um fast zwölf Prozent steigen. Russland und die Ukraine bleiben mit rund 27 % der weltweiten Weizenproduktion der wichtigste Einflussfaktor für den globalen Weizenmarkt.
Im Energiesektor setzte sich dagegen die Entspannung fort. Die Gespräche zwischen den Golfstaaten und dem Iran zeigen erste Fortschritte. Gleichzeitig werden alternative Exportwege zunehmend genutzt, wodurch sich der Ölfluss aus dem Persischen Golf weiter normalisiert. Schätzungen zufolge erreichen die Exporte inzwischen wieder rund zwei Drittel des Vorkriegsniveaus. Entsprechend gerieten die Ölpreise in der vergangenen Woche unter Druck.
Ein weiterer Blick gilt den europäischen Gasmärkten. Die Speicherstände liegen insbesondere in Deutschland weiterhin deutlich unter dem Vorjahresniveau. Gleichzeitig notiert der TTF-Gaspreis unverändert oberhalb von 60 Euro je Megawattstunde. Ob die von der Europäischen Union geforderten Speicherfüllstände bis zum Beginn der Heizperiode tatsächlich erreicht werden können, bleibt abzuwarten.
⸻
Unsere Positionen im Überblick
Die vergangene Woche war von sehr unterschiedlichen Entwicklungen innerhalb des Portfolios geprägt. Besonders stark präsentierten sich die Agrarrohstoffe. Weizen gewann fast 12 %, Kakao mehr als 11 %, während Mais, Sojabohnen und Baumwolle ebenfalls deutlich zulegen konnten. Gegenwind kam dagegen von den Edelmetallen, nachdem die hawkische Rede von Fed-Präsident Kevin Warsh am Freitag die Zinserwartungen in den USA deutlich steigen ließ. Gold, Silber und Platin gerieten daraufhin unter Druck. Gleichzeitig setzte sich die Entspannung am Ölmarkt fort, während Henry Hub Erdgas von der zunehmenden Hurrikanaktivität und einer freundlichen Saisonalität profitiert. Auffällig bleiben zudem die CoT-Daten: Bei Kupfer, Mais, Gold, Baumwolle und Sojabohnen hält das Managed Money weiterhin ausgesprochen hohe Long-Positionen.
• Albemarle | -4,07 % | Long
Albemarle fiel auf 137,38 US-Dollar und konsolidierte damit nach der kräftigen Erholung von den August-Tiefs bei rund 111,55 US-Dollar. Kurzfristig belasten weiterhin schwache Lithiumpreise und die verhaltene Nachfrageentwicklung. Langfristig bleibt die Investmentthese jedoch intakt. Neben Elektromobilität und stationären Energiespeichern könnte zunehmend auch die geopolitische Bedeutung von Lithium für westliche Produzenten wie Albemarle an Bedeutung gewinnen.
• Baumwolle | +3,45 % | Long
Baumwolle stieg auf 91,38 US-Cent und etablierte sich damit nachhaltig oberhalb der Marke von 90 US-Cent. Seit Jahresbeginn beträgt das Plus bereits 42,24 %. Besonders auffällig bleibt die Positionierung des Managed Money, das inzwischen 122.903 Long-Kontrakte hält – die größte Long-Position seit Juni 2018. Kurzfristig spricht die Saisonalität allerdings zunächst für eine Konsolidierung.
• Bund Future | -0,20 % | Short
Der Bund Future fiel auf 123,52 Punkte und beendete die Woche praktisch auf seinem Tief. Besonders wichtig ist der Bruch der bisherigen Unterstützungszone um 123,60 Punkte. Gleichzeitig stieg die Rendite der zehnjährigen Bundesanleihe auf 3,291 %. Die zunehmende staatliche Verschuldung und der hohe Finanzierungsbedarf Deutschlands bleiben strukturelle Belastungsfaktoren für den Anleihemarkt.
• EUR/USD | -0,86 % | Long
EUR/USD fiel auf 1,15895. Der Großteil der Bewegung erfolgte am Freitag nach der Rede von Fed-Präsident Kevin Warsh in Jackson Hole. Die Wahrscheinlichkeit einer Zinserhöhung der Fed im September stieg anschließend auf rund 57 %, während für die EZB eine Zinserhöhung um 25 Basispunkte mit rund 98 % eingepreist wird. Das Managed Money hält im EURUSD-Future weiterhin 36.352 Kontrakte netto short.
• Gold | -3,38 % | Long
Gold fiel auf 4.504,10 US-Dollar je Feinunze. Bis Freitag hatte sich der Future trotz steigender Renditen bemerkenswert stabil gehalten, bevor die Rede von Kevin Warsh einen massiven Abverkauf auslöste. Das Managed Money bleibt dagegen klar positiv positioniert und hat seine Long-Position auf 243.334 Kontrakte ausgebaut. Auch die Saisonalität spricht bis Anfang beziehungsweise Mitte Oktober weiterhin für Gold.
• Henry Hub Erdgas | +3,00 % | Long
Henry Hub Erdgas stieg auf 2,88 US-Dollar je MMBtu und näherte sich zwischenzeitlich erneut der Marke von 3 US-Dollar. Die Hurrikansaison gewinnt zunehmend an Dynamik und gleichzeitig ziehen die LNG-Exporte wieder an. Das Managed Money hat seine außergewöhnlich hohe Netto-Short-Position leicht auf 197.932 Kontrakte reduziert. Zusätzlich beginnt jetzt historisch eine der stärksten saisonalen Phasen des Jahres.
• Kaffee | -3,80 % | Long
Arabica Coffee fiel auf 312,60 US-Cent. Kurzfristig belastet die nahezu abgeschlossene brasilianische Ernte, während die strukturelle Versorgungslage weiterhin angespannt bleibt. Die ICE-Lagerbestände liegen mit lediglich 224.060 Säcken auf dem niedrigsten Niveau seit November 2023. Gleichzeitig hält das Managed Money 30.472 Long-Kontrakte. Ein starker El Niño könnte während der brasilianischen Blütephase zum nächsten wichtigen Kurstreiber werden.
• Kakao | +11,01 % | Long
Kakao sprang auf 6.636 US-Dollar je Tonne und schaffte damit den wichtigen Ausbruch über die Marke von 6.000 US-Dollar. Wetterprobleme in Westafrika, Krankheiten und zunehmende El-Niño-Risiken belasten die Aussichten für die kommende Ernte. Das Managed Money ist mit 7.673 Kontrakten netto short nahezu neutral positioniert. Saisonal bleibt das Umfeld bis Ende September freundlich.
• Kupfer | -0,59 % | Long
Kupfer fiel leicht auf 664 US-Cent je Pfund, während der Londoner Kupfermarkt im Wochenverlauf ein neues Rekordhoch erreichte. Besonders bemerkenswert bleibt die Positionierung des Managed Money: Mit inzwischen 85.266 Long-Kontrakten halten institutionelle Spekulanten die größte Long-Position seit Beginn der Aufzeichnungen. Fundamental sprechen niedrige Lagerbestände und eine hohe strukturelle Nachfrage weiterhin für den Markt.
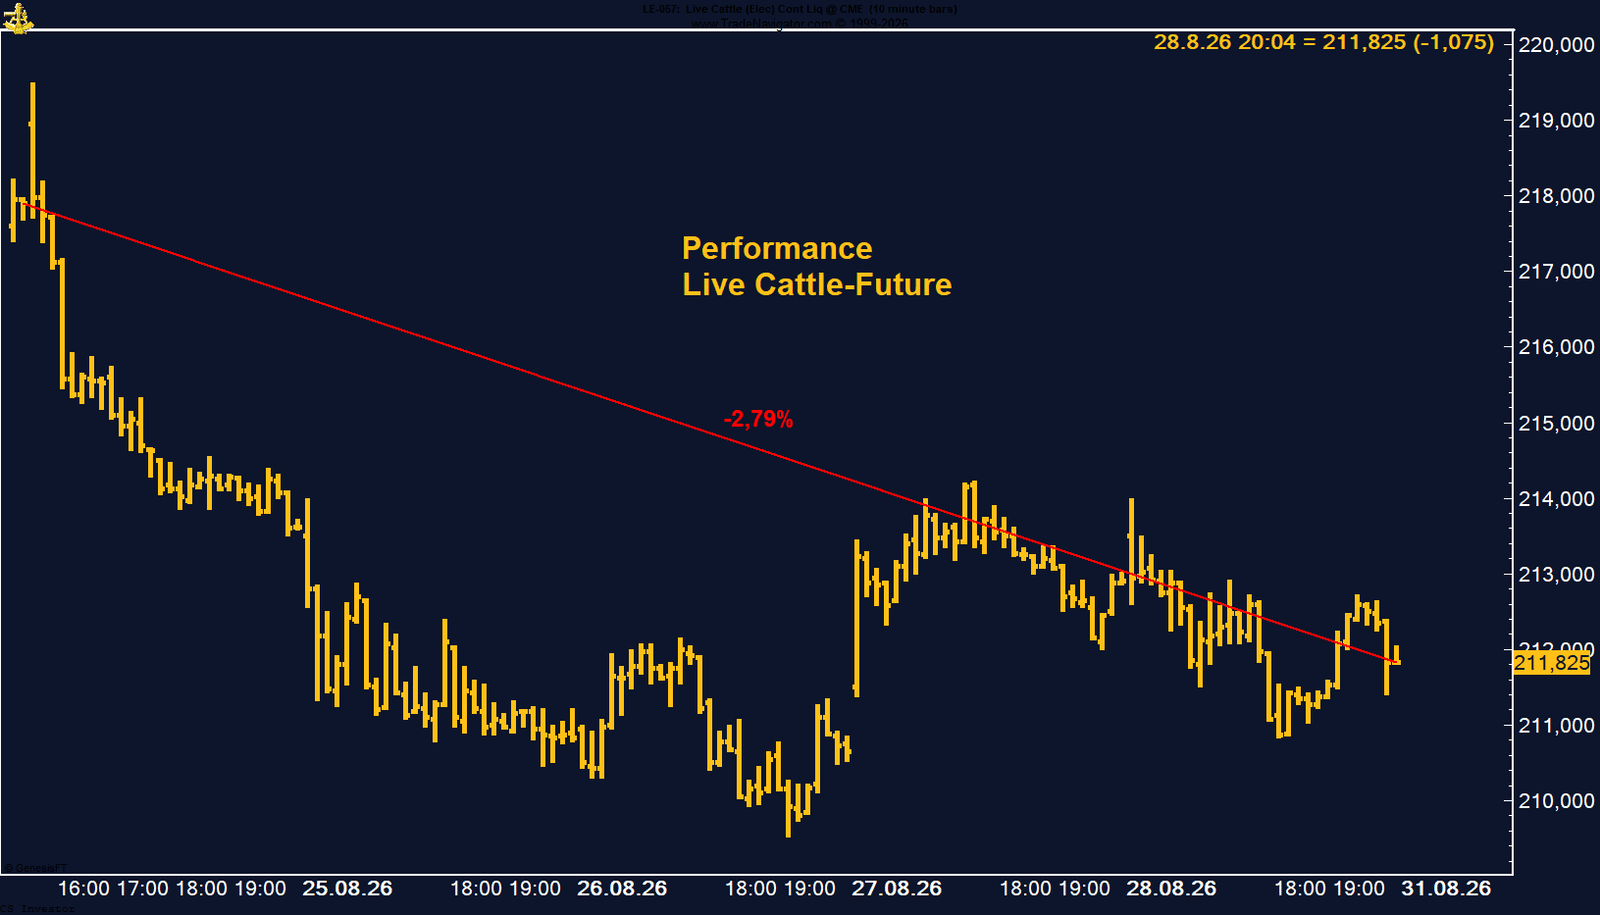
• Live Cattle | -2,79 % | Short
Live Cattle fiel auf 211,825 US-Cent je Pfund und setzte damit die jüngste Konsolidierung fort. Gleichzeitig reduziert das Managed Money seine Long-Positionierung weiter und hält aktuell noch 35.846 Kontrakte. Nach der außergewöhnlich starken Rally nimmt der institutionelle Optimismus damit weiter ab. Saisonal bleibt das Umfeld allerdings volatil und könnte sich im September wieder etwas verbessern.
• Mais | +5,51 % | Long
Mais sprang auf 536,25 US-Cent je Scheffel und erreichte den höchsten Stand seit rund drei Jahren. Dürresorgen in den USA, schwächere Zustandsbewertungen und eine robuste Exportnachfrage treiben den Markt. Das Managed Money hat seine Long-Position massiv auf 440.915 Kontrakte ausgebaut – das höchste Niveau seit Februar 2025. Sollte sich die Dürre verschärfen, könnten zunehmend Erinnerungen an das Extremjahr 2012 wach werden.
• Platin | -3,04 % | Long
Platin fiel auf 1.833,50 US-Dollar je Feinunze. Noch am Freitag war der Future auf über 1.900 US-Dollar gestiegen, bevor die hawkische Rede von Kevin Warsh den gesamten Edelmetallsektor unter Druck setzte. Das Managed Money hat seine Long-Position leicht auf 15.386 Kontrakte ausgebaut. Kurzfristig wirkt allerdings die ungünstige Saisonalität bis Ende September belastend.
• Silber | -2,76 % | Long
Silber fiel auf 67,09 US-Dollar je Feinunze. Am Freitag hatte der Future zunächst noch über 72 US-Dollar notiert, bevor die veränderten Zinserwartungen einen heftigen Abverkauf auslösten. Das Managed Money bleibt mit 25.261 Long-Kontrakten klar auf der Käuferseite. Gleichzeitig spricht die Saisonalität bis etwa Mitte September weiterhin für den Markt.
• Sojabohnen | +3,85 % | Long
Sojabohnen stiegen auf 1.287,75 US-Cent je Scheffel und erreichten damit den höchsten Stand seit rund zweieinhalb Jahren. Besonders die starke Exportnachfrage aus China sorgte für Rückenwind. Mehrere Flash Sales des USDA unterstreichen die robuste Nachfrage. Das Managed Money hat seine Long-Position auf 221.427 Kontrakte ausgebaut und bleibt damit ausgesprochen bullish positioniert.
• Weizen | +11,97 % | Long
Weizen sprang auf 783,5 US-Cent je Scheffel und erreichte den höchsten Stand seit mehr als drei Jahren. Seit Jahresbeginn beträgt das Plus inzwischen 54,77 %. Haupttreiber bleibt die Eskalation im Schwarzmeerraum, da Russland und die Ukraine zusammen für rund 27 % der weltweiten Weizenproduktion stehen. Gleichzeitig hat das Managed Money seine Netto-Short-Position auf nur noch 6.779 Kontrakte reduziert.
• WTI Crude Oil | -3,88 % | Long
WTI Crude Oil fiel auf 83,44 US-Dollar je Barrel und notierte zwischenzeitlich sogar kurzzeitig unter 80 US-Dollar. Hauptgrund war die zunehmende Entspannung im Nahen Osten und die schrittweise Normalisierung der Ölversorgung über die Straße von Hormus. Das Managed Money hält weiterhin 123.449 Long-Kontrakte. Gleichzeitig bleibt die Saisonalität bis etwa Mitte Oktober grundsätzlich unterstützend.
• USD/JPY | +0,69 % | Long
USD/JPY stieg auf 160,062 und hat damit einen Großteil des Rückgangs nach den gemeinsamen Interventionen Japans und der USA bereits wieder aufgeholt. Haupttreiber bleibt die große Zinsdifferenz zwischen beiden Ländern. Zusätzliche Unterstützung erhielt der Dollar durch die hawkischen Aussagen von Kevin Warsh. Trotz möglicher weiterer Zinserhöhungen der Bank of Japan bleibt der strukturelle Vorteil derzeit auf Seiten des US-Dollars.
Carsten S. Stork |
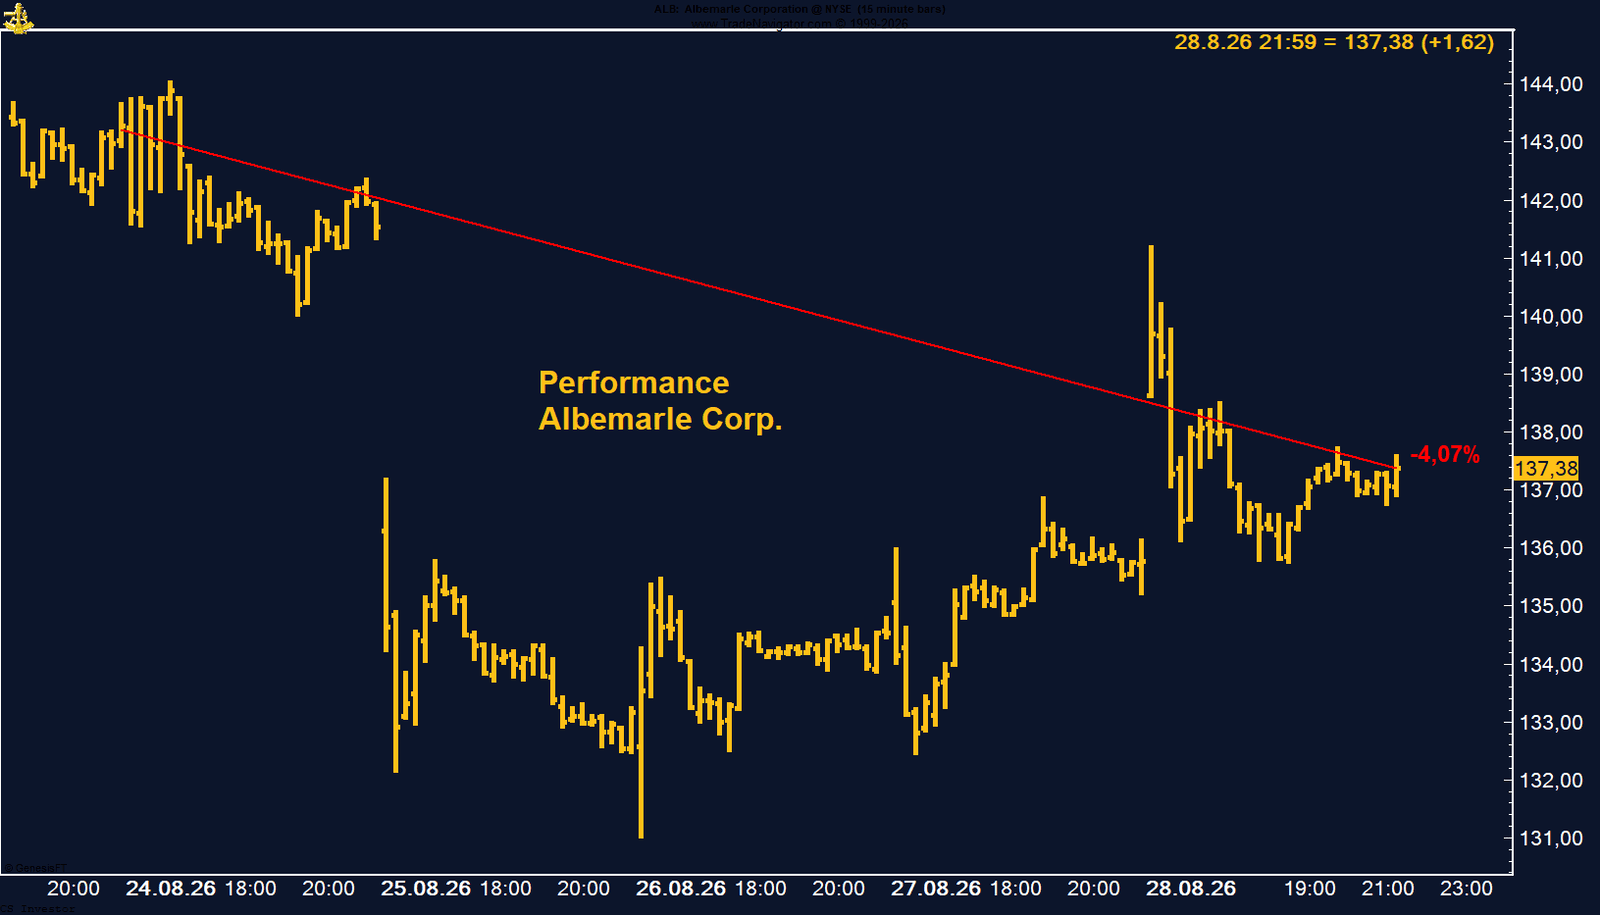
Albemarle Corp.: Geopolitik könnte Lithium wieder in den Fokus rücken
Belastet wurde der gesamte Lithiumsektor vor allem durch die weiterhin schwachen Lithiumpreise und die anhaltende Unsicherheit über die kurzfristige Nachfrageentwicklung.
Zunehmend an Bedeutung gewinnt zudem die geopolitische Komponente. Im Vorfeld der anstehenden Neuverhandlungen des Handelsabkommens zwischen den USA und China könnten die Spannungen zwischen beiden Ländern wieder zunehmen. Bereits bei den Seltenen Erden hat China gezeigt, dass kritische Rohstoffe als geopolitisches Druckmittel eingesetzt werden können. Es ist durchaus denkbar, dass künftig auch Lithium stärker in diese strategischen Überlegungen einbezogen wird. Ein solcher Schritt könnte die Bedeutung westlicher Lithiumproduzenten wie Albemarle weiter erhöhen. Gleichzeitig investiert das Unternehmen konsequent in den Ausbau seiner Lithiumproduktion und arbeitet an weiteren Effizienzsteigerungen, um von einer langfristigen Erholung des Lithiummarktes zu profitieren.
Fazit: Kurzfristig bleibt die Entwicklung der Lithiumpreise der wichtigste Einflussfaktor für die Aktie. Mittel- bis langfristig sprechen jedoch sowohl der strukturell steigende Bedarf an Lithium als auch die zunehmende geopolitische Bedeutung kritischer Rohstoffe für ein weiterhin attraktives Umfeld. Die jüngste Konsolidierung nach der starken Erholung seit den August-Tiefs ändert aus meiner Sicht nichts am positiven langfristigen Investment Case für Albemarle.
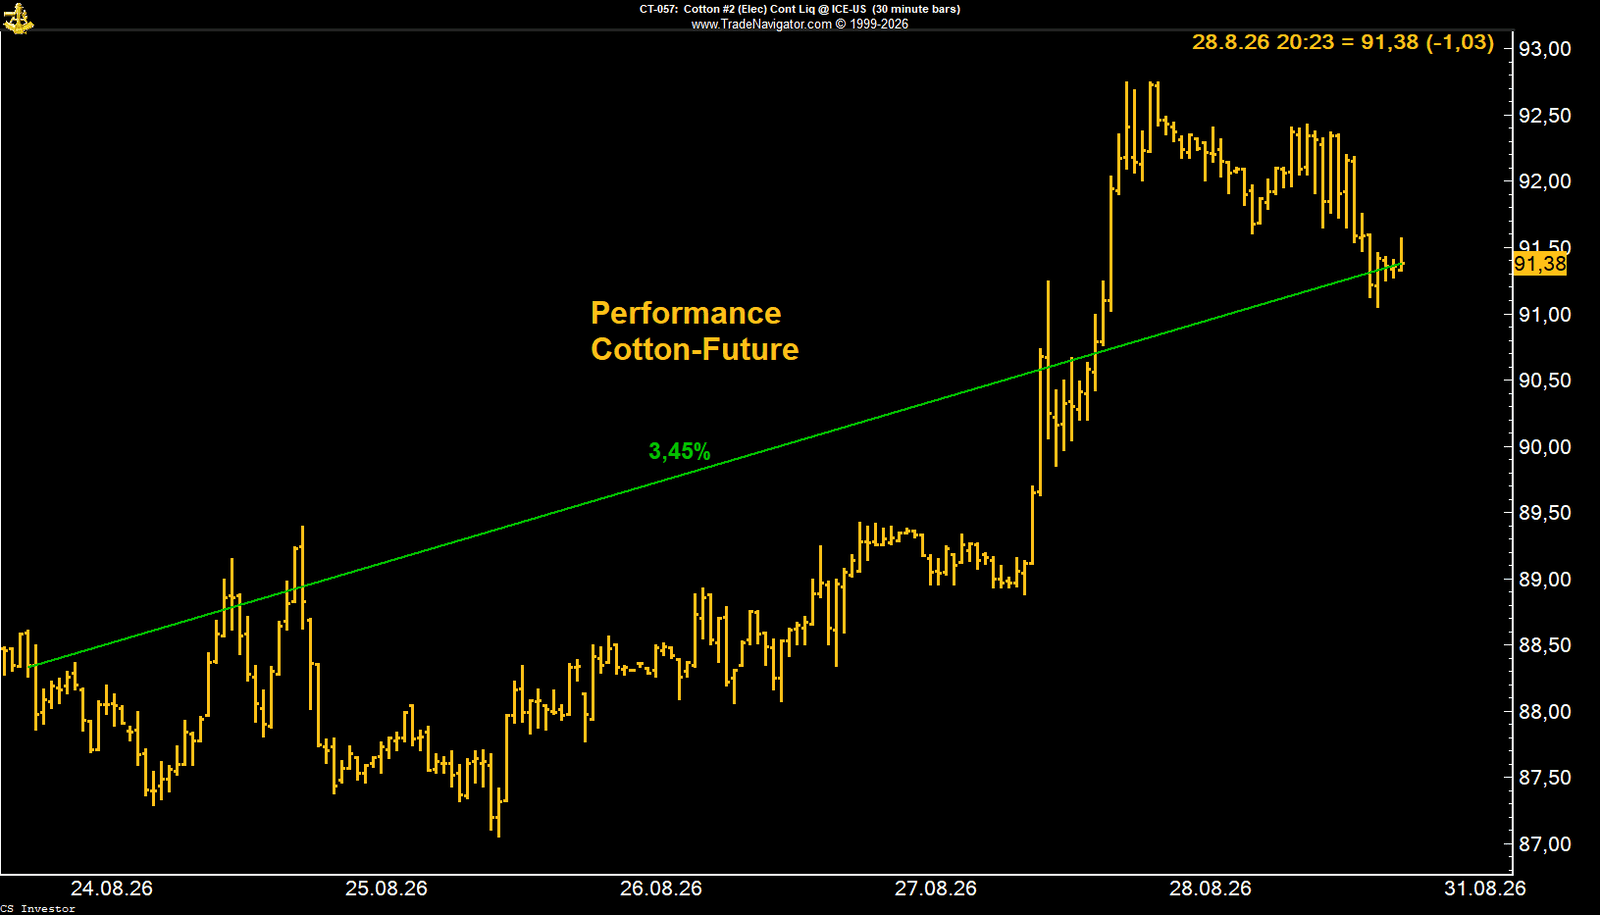
Die Entwicklung im laufenden Jahr ist bemerkenswert: Seit Jahresbeginn hat der Baumwolle Future bereits 42,24 % an Wert gewonnen.
Nachdem sich die Notierungen im vergangenen Jahr monatelang in einer engen Handelsspanne zwischen 60 und 70 US-Cent bewegten, hat sich das Marktumfeld inzwischen grundlegend verändert.
Auch die CoT-Daten bestätigen den starken Aufwärtstrend. Das Managed Money hat seine Netto-Long-Positionen erneut ausgebaut und hält aktuell 122.903 Long-Kontrakte. Damit haben institutionelle Spekulanten die größte Netto-Long-Position seit Juni 2018 aufgebaut.
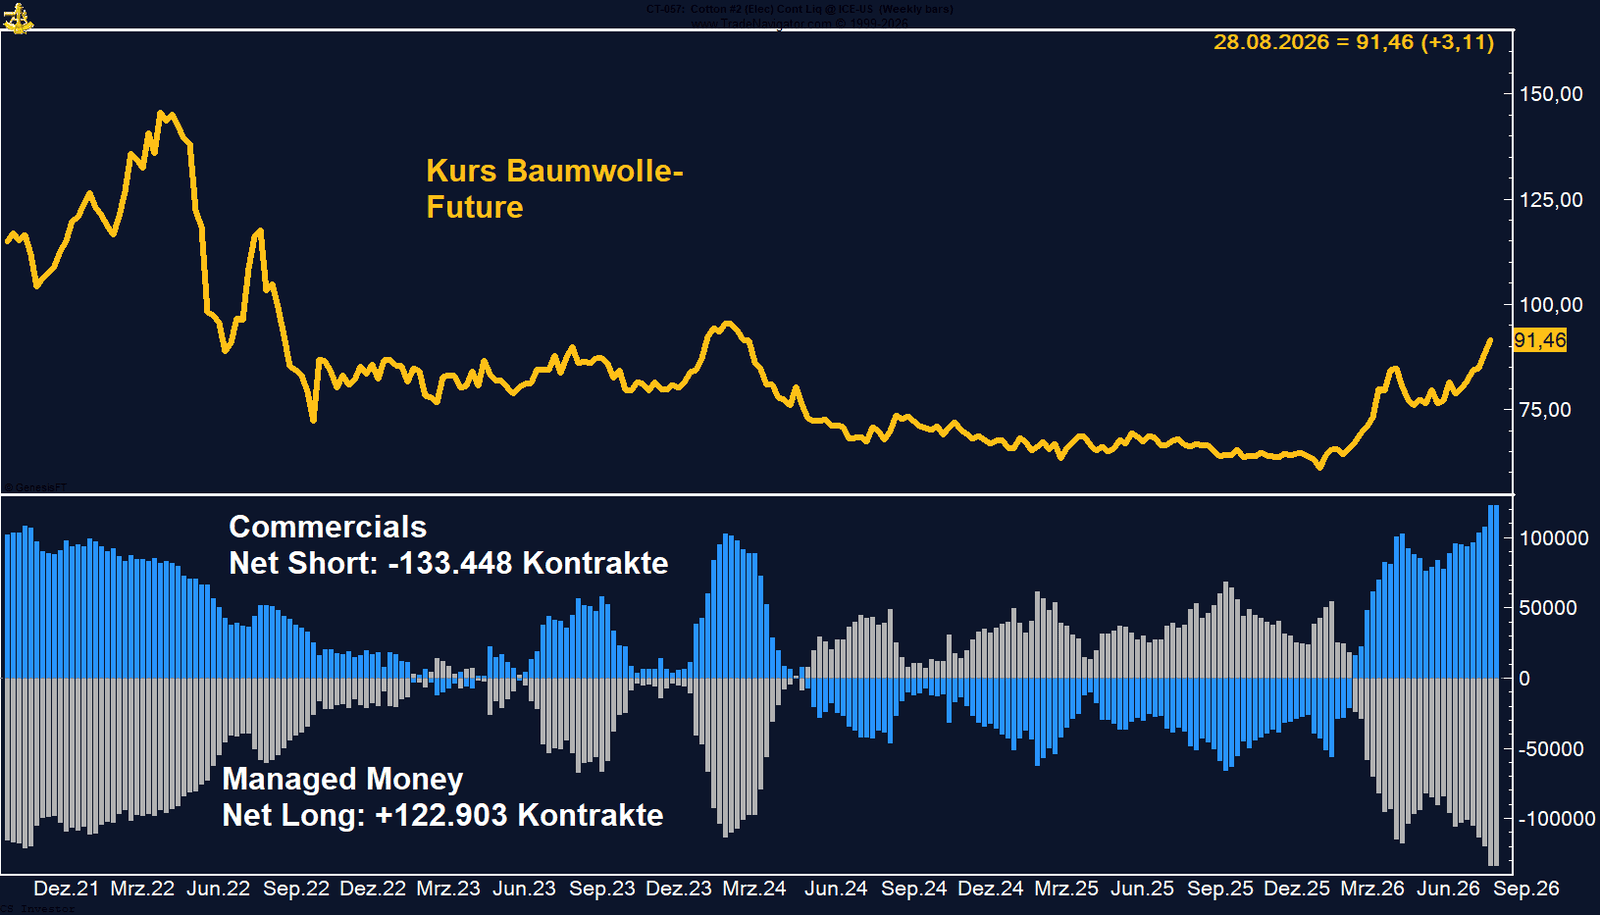
Größte Long Position des Managed Money seit Juni 2018
Diese Entwicklung unterstreicht das hohe Vertrauen professioneller Marktteilnehmer in den übergeordneten Aufwärtstrend und bleibt aus meiner Sicht ein wichtiger struktureller Unterstützungsfaktor für den Baumwolle Future.
Fundamental profitiert der Markt weiterhin von einer robusten Nachfrage sowie einer insgesamt konstruktiven Versorgungslage. Gleichzeitig sorgt die Erwartung eines starken El Niño dafür, dass Wetterrisiken für wichtige Anbaugebiete zunehmend in den Fokus rücken. Sollten sich diese Risiken in den kommenden Monaten materialisieren, könnte dies dem Markt zusätzliche Unterstützung verleihen.
Die Saisonalität spricht kurzfristig allerdings für eine Phase der Konsolidierung. Historisch tendiert der Baumwolle Future bis etwa zum 23. September überwiegend seitwärts. Anschließend folgt häufig eine schwächere Phase, die bis Ende November beziehungsweise Anfang Dezember andauern kann.
Fazit: Der Baumwolle Future befindet sich weiterhin in einem intakten Aufwärtstrend. Die starke Positionierung des Managed Money bestätigt die positive Marktstruktur und spricht für anhaltendes institutionelles Interesse. Kurzfristig könnte sich der Markt saisonal etwas beruhigen, der übergeordnete Trend bleibt aus meiner Sicht jedoch weiterhin klar aufwärtsgerichtet.
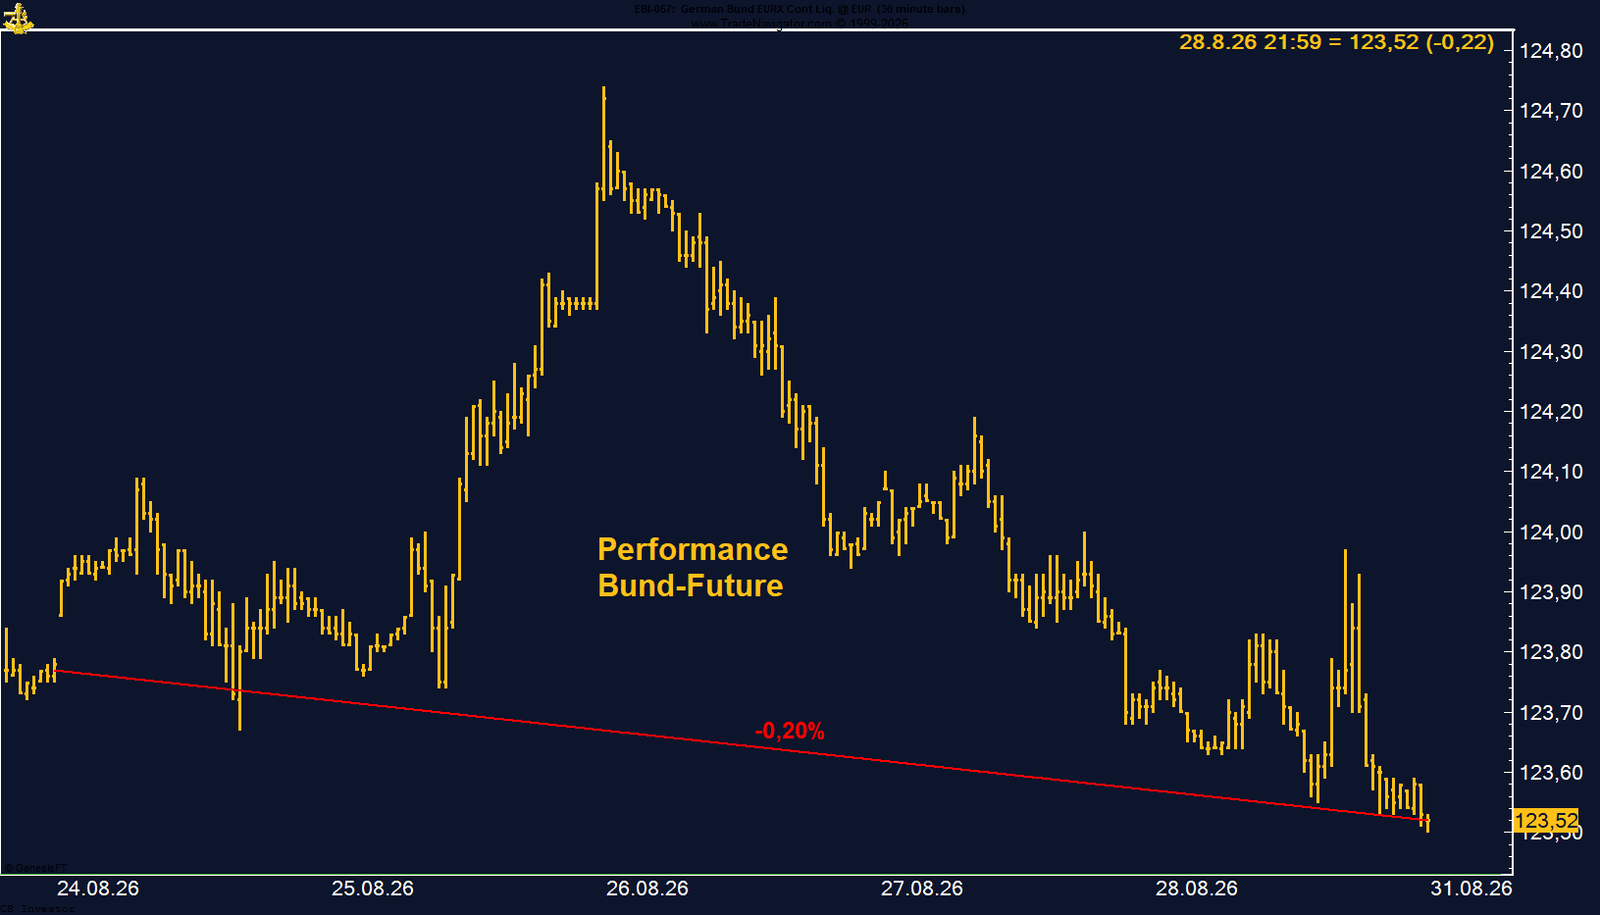
Der Wochenschluss erfolgte praktisch am Tiefpunkt und unterhalb der wichtigen Unterstützungszone um 123,60 Punkte.
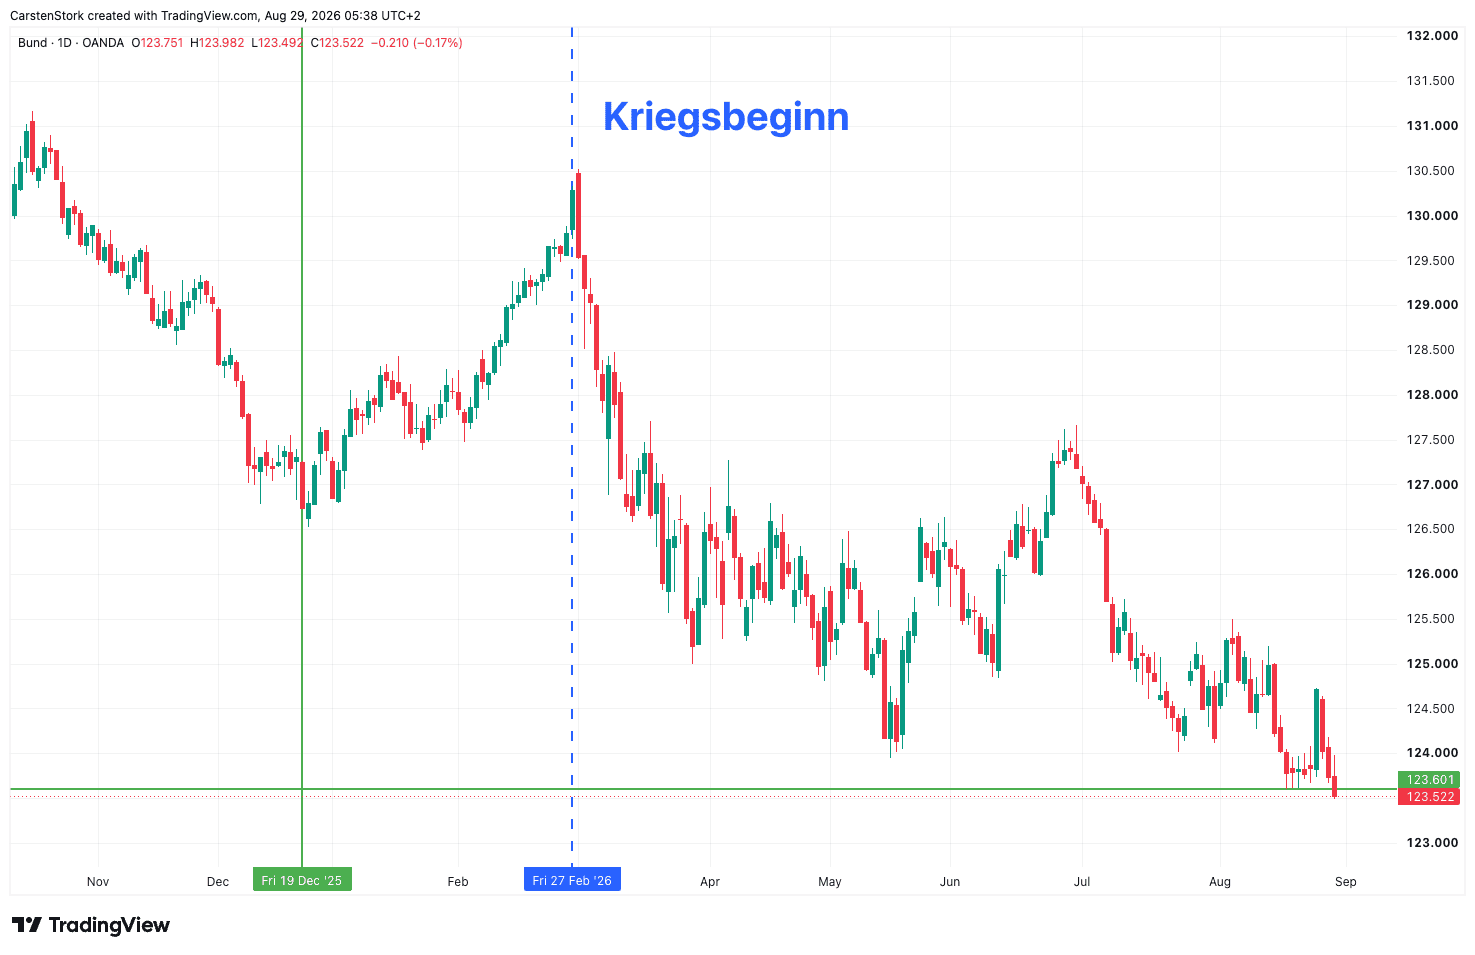
Diese Marke hatte den Markt in den vergangenen Wochen mehrfach stabilisiert und wurde nun nach unten durchbrochen. Aus charttechnischer Sicht hat sich das Bild damit deutlich eingetrübt.
Damit setzt sich der Anstieg der Renditen fort. Die Rendite der zehnjährigen Bundesanleihe stieg auf 3,291 % und bestätigt damit den anhaltenden Verkaufsdruck am deutschen Anleihemarkt. Steigende Renditen bedeuten fallende Anleihekurse und sprechen kurzfristig für weiter sinkende Notierungen beim Bund Future.
Fundamental bleibt das Umfeld ebenfalls herausfordernd. Zwar überraschten die jüngsten Konjunkturdaten in Deutschland positiv und signalisierten ein höheres Wirtschaftswachstum als erwartet. Dieses Wachstum ist jedoch zu einem erheblichen Teil auf die expansive Fiskalpolitik und die steigende staatliche Verschuldung zurückzuführen. Die umfangreichen Investitionen, insbesondere in den Ausbau der Verteidigungsfähigkeit, erhöhen den Finanzierungsbedarf des Staates. Entsprechend verlangen Investoren höhere Renditen, um das gestiegene Angebot an Staatsanleihen und die höheren langfristigen Risiken zu kompensieren. Die Finanzierung des Staates bleibt zwar möglich, sie wird jedoch zunehmend teurer.
Fazit: Der Bruch der Unterstützung bei 123,60 Punkten ist ein weiteres Schwächesignal für den Bund Future. Gleichzeitig sprechen steigende Renditen und die hohe staatliche Neuverschuldung für anhaltenden Druck auf den deutschen Anleihemarkt. Solange keine deutliche Entspannung auf der Zinsseite erkennbar wird, bleibt der Ausblick für den Bund Future aus meiner Sicht negativ.
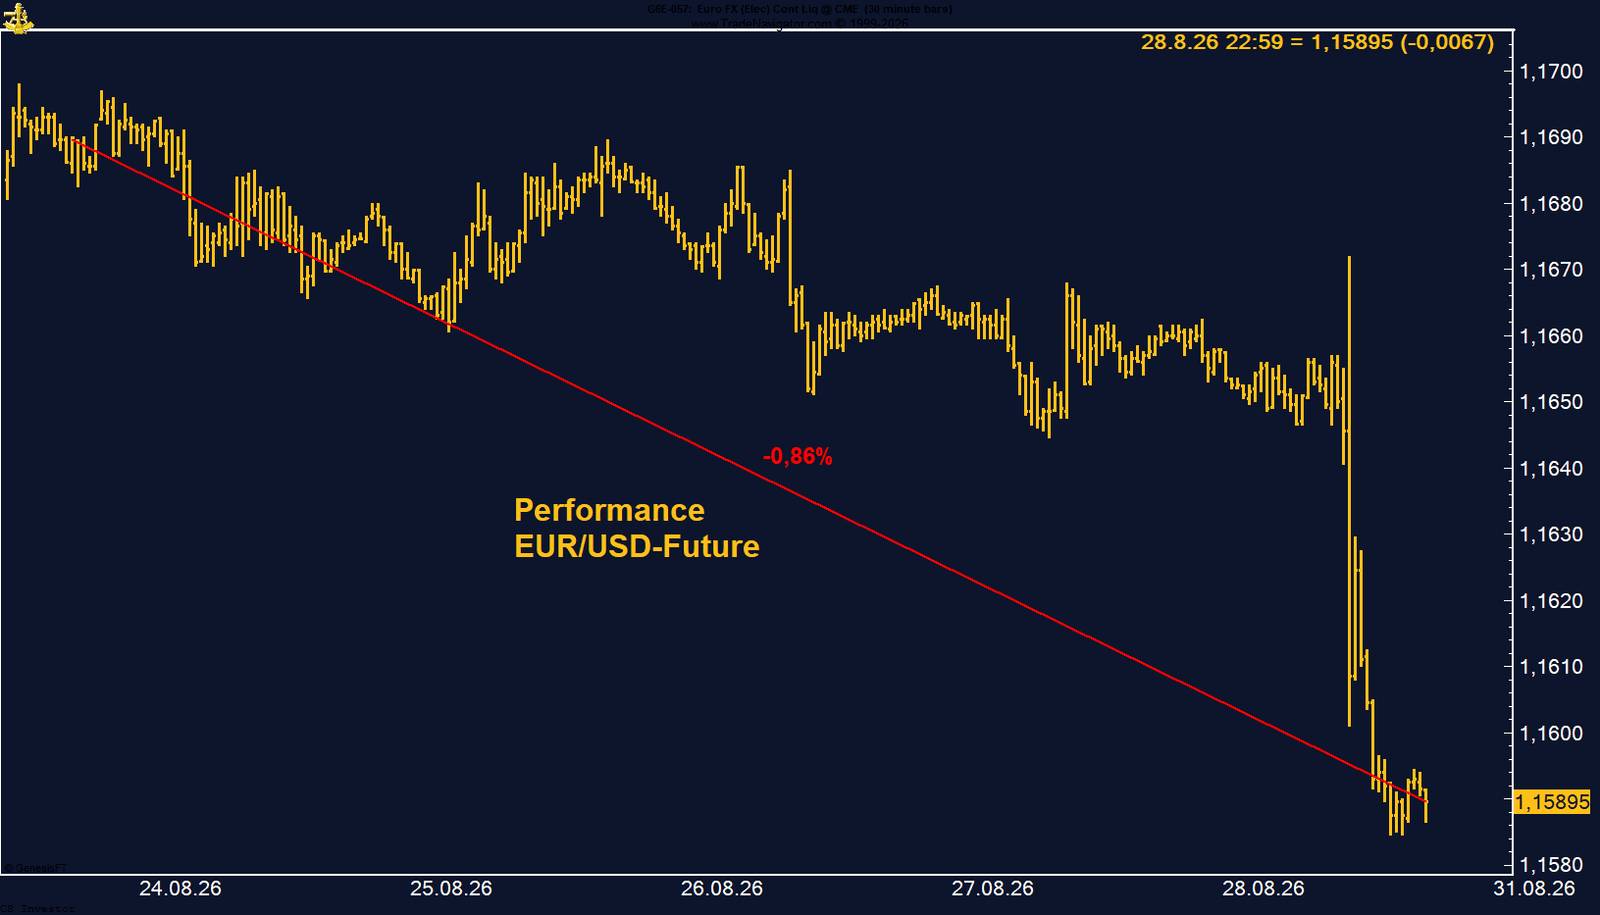
Interessant ist dabei, dass sich die Geldpolitik auf beiden Seiten des Atlantiks weiter straffen dürfte.
Während der Markt für die September-Sitzung der Federal Reserve inzwischen eine Wahrscheinlichkeit von rund 57 % für eine Zinserhöhung um 25 Basispunkte einpreist, gilt eine Zinserhöhung der Europäischen Zentralbank beim nächsten EZB-Termin mit einer Wahrscheinlichkeit von rund 98 % nahezu als sicher.
Dennoch profitierte der US-Dollar stärker, da Warsh den Märkten klar signalisiert hat, dass der Kampf gegen die Inflation noch nicht beendet ist und weitere Zinsschritte möglich bleiben.
Auch die CoT-Daten zeigen ein interessantes Bild. Das Managed Money hält im Euro-Future aktuell eine Netto-Short-Position von 36.352 Kontrakten. Diese Short-Position wurde gegenüber der Vorwoche zwar etwas reduziert, insgesamt bleiben die institutionellen Marktteilnehmer gegenüber dem Euro jedoch weiterhin vorsichtig positioniert.
Saisonal spricht das Umfeld kurzfristig eher für einen festeren US-Dollar. Gleichzeitig dürfte die Entwicklung der Zinserwartungen auf beiden Seiten des Atlantiks auch in den kommenden Wochen der wichtigste Einflussfaktor für den EUR/USD bleiben.
Fazit: Die hawkishe Rede von Kevin Warsh hat den US-Dollar deutlich gestärkt und den Euro entsprechend unter Druck gesetzt. Obwohl sowohl die Federal Reserve als auch die Europäische Zentralbank voraussichtlich ihre Geldpolitik weiter straffen werden, bewertet der Markt die amerikanische Notenbank derzeit als entschlossener im Kampf gegen die Inflation. Solange sich daran nichts ändert, dürfte der US-Dollar gegenüber dem Euro gut unterstützt bleiben.
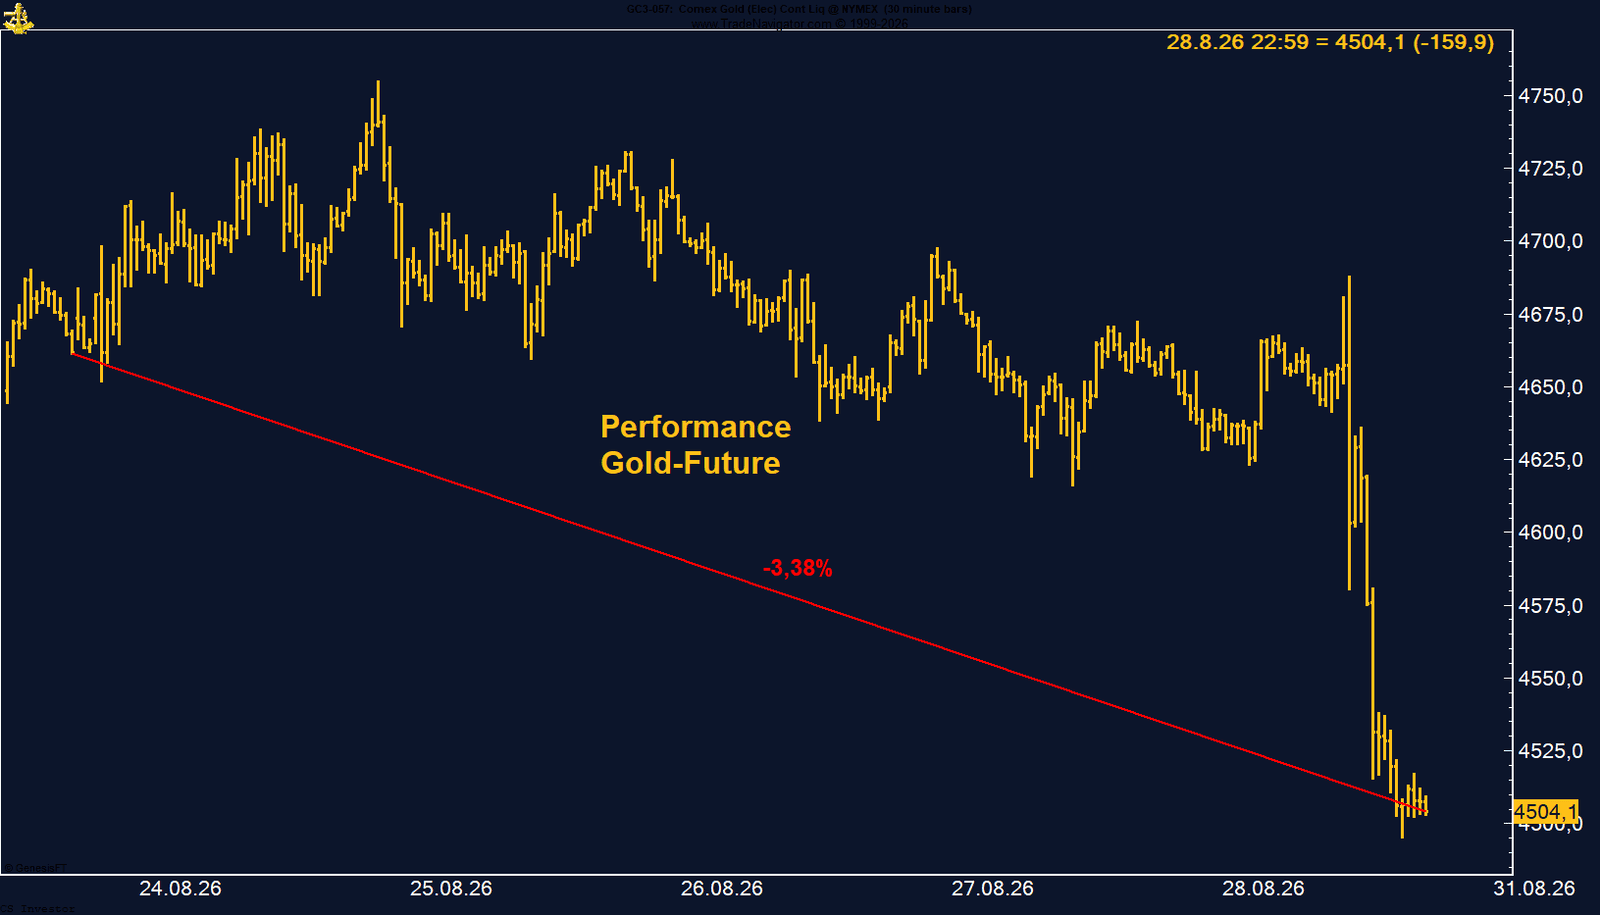
Erst die Rede von Fed-Chef Kevin Warsh auf dem Jackson Hole Symposium löste einen massiven Abverkauf aus. Der Future beendete die Woche praktisch auf dem Wochentief und verzeichnete damit den stärksten Rückschlag seit mehreren Wochen.
Auslöser war der deutlich restriktivere Ton der US-Notenbank. Kevin Warsh machte klar, dass die Inflation aus seiner Sicht noch nicht ausreichend zurückgegangen sei und die Fed bei Bedarf weitere Zinserhöhungen in Betracht ziehen müsse. Entsprechend stieg die Wahrscheinlichkeit einer Zinserhöhung um 25 Basispunkte auf der September-Sitzung laut CME FedWatch auf 57 %.
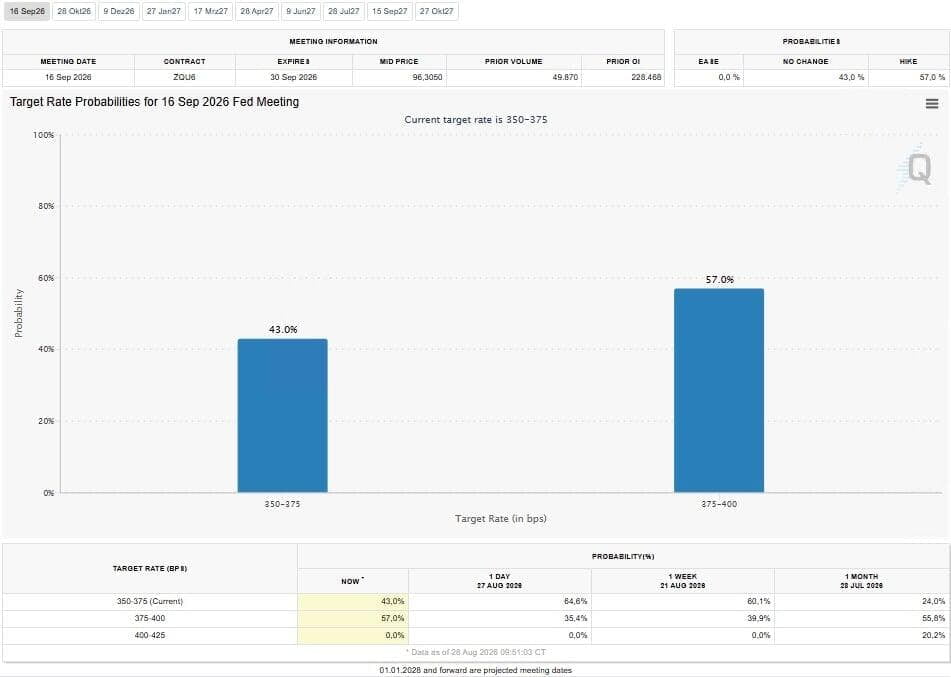
Höhere Zinserwartungen sowie ein stärkerer US-Dollar belasteten den Goldpreis unmittelbar.
Trotz der kräftigen Korrektur bleibt die Positionierung institutioneller Marktteilnehmer bemerkenswert stabil. Das Managed Money hat seine Netto-Long-Positionen erneut ausgebaut und hält inzwischen 243.334 Long-Kontrakte.
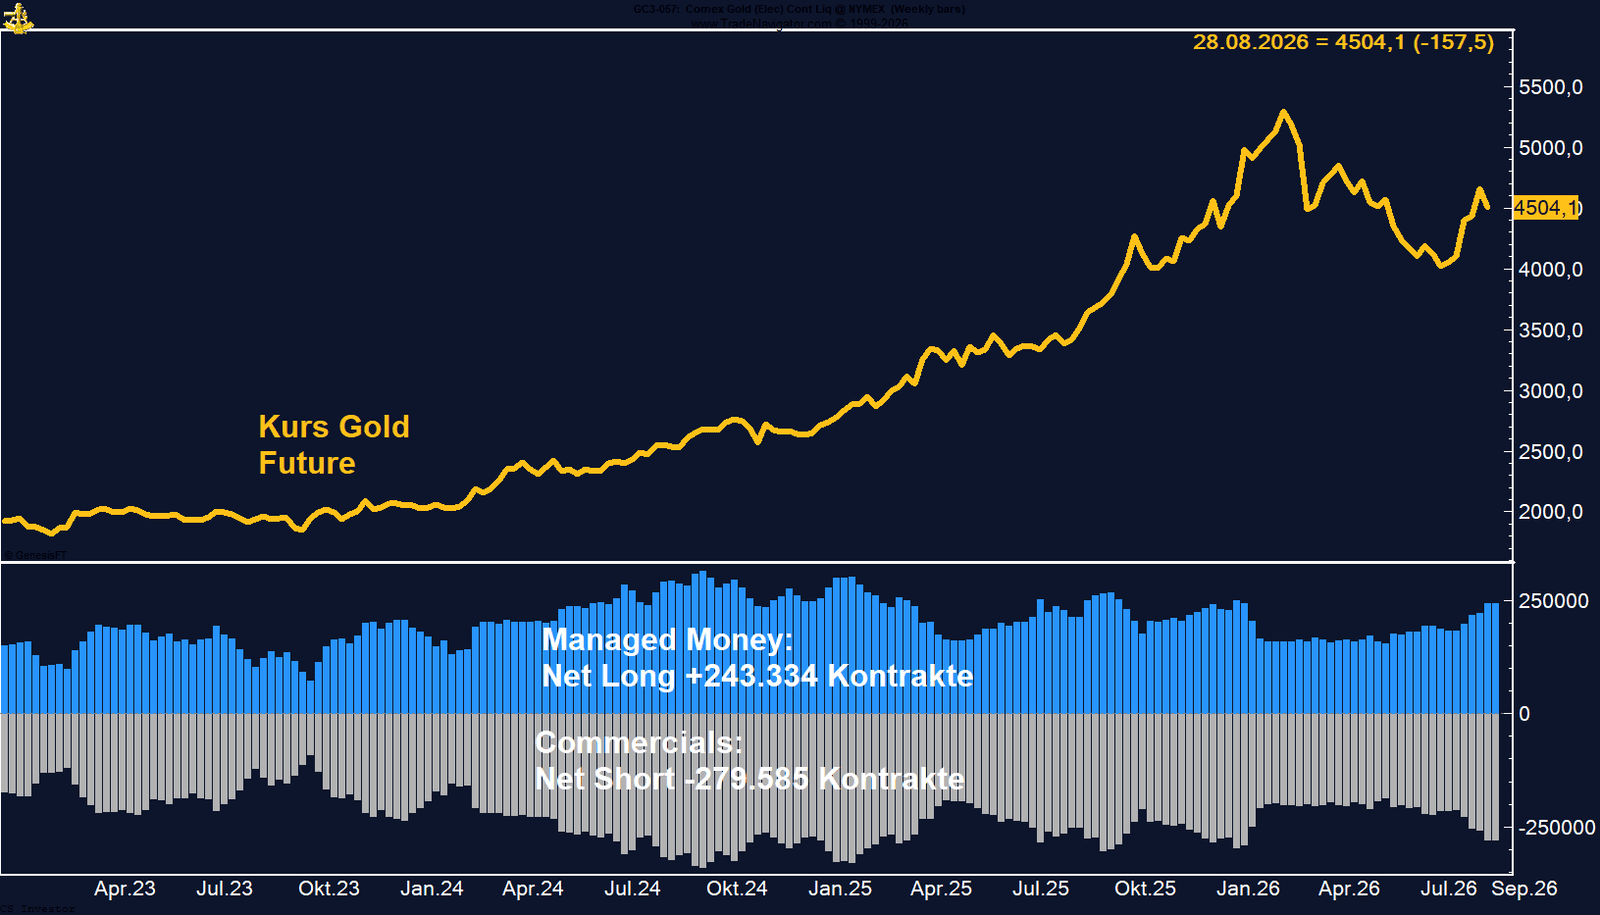
Diese hohe Long-Positionierung unterstreicht, dass professionelle Investoren den langfristigen Aufwärtstrend bislang nicht infrage stellen. Aus Sicht der CoT-Daten bleibt das Bild daher weiterhin klar konstruktiv.
Auch die Saisonalität spricht unverändert für den Gold Future. Historisch zählt die Zeit bis Anfang beziehungsweise Mitte Oktober zu den stärkeren Phasen des Jahres. Bemerkenswert ist zudem, dass sich der Gold Future in diesem Jahr bislang sehr eng an seinem saisonalen Muster orientiert hat.
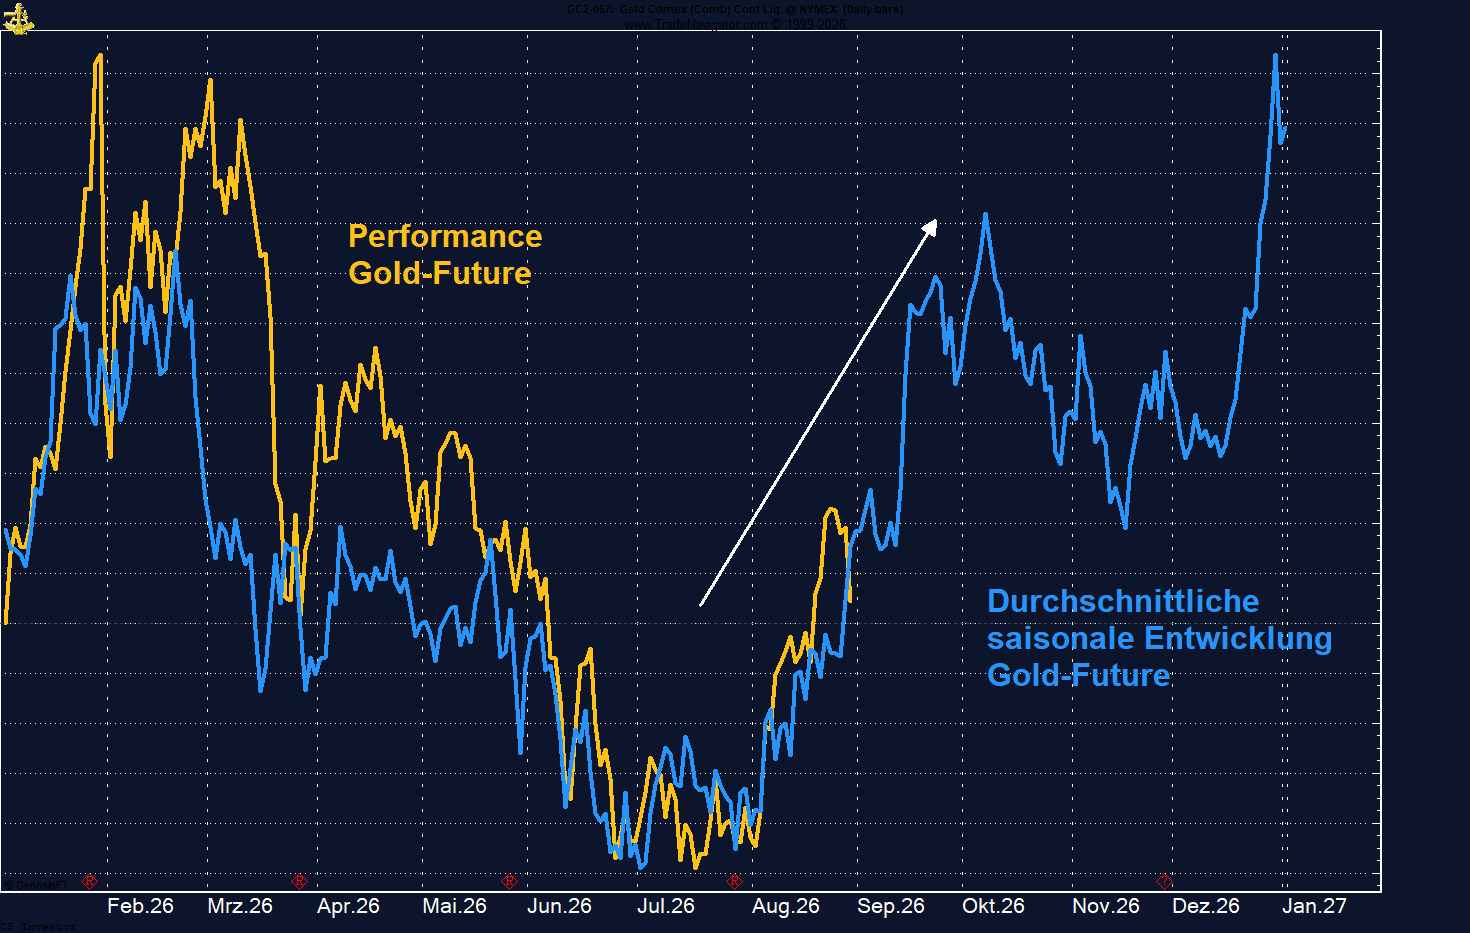
Trotz des Rückschlags vom Freitag spricht dieses Muster weiterhin für eine grundsätzlich positive Entwicklung in den kommenden Wochen.
Fazit: Die hawkische Rede von Kevin Warsh hat den Gold Future kurzfristig deutlich unter Druck gesetzt. An den strukturell positiven Faktoren hat sich jedoch wenig geändert. Die starke Positionierung des Managed Money und die weiterhin freundliche Saisonalität sprechen dafür, dass die aktuelle Korrektur eher eine Unterbrechung des übergeordneten Aufwärtstrends als dessen Ende sein könnte.
HENRY HUB ERDGAS - LONG
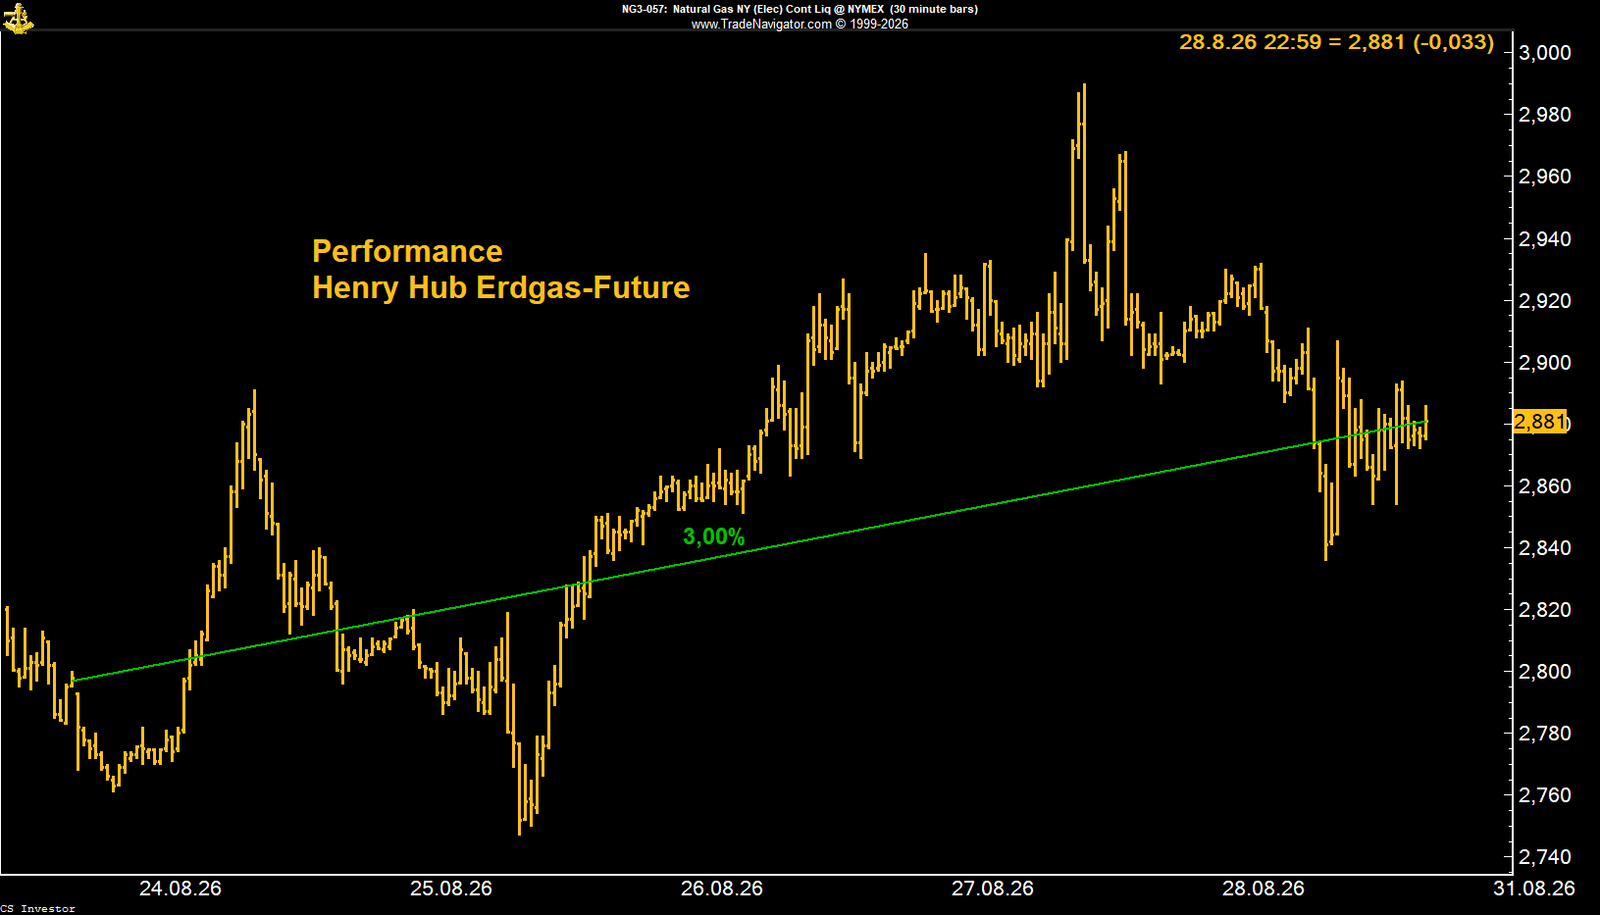
Gewinnmitnahmen vor dem Wochenende sorgten für einen leichten Rücksetzer, ändern aus meiner Sicht jedoch nichts am insgesamt konstruktiven Marktbild.
Ein wichtiger Faktor bleibt die Entwicklung im Atlantik. Die Hurrikansaison gewinnt nun zunehmend an Dynamik und befindet sich mit den Monaten August, September und Anfang Oktober in ihrer historisch aktivsten Phase. Bereits aktuell sind mehrere tropische Systeme unterwegs, darunter auch ein Sturm im Golf von Mexiko. Zwar handelt es sich derzeit noch nicht um einen Hurrikan, dennoch nimmt die Aktivität erkennbar zu.
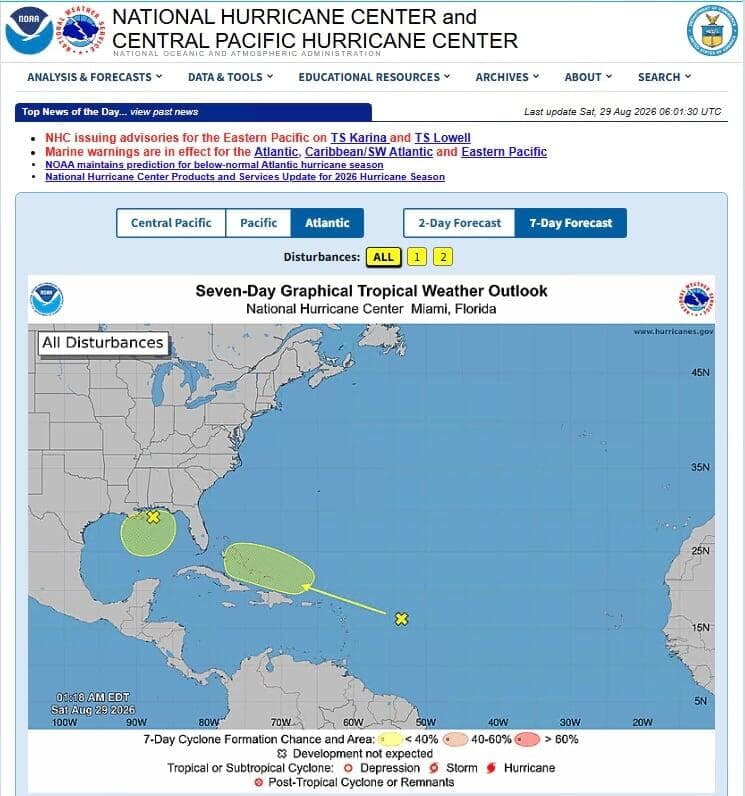
Jeder stärkere Sturm im Golf von Mexiko kann Auswirkungen auf die Erdgasförderung und die LNG-Infrastruktur haben und damit kurzfristig deutliche Preisbewegungen auslösen.
Auch fundamental bleibt das Umfeld freundlich. Die jüngsten Lagerdaten fielen erneut niedriger aus als im historischen Durchschnitt, während gleichzeitig die LNG-Exporte wieder deutlich anziehen. Hinzu kommen überdurchschnittlich warme Temperaturen in weiten Teilen der USA, wodurch die Nachfrage nach Strom für Klimaanlagen hoch bleibt und den Erdgasverbrauch zusätzlich unterstützt.
Die CoT-Daten zeigen ebenfalls eine leichte Verbesserung. Das Managed Money hat seine Netto-Short-Positionen zuletzt etwas reduziert und hält aktuell noch 197.932 Short-Kontrakte. Institutionelle Spekulanten bleiben zwar weiterhin deutlich auf der Short-Seite positioniert, der zuletzt begonnene Abbau dieser Positionen ist jedoch ein erstes positives Signal. Sollten weitere Short-Positionen eingedeckt werden, könnte dies den Erdgaspreis zusätzlich unterstützen.
Auch die Saisonalität spricht klar für den Markt. Historisch beginnt jetzt die stärkste Phase des Jahres für den Henry Hub Erdgas Future.
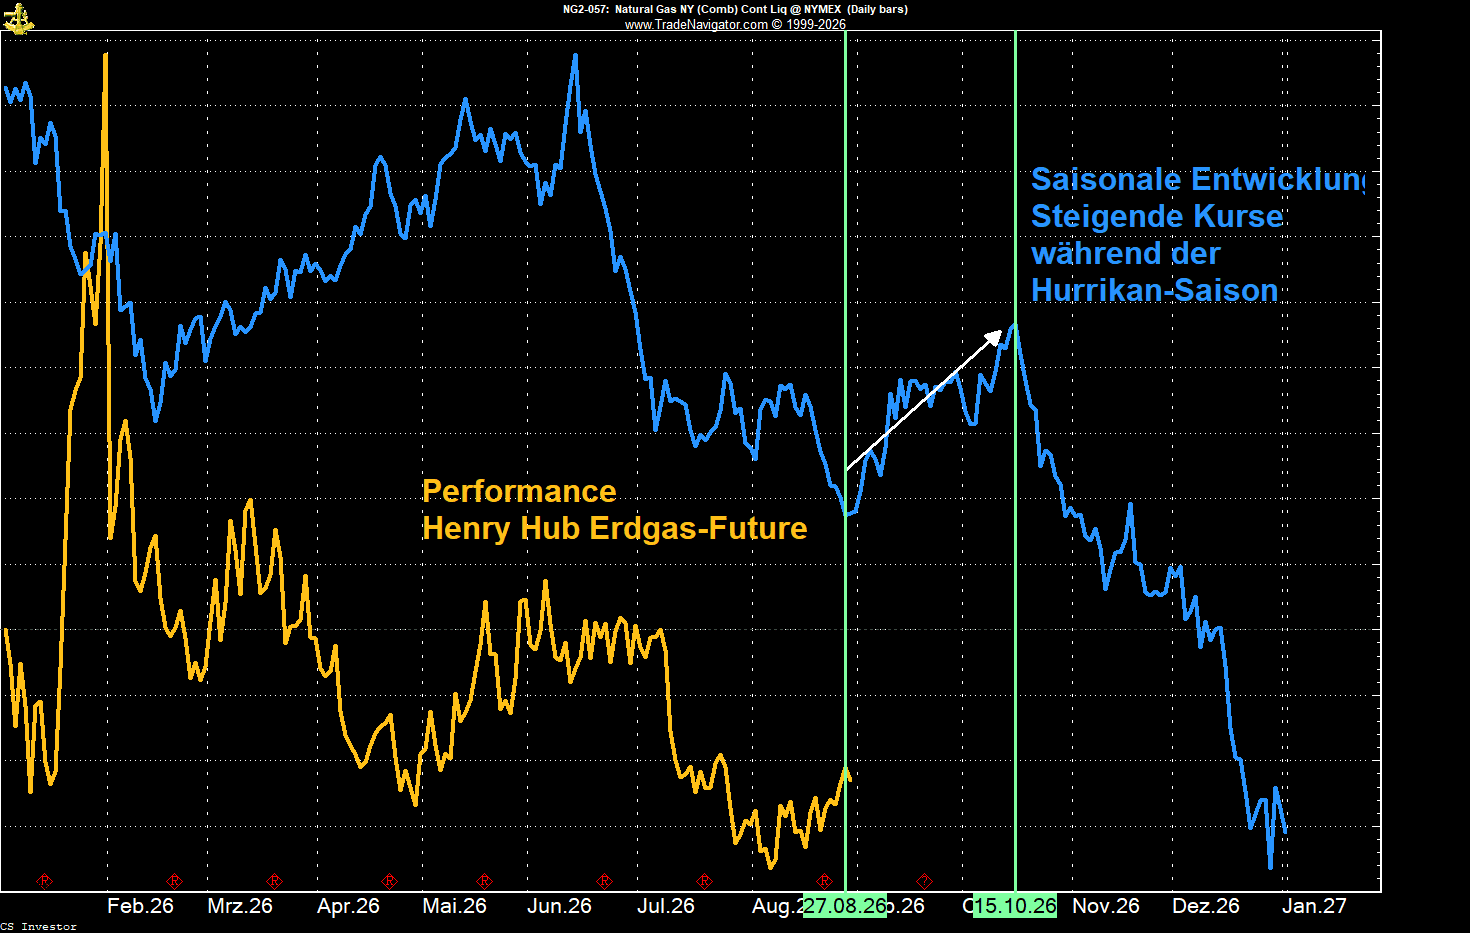
Die Kombination aus Hurrikansaison und der zunehmenden Vorbereitung auf die Wintermonate hat in den vergangenen Jahrzehnten häufig zu steigenden Erdgaspreisen geführt.
Fazit: Der Henry Hub Erdgas Future befindet sich aus meiner Sicht in einer interessanten Ausgangslage. Die Hurrikansaison nimmt Fahrt auf, die saisonal stärkste Phase des Jahres hat begonnen und das Managed Money beginnt erstmals damit, seine hohe Short-Position vorsichtig abzubauen. Sollten sich die Wetterrisiken im Golf von Mexiko weiter erhöhen oder zusätzliche Short-Eindeckungen einsetzen, könnte dies den Erdgaspreis in den kommenden Wochen weiter nach oben treiben.
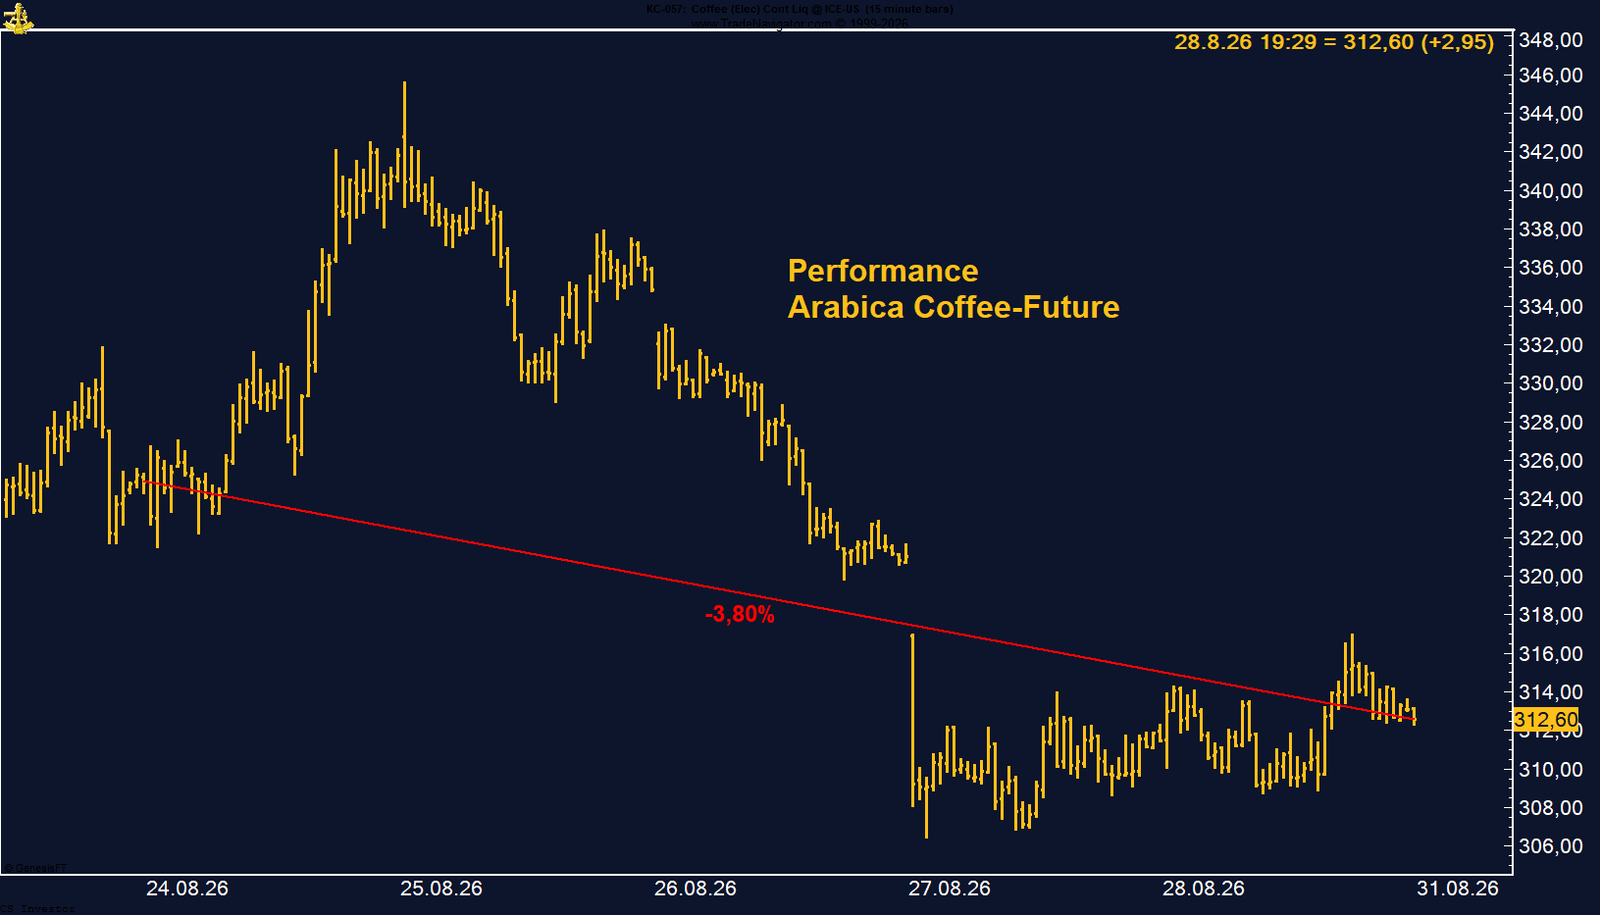
Gleichzeitig hoffen Marktteilnehmer, dass sich die Versorgungslage nach und nach entspannt. Aus meiner Sicht konzentriert sich der Markt derzeit jedoch zu stark auf das kurzfristige Angebot und zu wenig auf die strukturellen Risiken der kommenden Monate.
Ein Blick auf die Lagerbestände spricht weiterhin eine klare Sprache. In den ICE-Lagerhäusern liegen aktuell lediglich 224.060 Kaffeesäcke – der niedrigste Bestand seit November 2023.
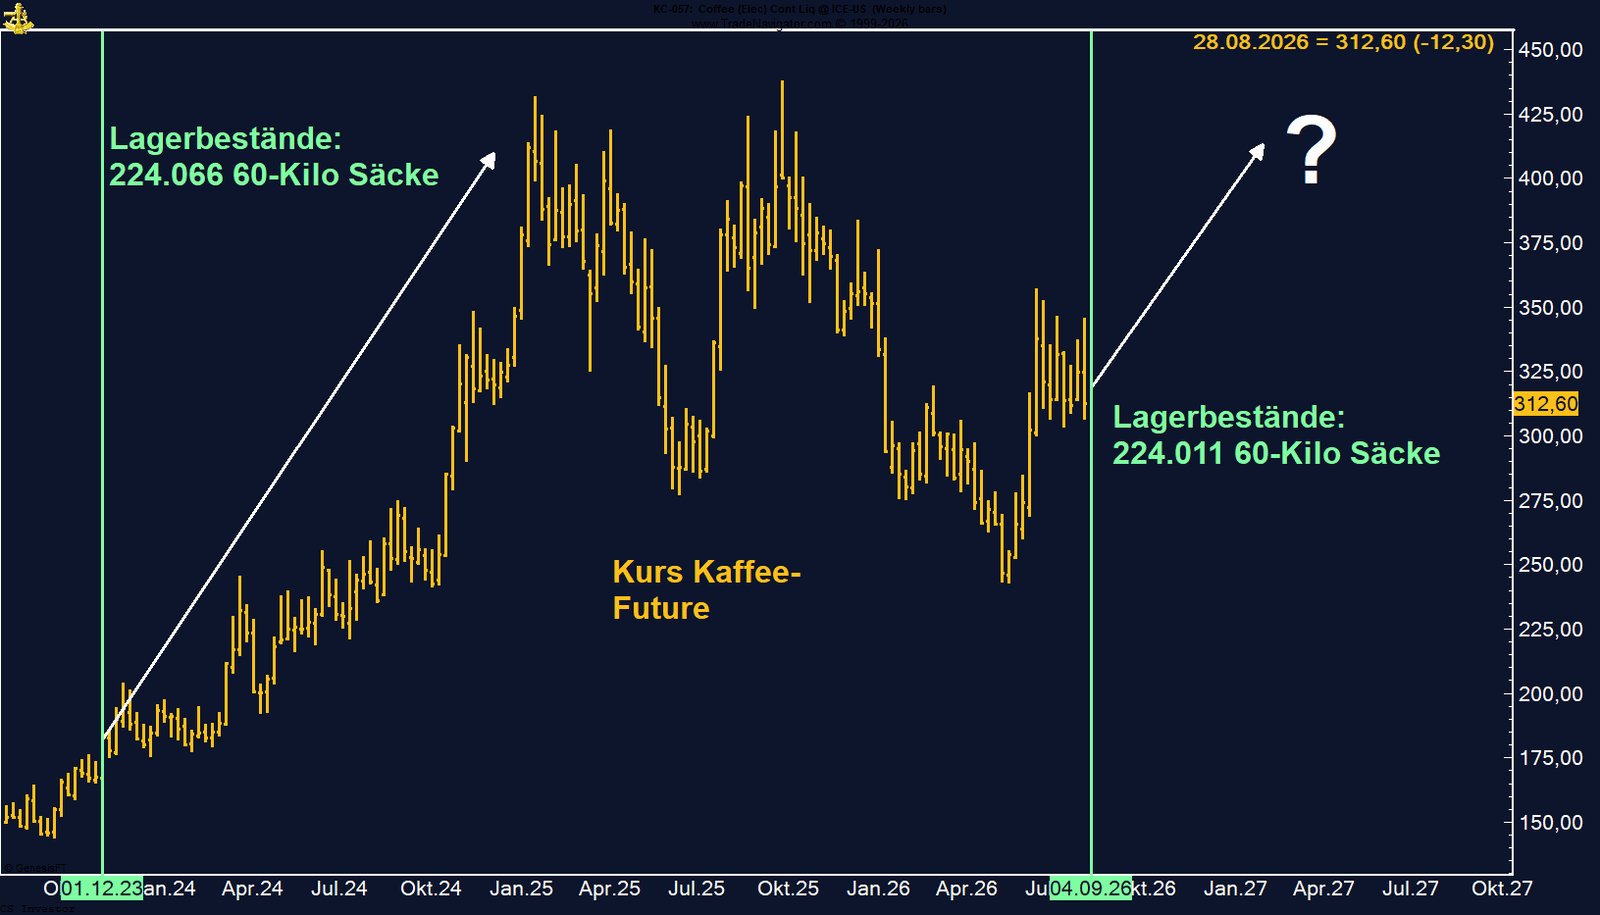
Genau von diesem Niveau aus startete Ende 2023 die massive Rally, die den Arabica-Preis von rund 175 US-Cent auf zeitweise über 400 US-Cent ansteigen ließ. Die physische Versorgung bleibt damit weiterhin äußerst angespannt und bildet eine solide Grundlage für steigende Preise, sobald neue fundamentale Impulse hinzukommen.
Ein solcher Impuls könnte vom Wetter kommen. Die NOAA hat am 24. August ihre Einschätzung bestätigt und erwartet inzwischen mit einer Wahrscheinlichkeit von 100 % einen starken El Niño, der voraussichtlich bis weit in das zweite Quartal 2027 andauern wird.
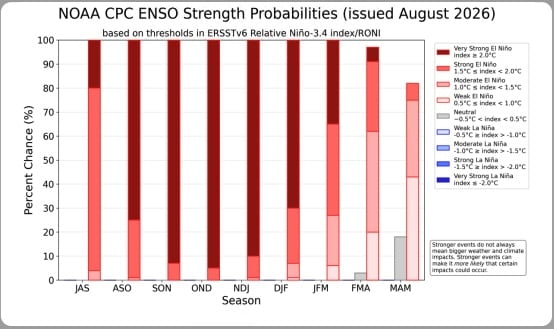
Für Brasilien erhöht sich damit das Risiko einer ausgeprägten Trockenperiode während der für die Kaffeeproduktion entscheidenden Blütephase im September und Oktober. Sollten sich diese Wetterrisiken materialisieren, dürfte der Markt die Versorgungslage sehr schnell neu bewerten.
Auch die CoT-Daten bleiben konstruktiv. Das Managed Money hat seine Netto-Long-Positionen erneut ausgebaut und hält inzwischen 30.472 Long-Kontrakte. Institutionelle Spekulanten positionieren sich damit weiterhin auf der Long-Seite und liefern dem Markt zusätzliche Unterstützung. Die Saisonalität spricht kurzfristig zwar noch für eine Seitwärtsbewegung bis etwa Mitte September, bevor ab Anfang Oktober historisch eine deutlich stärkere Phase beginnt.
Fazit: Der kurzfristige Preisrückgang ändert aus meiner Sicht nichts am positiven Gesamtbild. Die extrem niedrigen Lagerbestände, die bullische Positionierung des Managed Money und vor allem das zunehmende Risiko eines starken El Niño sprechen dafür, dass der Arabica Kaffee Future in den kommenden Monaten das Potenzial für eine erneute dynamische Aufwärtsbewegung besitzt.
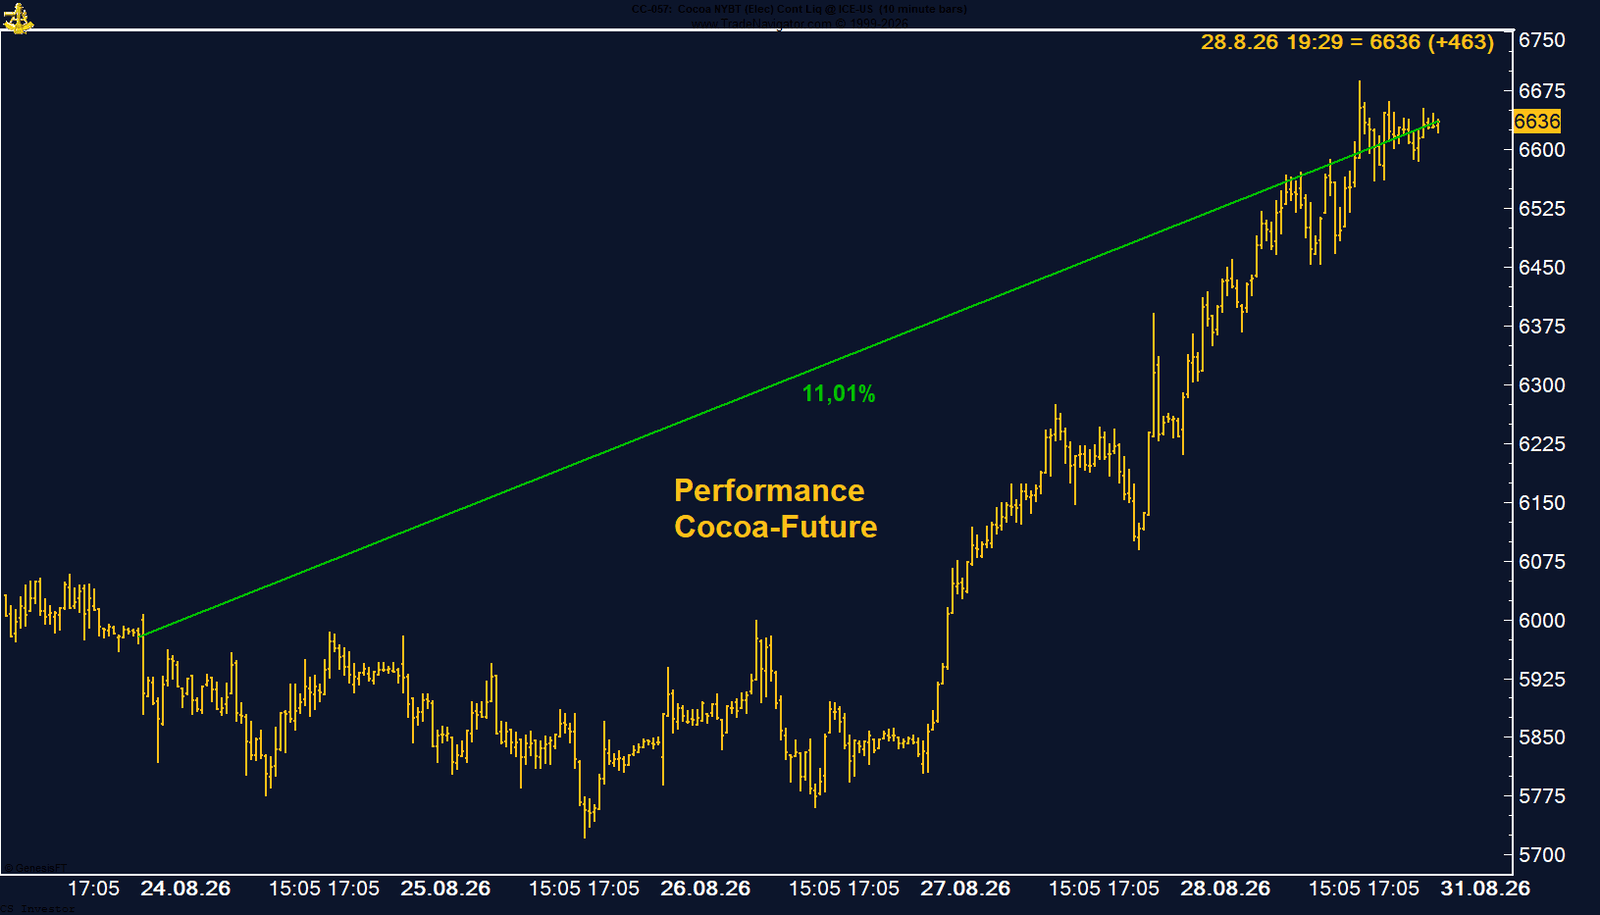
Besonders wichtig war dabei der Ausbruch über die psychologisch bedeutende Marke von 6.000 US-Dollar. An dieser Hürde war der Markt zuvor mehrfach gescheitert. Mit dem dynamischen Durchbruch hat sich das charttechnische Bild nun deutlich aufgehellt und der Future beendete die Woche praktisch auf seinem Wochenhoch.
Fundamental erhielt der Markt kräftigen Rückenwind durch zunehmende Sorgen über die kommende Ernte in Westafrika. In der Elfenbeinküste und in Ghana beeinträchtigen ungünstige Wetterbedingungen die Entwicklung der Kakaobohnen, während sich gleichzeitig Krankheiten wie die Schwarzfäule stärker ausbreiten. Hinzu kommt die wachsende Sorge, dass der sich entwickelnde starke El Niño die Erträge in der kommenden Saison zusätzlich belasten könnte. Mehrere Marktbeobachter haben ihre Prognosen für den globalen Kakaomarkt zuletzt nach unten angepasst und rechnen inzwischen nur noch mit einem sehr kleinen Überschuss oder sogar einer erneut angespannten Versorgungslage.
Die CoT-Daten zeichnen derzeit ein neutrales Bild. Das Managed Money hält aktuell eine kleine Netto-Short-Position von 7.673 Kontrakten. Für den Kakaomarkt ist diese Positionierung vergleichsweise gering und liefert momentan weder ein deutlich bullisches noch ein bärisches Signal.
Auch die Saisonalität unterstützt den aktuellen Kursverlauf. Historisch zählt die Phase bis etwa Ende September zu den stärkeren Jahresabschnitten für den Kakao Future. Erst danach steigt die Wahrscheinlichkeit einer saisonalen Korrektur.
Fazit: Der dynamische Ausbruch über 6.000 US-Dollar ist ein wichtiges technisches Signal und wurde von einer deutlichen Verschlechterung der fundamentalen Aussichten begleitet. Wetterrisiken in Westafrika und die zunehmenden Sorgen rund um den starken El Niño könnten den Markt auch in den kommenden Wochen unterstützen. Solange der Kakao Future oberhalb der Ausbruchszone notiert, bleibt der übergeordnete Aufwärtstrend aus meiner Sicht intakt.
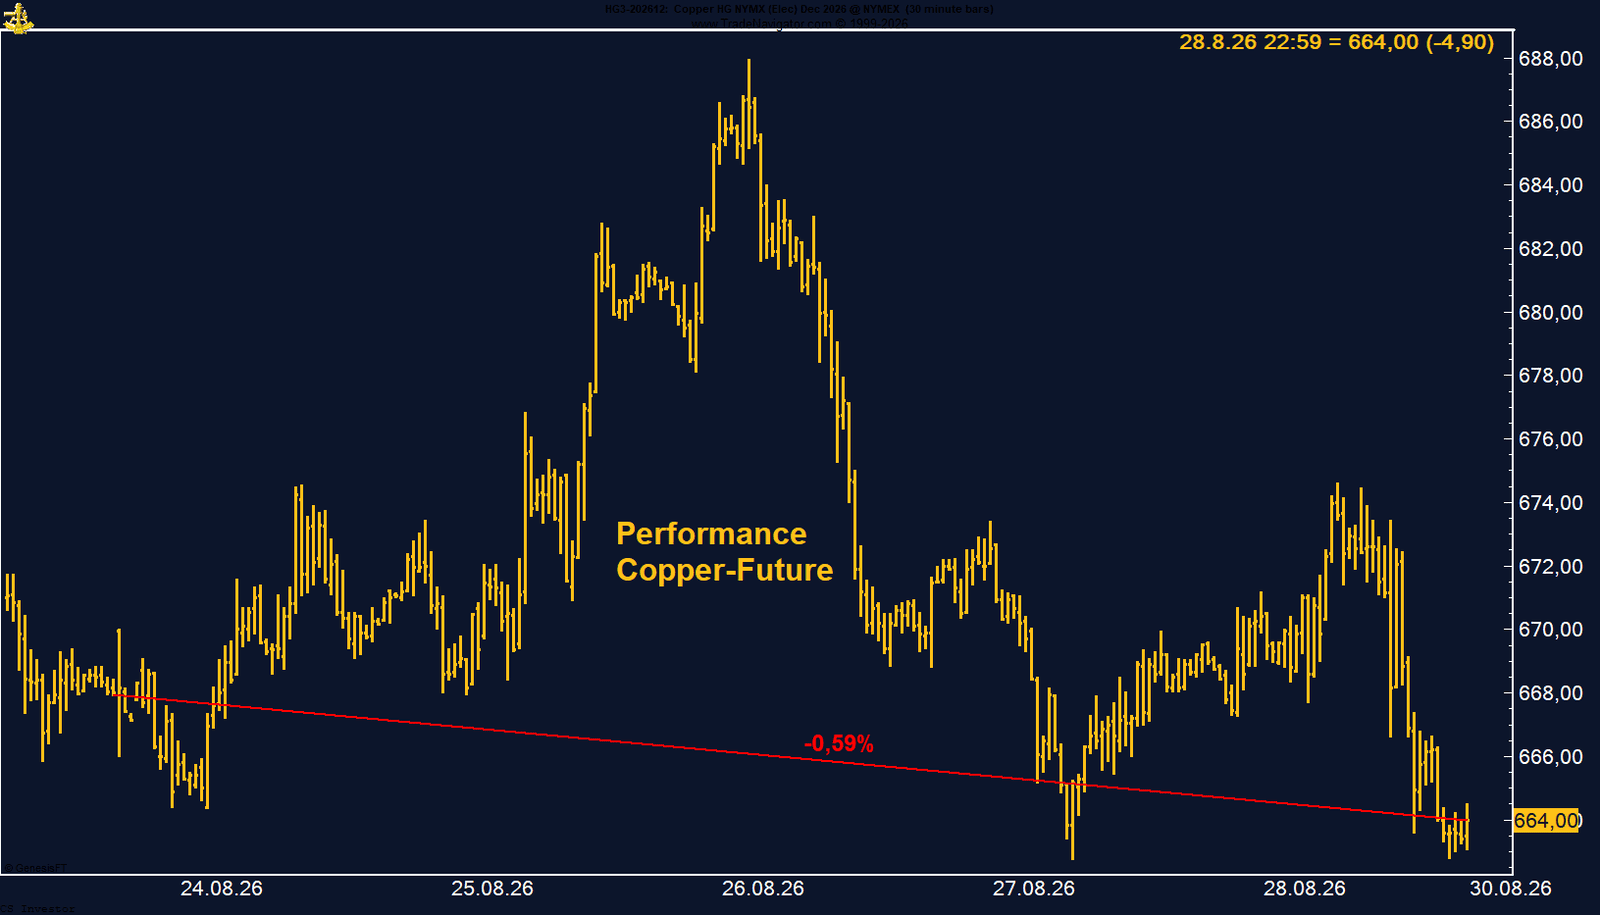
Während der US-Kupfer-Future knapp unter seinem Rekordhoch blieb, erreichte der Londoner Kupfer-Future im Wochenverlauf ein neues Allzeithoch. Trotz der leichten Korrektur liegt der US-Kupfer-Future seit Jahresbeginn weiterhin mit gut 16 % im Plus und bestätigt damit seinen langfristigen Aufwärtstrend.
Fundamental bleibt das Umfeld ausgesprochen konstruktiv. Die weltweiten Kupferlagerbestände befinden sich weiterhin auf einem niedrigen Niveau, während gleichzeitig die Nachfrage hoch bleibt. Hinzu kommen anhaltende Unsicherheiten auf der Angebotsseite, unter anderem durch Produktionsprobleme in wichtigen Förderländern und die anhaltenden Diskussionen über mögliche US-Importzölle auf raffiniertes Kupfer. Das strukturelle Defizit am Kupfermarkt bleibt damit bestehen.
Besonders bemerkenswert sind die aktuellen CoT-Daten. Das Managed Money hat seine Netto-Long-Positionen erneut ausgebaut und hält inzwischen 85.266 Long-Kontrakte.
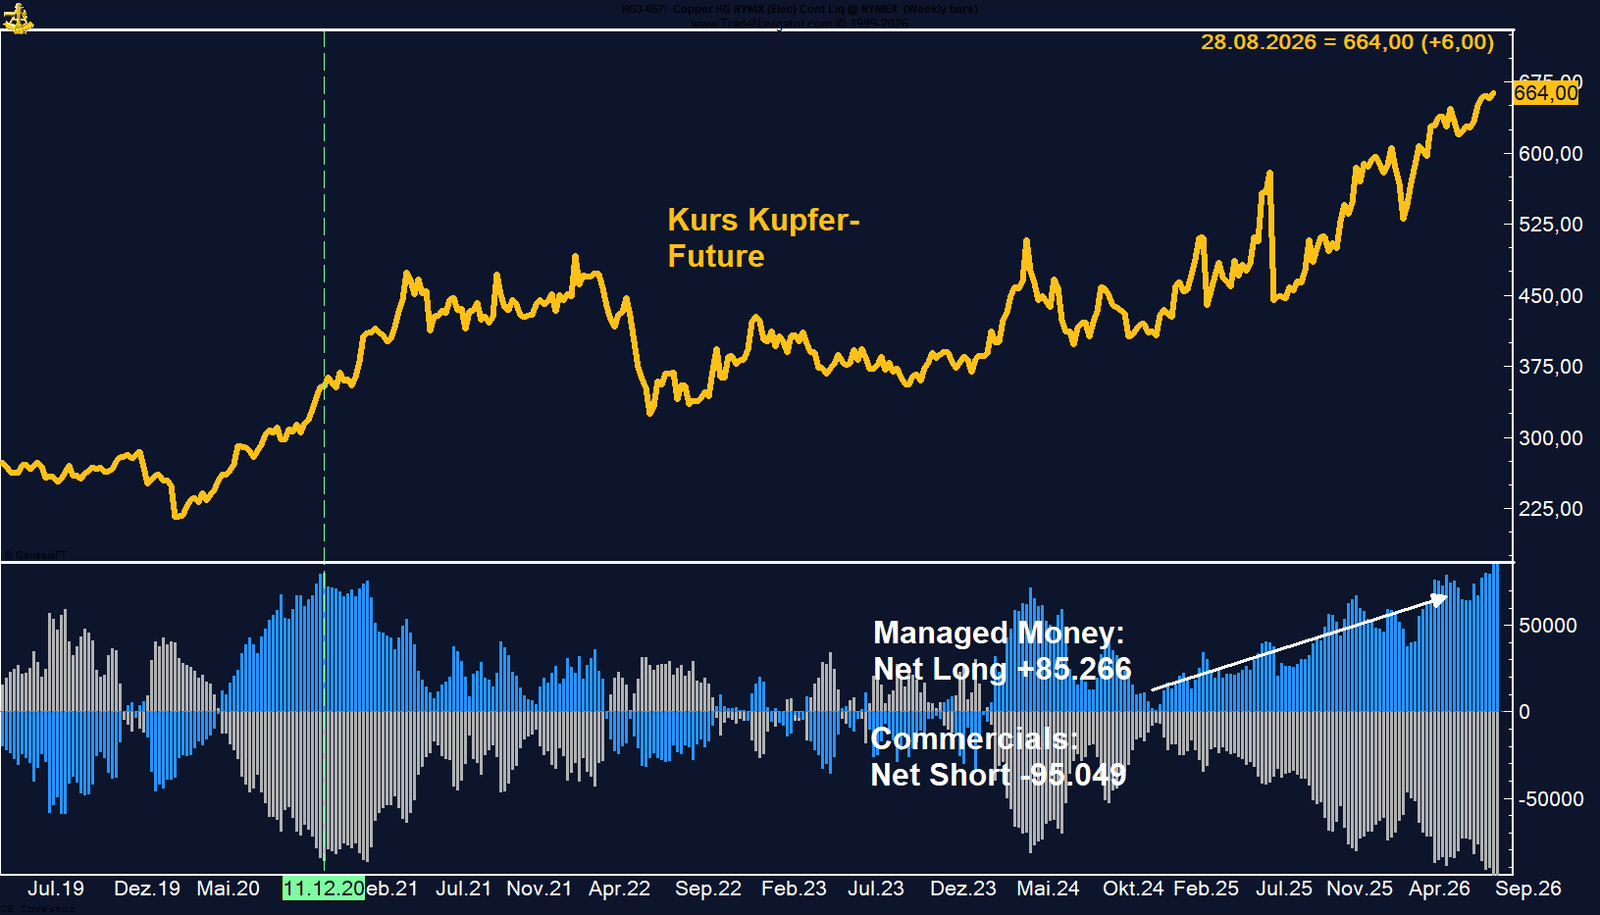
Damit sind institutionelle Spekulanten so optimistisch positioniert wie noch nie zuvor in der Geschichte des US-Kupfer-Futures. Diese Rekord-Positionierung unterstreicht die außergewöhnlich bullische Einschätzung professioneller Marktteilnehmer und bestätigt den langfristig positiven Ausblick für den Markt.
Kurzfristig mahnt allerdings die Saisonalität zur Vorsicht. Historisch entwickelt sich der Kupfer Future bis etwa zum 21. Oktober häufig etwas schwächer, bevor im vierten Quartal regelmäßig eine neue saisonale Aufwärtsbewegung beginnt.
Fazit: Die Rekord-Long-Position des Managed Money ist ein außergewöhnlich starkes Signal und unterstreicht die langfristig positive Einschätzung institutioneller Investoren für den Kupfermarkt. Kurzfristige Rücksetzer aufgrund der saisonalen Schwächephase sind zwar jederzeit möglich, sie könnten jedoch attraktive Gelegenheiten bieten, sich für die nächste größere Aufwärtsbewegung im vierten Quartal zu positionieren.
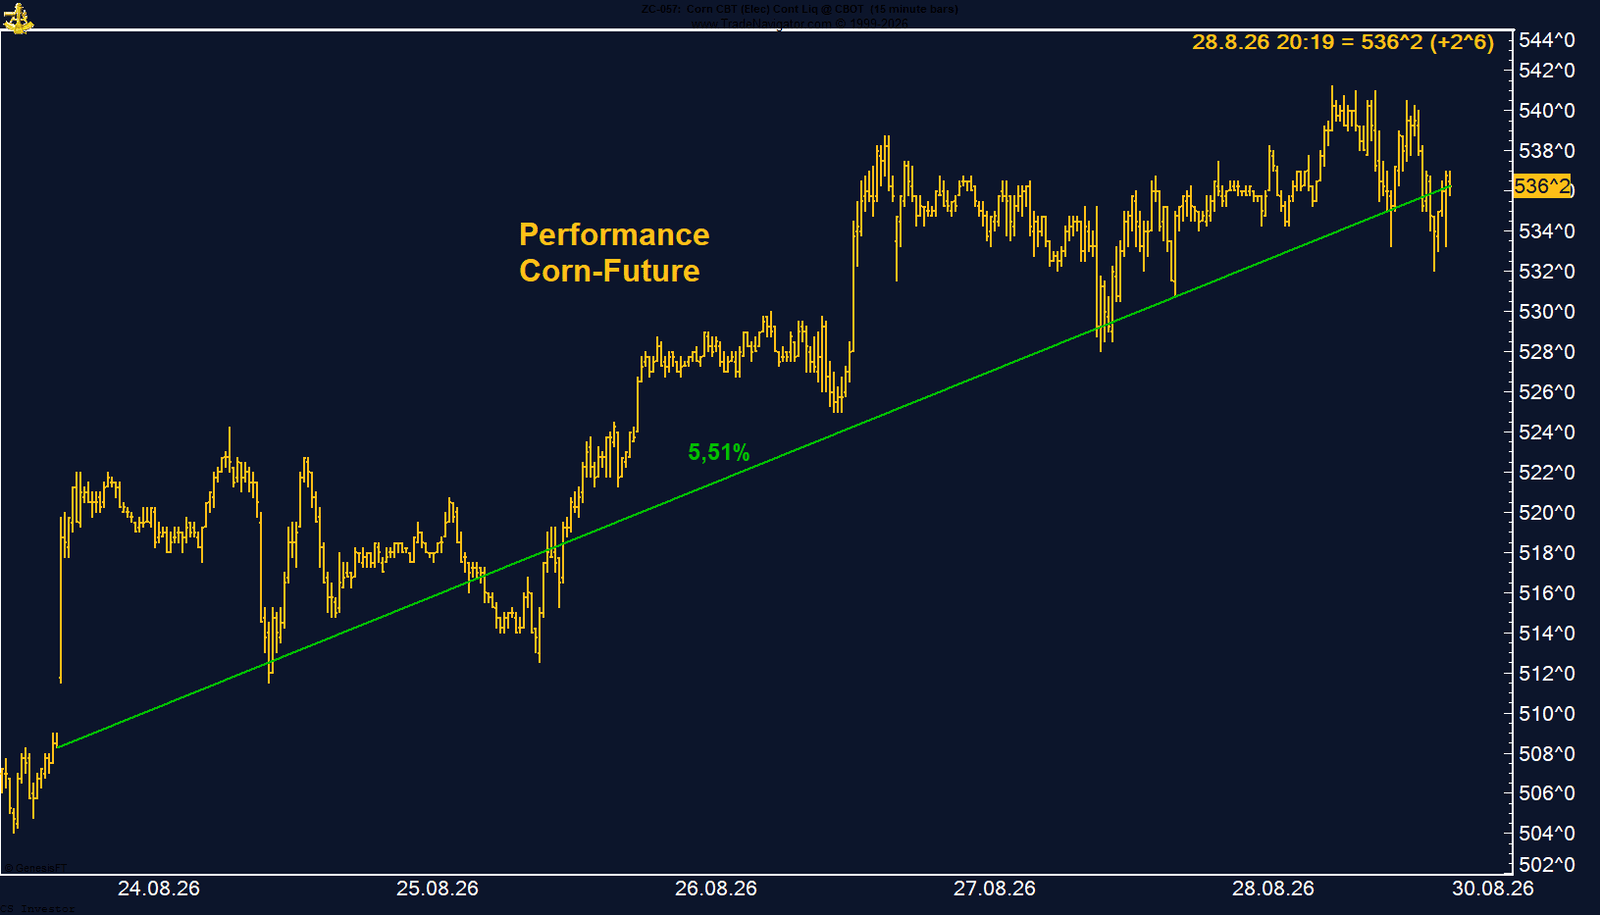
Im Mittelpunkt stehen weiterhin die Wetterbedingungen in den USA.
Die Zustandsbewertungen der US-Maisbestände haben sich zuletzt weiter verschlechtert und der Markt blickt mit zunehmender Sorge auf die Entwicklung der Dürre. Ich habe Ihnen hierzu eine Grafik beigefügt. Sollten sich die Wetterbedingungen weiter verschlechtern, könnten Erinnerungen an das Jahr 2012 wach werden.
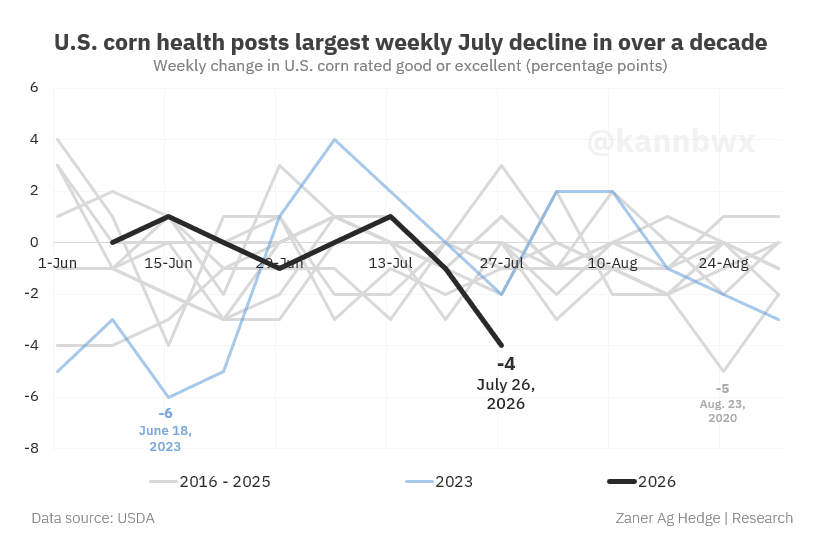
Damals führte eine außergewöhnliche Dürre zu massiven Ernteausfällen und der Mais-Future stieg innerhalb weniger Monate auf ein neues Allzeithoch. Noch ist es dafür zu früh, aber der Markt beginnt, ein solches Szenario zunehmend einzupreisen.
Zusätzliche Unterstützung kommt von den Exporten. Die Nachfrage nach US-Mais bleibt hoch und auch international sorgen Unsicherheiten über die Ernten in wichtigen Anbauregionen für einen freundlichen Markt. Gleichzeitig profitieren die Agrarrohstoffe insgesamt von der angespannten Lage im Schwarzmeerraum.
Besonders beeindruckend präsentieren sich die CoT-Daten. Das Managed Money hat seine Long-Positionen erneut massiv ausgebaut und hält aktuell 440.915 Long-Kontrakte. Damit befinden sich die großen spekulativen Marktteilnehmer auf dem höchsten Long-Niveau seit Februar 2025. Diese Positionierung ist klar strukturell unterstützend und unterstreicht das derzeit positive Marktbild.
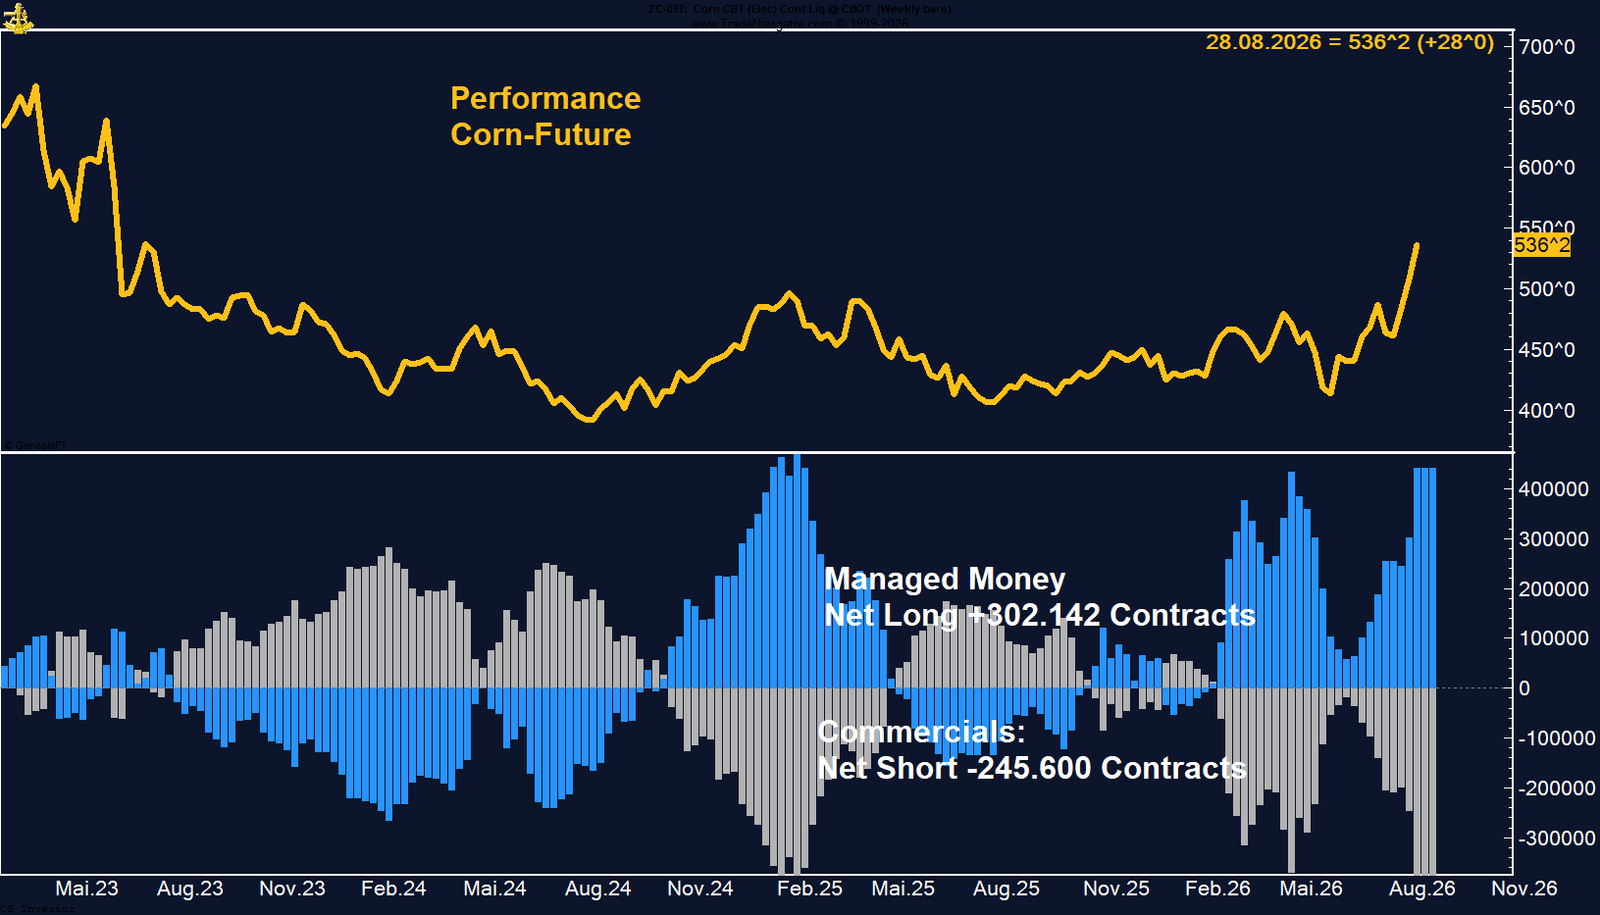
Auch die Saisonalität spricht weiterhin für den Mais-Future. Historisch entwickelt sich der Markt bis in den Herbst hinein häufig freundlich, bevor zum Jahresende eine Konsolidierung einsetzen kann.
Fazit: Der Mais-Future profitiert derzeit von einer außergewöhnlich starken Kombination aus wetterbedingten Ertragsrisiken, robuster Exportnachfrage und einer äußerst bullischen Positionierung des Managed Money. Sollte sich die Dürresituation in den USA weiter verschärfen, könnte der Markt zunehmend Parallelen zum Dürrejahr 2012 ziehen – mit entsprechendem Aufwärtspotenzial für den Maispreis.
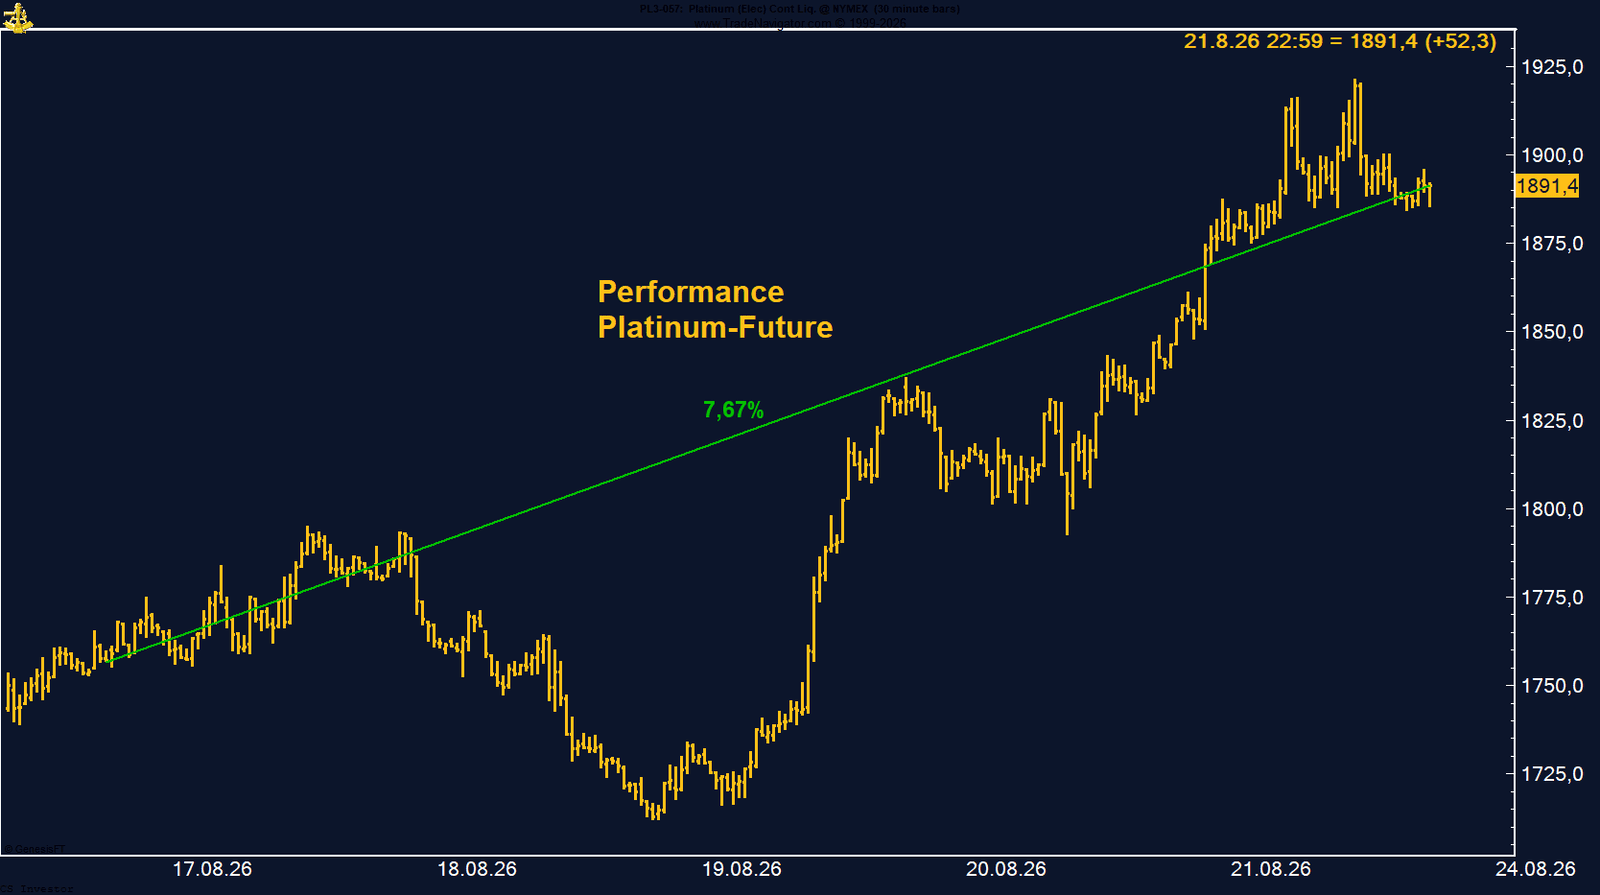
Der Platin Future verlor in der vergangenen Woche 3,04 % und schloss bei 1.833,50 US-Dollar je Unze. Dabei hatte sich das Edelmetall zunächst sehr stark präsentiert und war am Freitag zwischenzeitlich auf über 1.900 US-Dollar gestiegen.
Mit der Rede von Fed-Chef Kevin Warsh auf dem Jackson Hole Symposium drehte die Stimmung jedoch schlagartig. Wie der gesamte Edelmetallsektor geriet auch Platin unter massiven Verkaufsdruck und beendete die Woche nahezu auf dem Wochentief.
Auslöser waren die deutlich gestiegenen Erwartungen an weitere Zinserhöhungen in den USA. Nach den hawkischen Aussagen von Kevin Warsh stieg die Wahrscheinlichkeit einer Zinserhöhung im September laut CME FedWatch auf 57 %. Höhere Renditen und ein stärkerer US-Dollar belasteten daraufhin sämtliche Edelmetalle. Auf Jahressicht liegt der Platin Future damit weiterhin 4,78 % im Minus.
Die CoT-Daten zeigen dagegen weiterhin ein konstruktives Bild. Das Managed Money hat seine Netto-Long-Positionen leicht ausgebaut und hält aktuell 15.386 Long-Kontrakte. Institutionelle Spekulanten bleiben damit auf der Käuferseite und liefern dem Markt trotz der jüngsten Korrektur weiterhin strukturelle Unterstützung.
Saisonal fällt das Bild allerdings weniger positiv aus. Historisch tendiert der Platin Future bis Ende September eher schwächer. Anschließend folgt häufig eine längere Seitwärtsphase, bevor sich ab Mitte Dezember die Wahrscheinlichkeit für eine stärkere Aufwärtsbewegung zum Jahresende erhöht.
Fazit: Der kräftige Rücksetzer war in erster Linie eine Reaktion auf die veränderten Zinserwartungen nach der Rede von Kevin Warsh. Die Positionierung des Managed Money bleibt jedoch unterstützend und spricht gegen eine nachhaltige Eintrübung des langfristigen Marktbildes. Kurzfristig dürfte die ungünstige Saisonalität den Markt allerdings weiter bremsen, bevor sich gegen Jahresende wieder bessere Chancen für steigende Kurse ergeben könnten.
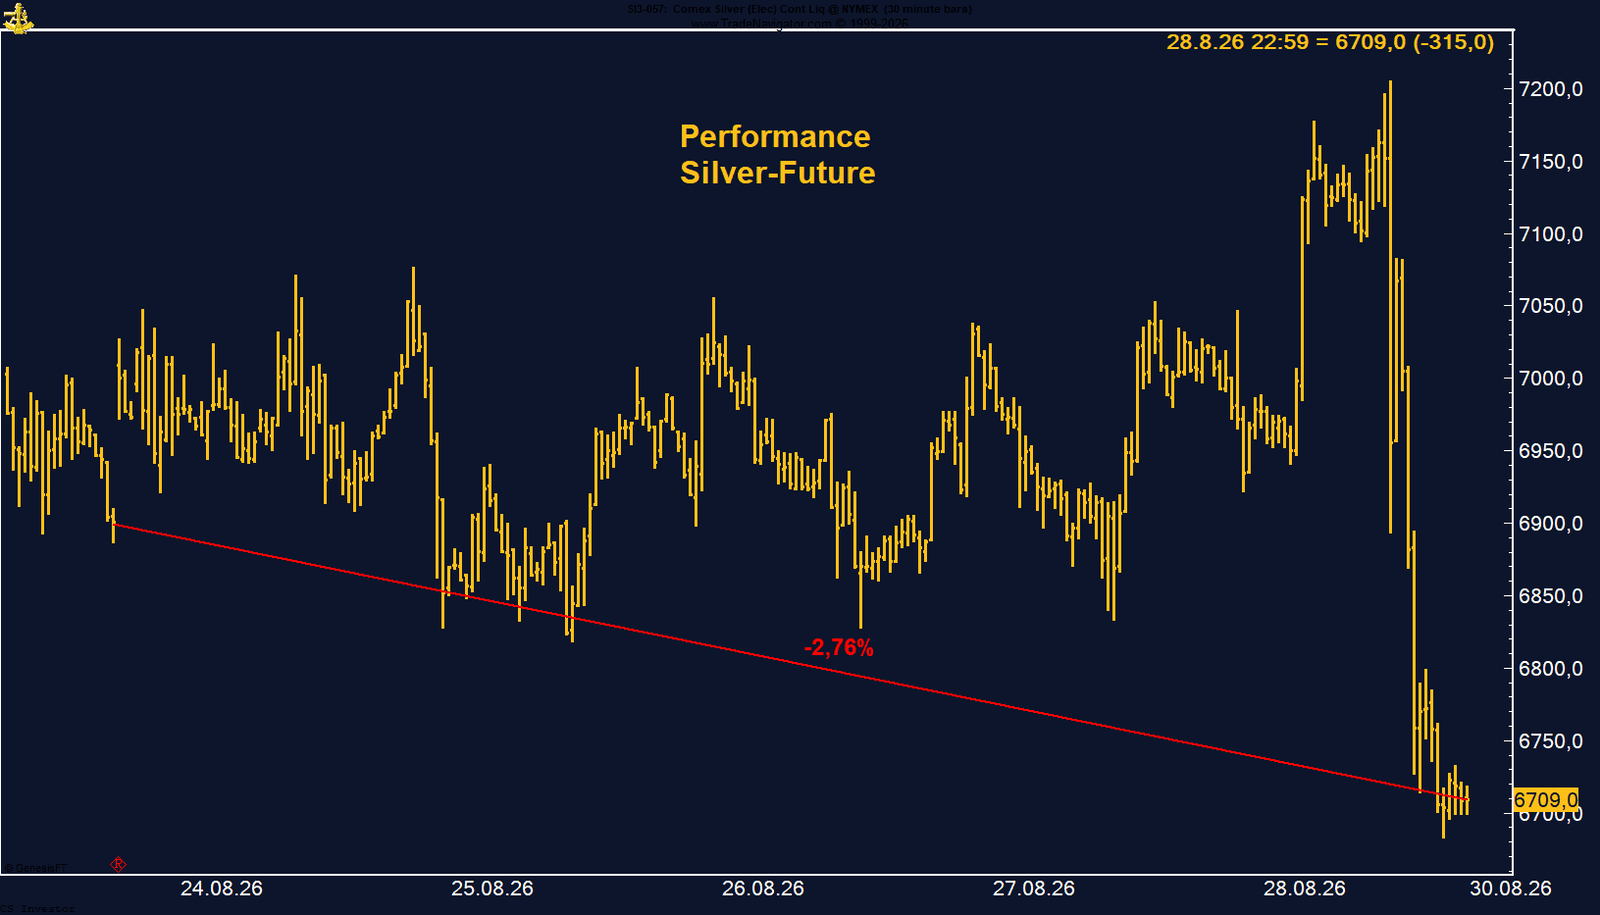
Mit Beginn der Rede von Fed-Chef Kevin Warsh auf dem Jackson Hole Symposium drehte die Stimmung jedoch schlagartig. Innerhalb weniger Stunden verlor der Silver Future rund fünf US-Dollar und beendete die Woche auf dem Wochentief.
Auslöser für den Abverkauf waren die deutlich gestiegenen Erwartungen an eine weitere Zinserhöhung der US-Notenbank. Kevin Warsh betonte, dass die Inflation weiterhin zu hoch sei und die Fed ihre Arbeit möglicherweise noch nicht beendet habe. In der Folge stieg die Wahrscheinlichkeit einer Zinserhöhung um 25 Basispunkte auf der September-Sitzung laut CME FedWatch auf 57 %. Höhere Zinsen und steigende Renditen belasteten daraufhin den gesamten Edelmetallsektor.
Die CoT-Daten senden dagegen weiterhin ein positives Signal. Das Managed Money hat seine Netto-Long-Positionen erneut ausgebaut und hält aktuell 25.261 Long-Kontrakte. Institutionelle Spekulanten bleiben damit auf der Käuferseite und bestätigen den übergeordneten Aufwärtstrend. Aus Sicht der Positionierung bleibt das Bild somit konstruktiv.
Auch die Saisonalität spricht weiterhin für den Silver Future. Historisch entwickelt sich Silber bis etwa Mitte September überdurchschnittlich gut. Bislang folgt der Markt diesem saisonalen Muster weitgehend, auch wenn die hawkischen Aussagen der US-Notenbank kurzfristig für erhebliche Schwankungen gesorgt haben.
Fazit: Der starke Rücksetzer zum Wochenschluss war in erster Linie eine Reaktion auf die veränderten Zinserwartungen nach der Rede von Kevin Warsh. Die strukturellen Faktoren bleiben jedoch positiv. Die weiter steigenden Long-Positionen des Managed Money sowie die freundliche Saisonalität sprechen dafür, dass der übergeordnete Aufwärtstrend des Silver Future trotz der jüngsten Korrektur weiterhin intakt bleibt.
Sojabohnen gewinnen auf Wochenbasis +3,85%.
Performance 5 Jahre: -4,52%
Die letzte Woche im 30min Chart:
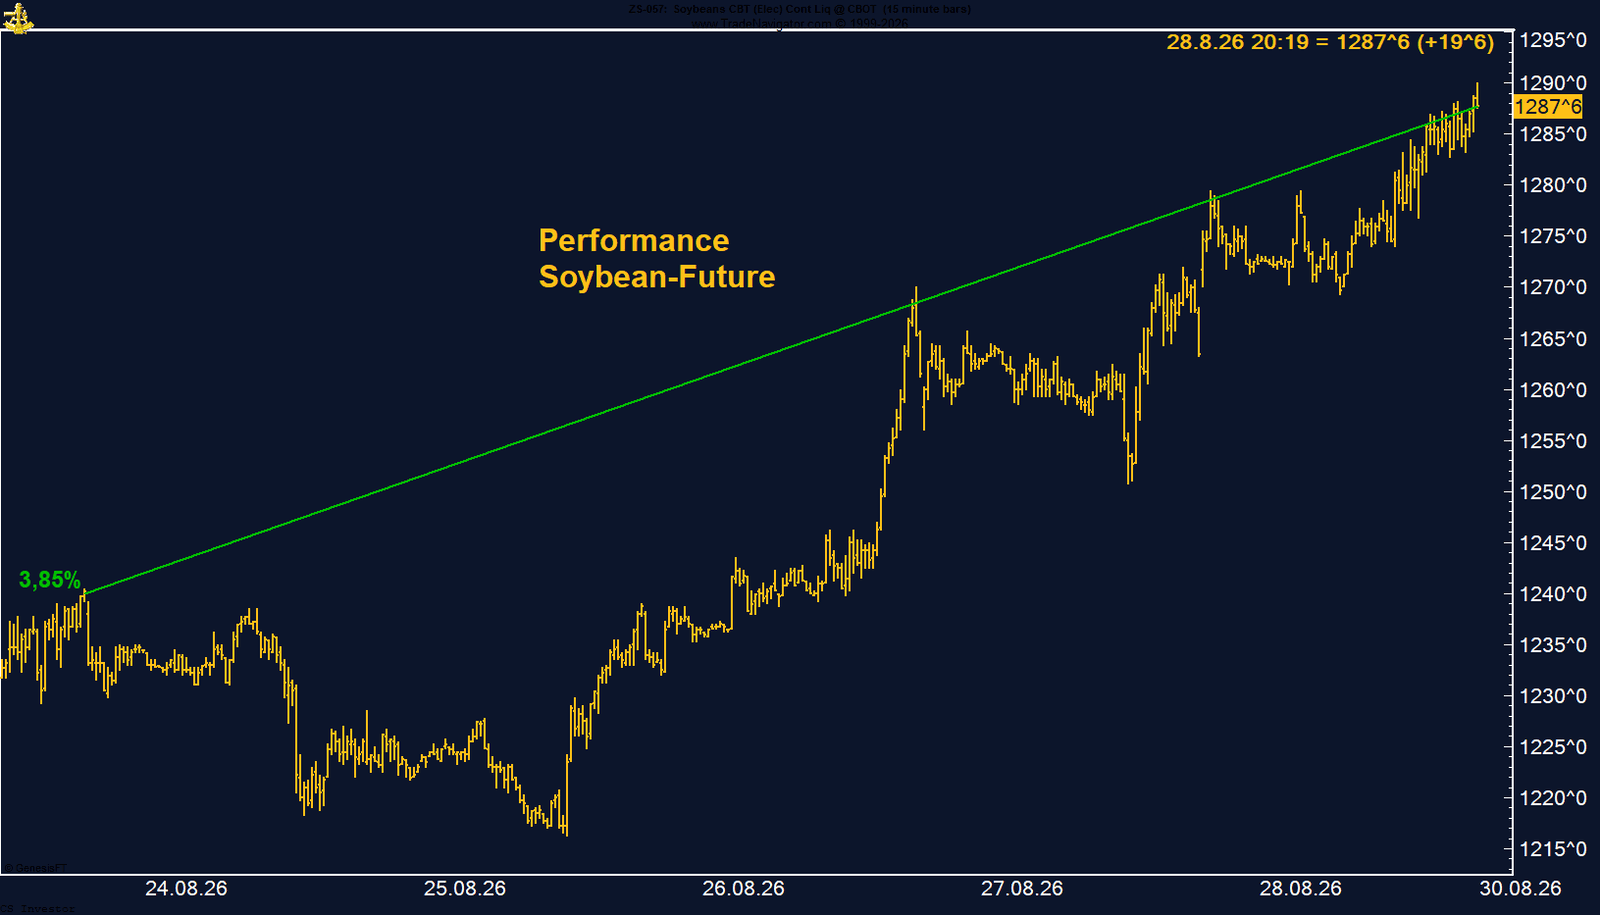
Sojabohnen: Flash Sales nach China treiben Kurs auf Mehrjahreshoch
Haupttreiber der Aufwärtsbewegung waren erneut die starke Exportnachfrage sowie zunehmende Sorgen über das weltweite Angebot.
Besonders im Fokus standen mehrere sogenannte Flash Sales des US-Landwirtschaftsministeriums (USDA). Allein in der vergangenen Woche wurden Verkäufe von 182.000 Tonnen Sojabohnen nach China sowie weitere 226.000 Tonnen an unbekannte Käufer gemeldet. Zusätzlich wurden 200.000 Tonnen Sojaschrot verkauft, jeweils zur Hälfte nach Deutschland und in die Niederlande. Bereits in den vergangenen Wochen hatte China mehrfach große Mengen US-Sojabohnen gekauft. Diese kontinuierlich hohe Nachfrage sorgt für erheblichen Rückenwind am Markt.
Unterstützend wirkten zudem die etwas schwächeren Zustandsbewertungen der US-Sojabohnenernte sowie Berichte über extreme Hitze und Starkregen in wichtigen chinesischen Anbaugebieten. Dadurch könnte China künftig noch stärker auf Importe angewiesen sein. Zusätzlich kursieren Berichte, wonach die US-Regierung die Beimischungsquoten für Biokraftstoffe ab 2027 deutlich anheben könnte. Das würde die Nachfrage nach Sojaöl weiter erhöhen und den Markt zusätzlich stützen.
Auch die CoT-Daten bleiben ausgesprochen bullish. Das Managed Money hat seine Long-Positionen nochmals deutlich ausgebaut und hält aktuell 221.427 Long-Kontrakte. Das ist strukturell unterstützend und bestätigt den derzeitigen Aufwärtstrend.
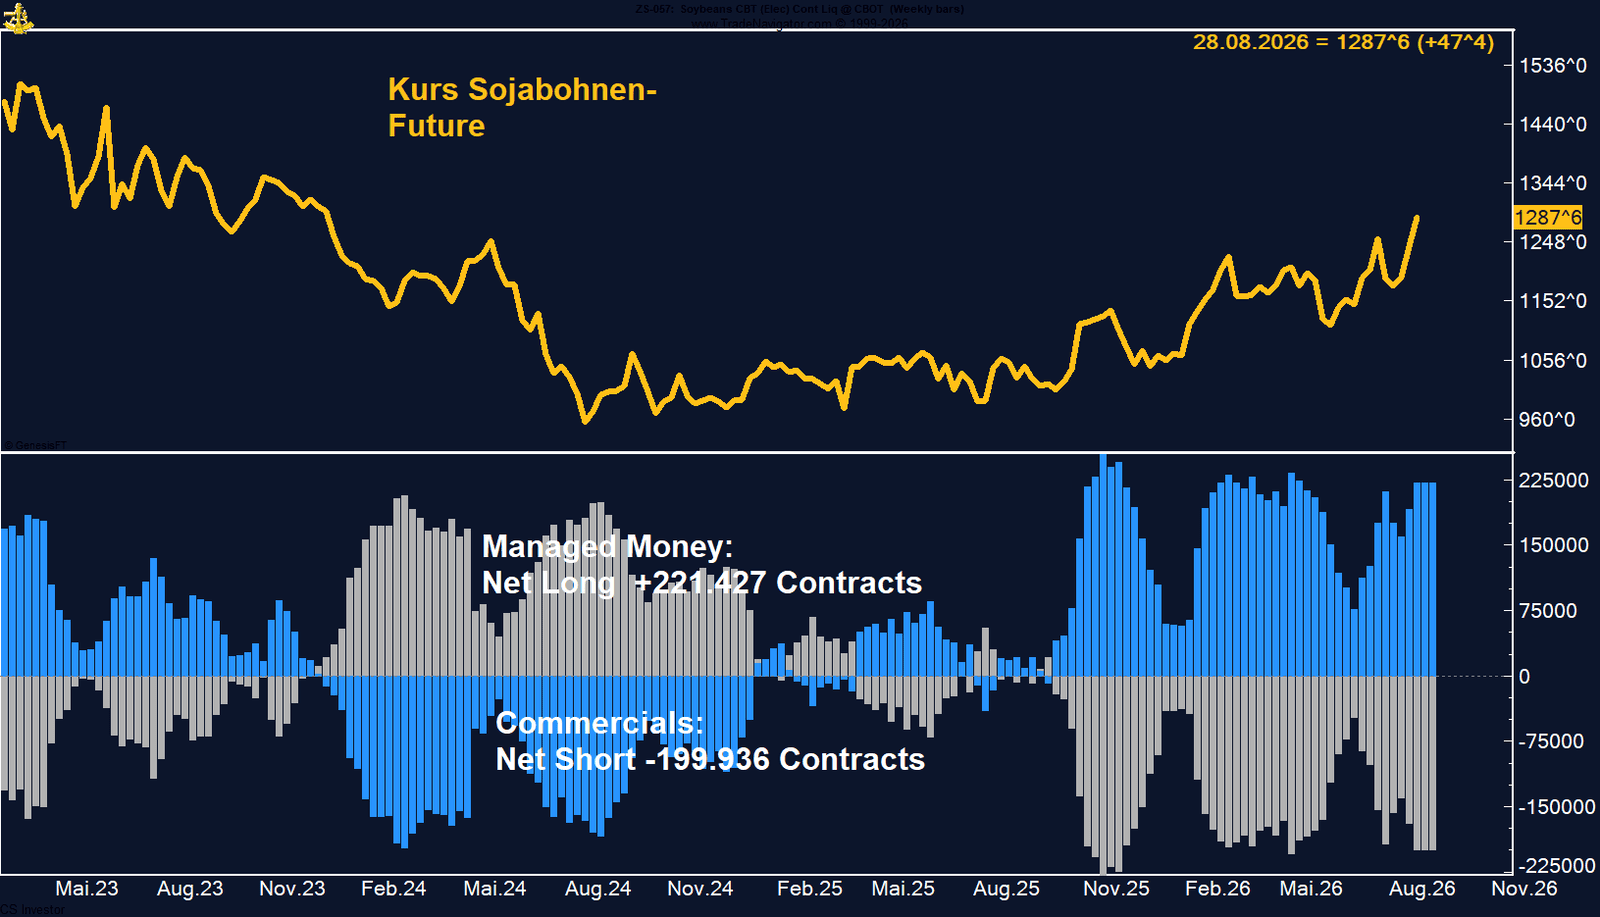
Saisonal bleibt das Umfeld ebenfalls freundlich. Historisch tendiert der Sojabohnen-Future bis in den Herbst hinein fest, bevor gegen Ende des Jahres eine Konsolidierung wahrscheinlicher wird.
Fazit: Der Sojabohnen-Future profitiert derzeit von einer außergewöhnlich starken Exportnachfrage, insbesondere aus China, sowie von wachsenden Angebotsrisiken. Die massiven Flash Sales, die bullische Positionierung des Managed Money und die Aussicht auf eine höhere Nachfrage aus dem Biokraftstoffsektor sprechen weiterhin für einen konstruktiven Markt. Solange diese Faktoren bestehen bleiben, dürfte der Aufwärtstrend intakt bleiben.
Weizen gewinnt auf Wochenbasis +11,97%.
Performance 5 Jahre: +11,36%
Die letzte Woche im 30min Chart:
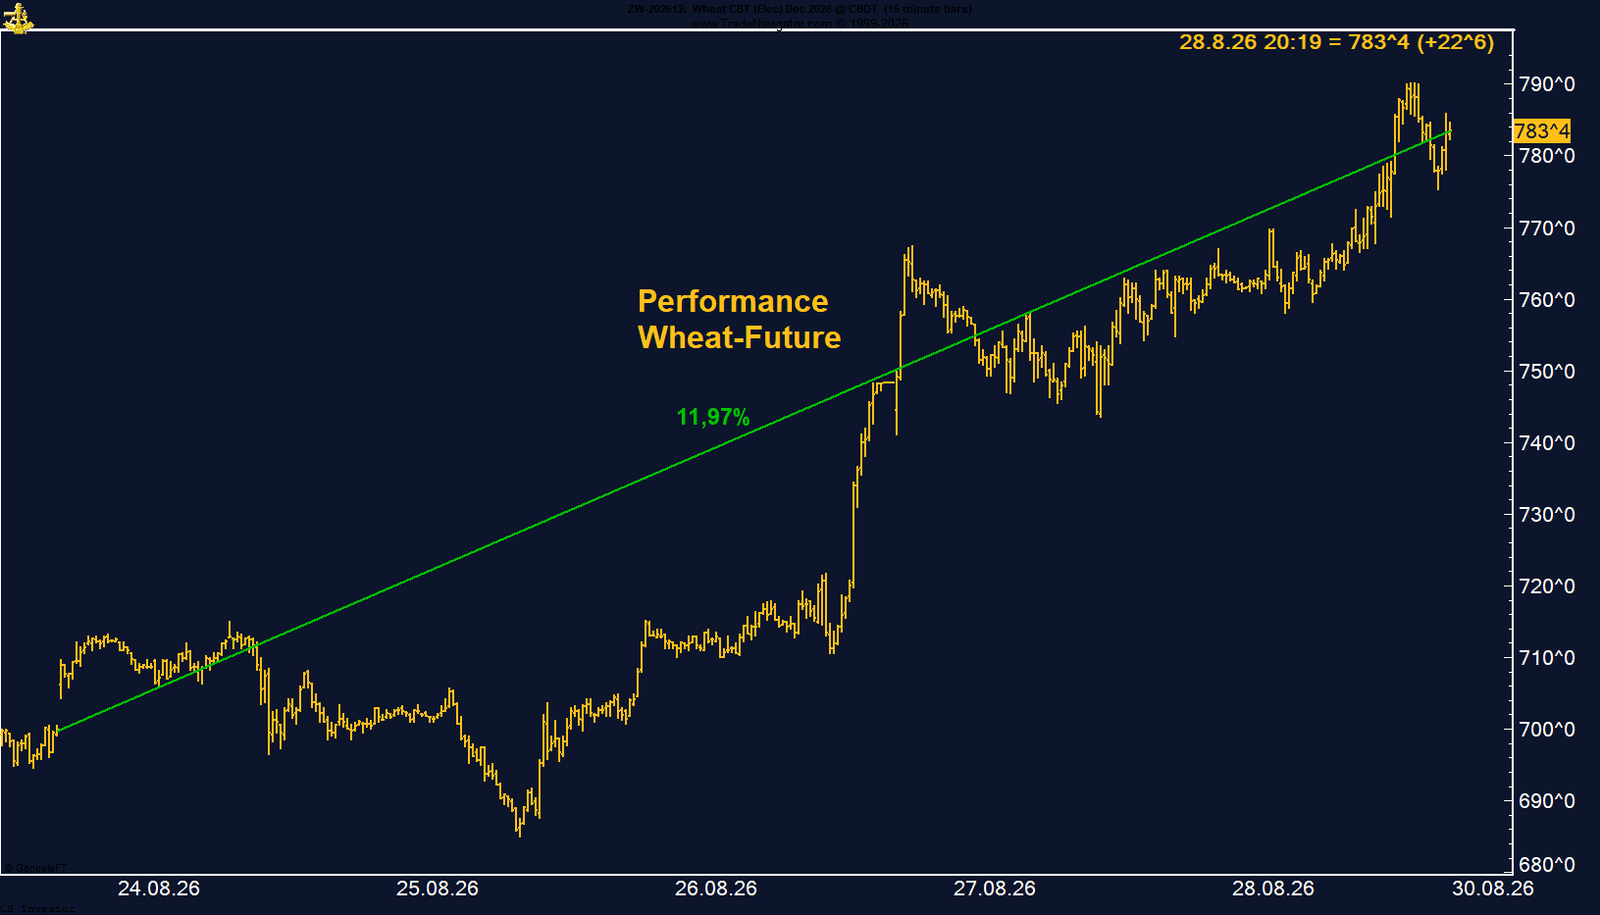
Weizen-Future explodiert: Schwarzes Meer bleibt der entscheidende Preistreiber
Haupttreiber der Rally bleibt die weitere Eskalation im Schwarzmeerraum. Russland und die Ukraine stehen zusammen für rund 27 % der weltweiten Weizenproduktion.
Die zunehmenden militärischen Spannungen sowie Angriffe auf die Hafen- und Exportinfrastruktur sorgen dafür, dass der Markt wieder verstärkt Risiken für die weltweite Versorgung einpreist. Gleichzeitig weichen viele Importeure inzwischen auf alternative Lieferländer aus, da die Versorgung über das Schwarze Meer zunehmend unsicher geworden ist.
Aus meiner Sicht spielt jedoch nicht nur die geopolitische Lage eine entscheidende Rolle. Auch die Entwicklung des El Niño dürfte den Weizenmarkt in den kommenden Monaten zunehmend beeinflussen. Ein starker El Niño verändert weltweit die Niederschlagsverteilung und erhöht in zahlreichen wichtigen Anbauregionen das Risiko für Trockenheit oder Ernteausfälle. Damit kommt neben den geopolitischen Risiken ein weiterer fundamentaler Preistreiber hinzu.
Auch die CoT-Daten bestätigen das deutlich verbesserte Marktbild. Das Managed Money hat seine Short-Positionen in den vergangenen Wochen massiv reduziert und hält aktuell nur noch 6.779 Kontrakte netto Short. Damit sind die großen spekulativen Marktteilnehmer inzwischen nahezu neutral positioniert. Der aggressive Abbau der Short-Positionen hat die Aufwärtsbewegung zusätzlich beschleunigt.
Auch saisonal bleibt das Umfeld zunächst konstruktiv. Historisch zeigt der Weizen-Future bis in den Herbst hinein häufig eine freundliche Entwicklung, bevor gegen Jahresende eine stärkere Konsolidierung einsetzen kann.
Fazit: Der Weizen-Future profitiert derzeit gleich von mehreren starken Einflussfaktoren. Die Eskalation im Schwarzmeerraum belastet die weltweiten Exportströme, gleichzeitig dürfte ein starker El Niño die Angebotsrisiken in den kommenden Monaten erhöhen. Hinzu kommt der massive Abbau der Short-Positionen durch das Managed Money. Solange sich an dieser Gemengelage nichts Grundlegendes ändert, bleibt das fundamentale Umfeld für den Weizen-Future positiv.
WTI Crude Oil verliert auf Wochenbasis -3,88%.
Performance 5 Jahre: +12,84%
Die letzte Woche im 30min Chart:
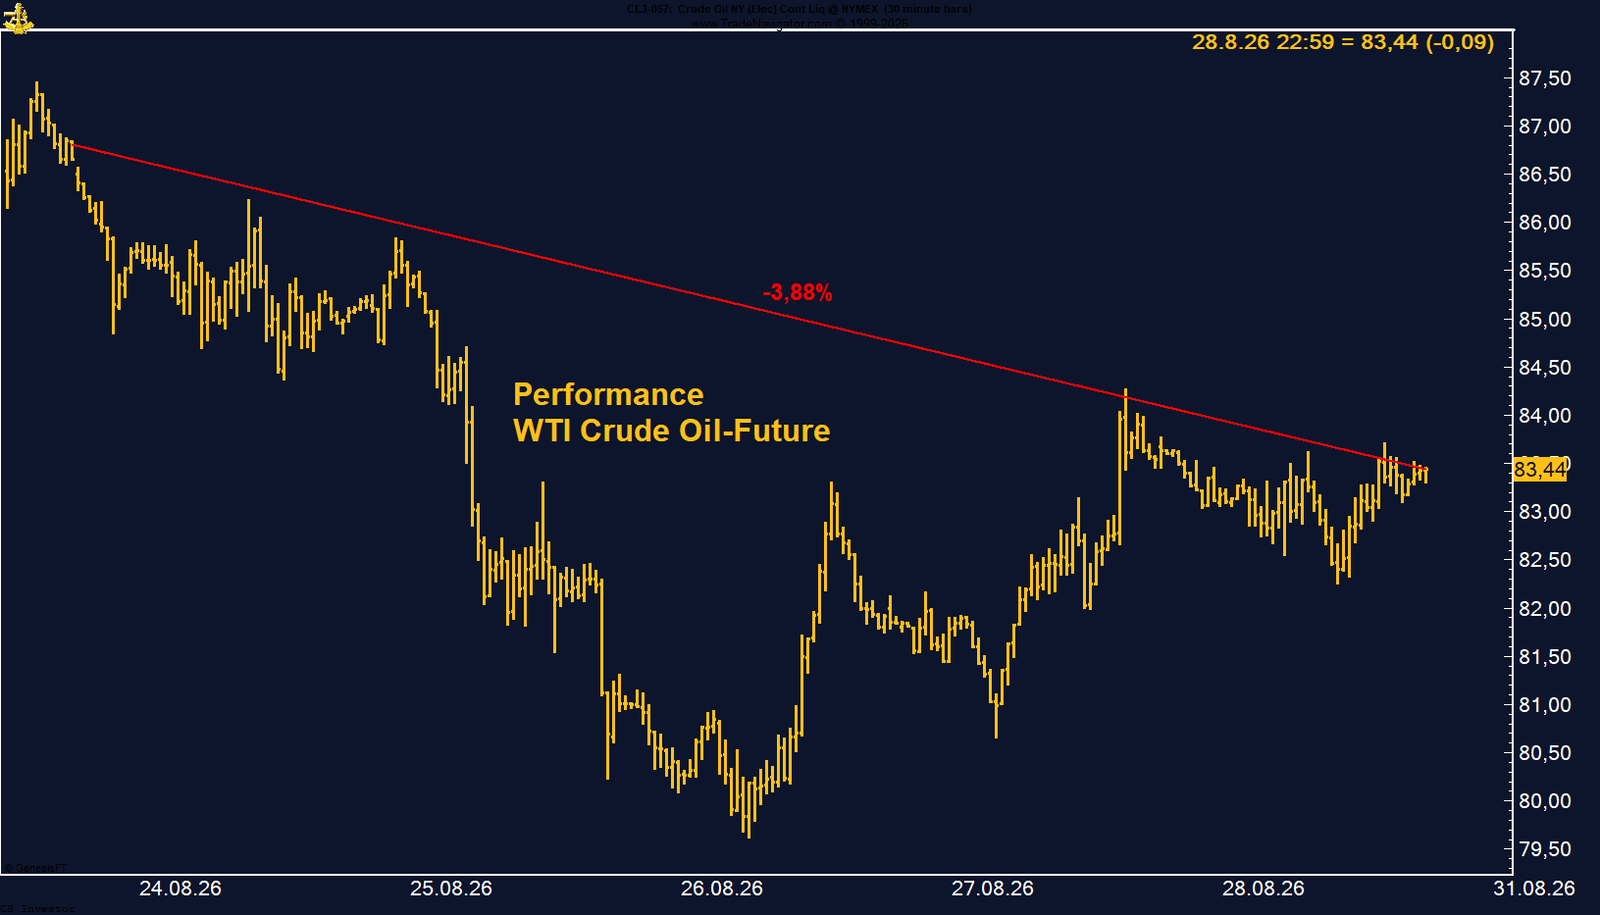
WTI Crude Oil Future: Entspannung im Nahen Osten nimmt dem Ölpreis den Risikoaufschlag
Hauptgrund für den Preisrückgang war die weitere Entspannung der Lage im Nahen Osten und die zunehmende Erwartung, dass sich die Ölversorgung über die Straße von Hormus weiter normalisieren wird.
In den vergangenen Tagen hat sich die geopolitische Lage deutlich beruhigt. Durch die Straße von Hormus werden wieder größere Mengen Öl transportiert und die Staaten der Region haben Gespräche aufgenommen, um den Konflikt auf diplomatischem Weg zu entschärfen. Gleichzeitig haben sich die USA weitgehend aus den laufenden Verhandlungen zurückgezogen. Aus meiner Sicht ist das ein positives Signal. Entscheidend ist, dass die Straße von Hormus dauerhaft offen bleibt und damit Öl, Erdgas und andere wichtige Rohstoffe wieder ungehindert die Weltmärkte erreichen können. Damit verschwindet ein Teil der geopolitischen Risikoprämie, die den Ölpreis in den vergangenen Monaten getragen hatte.
Die CoT-Daten zeigen dagegen kaum Veränderungen. Das Managed Money hält aktuell 123.449 Long-Kontrakte und ist damit weiterhin klar auf der Long-Seite positioniert. Die institutionellen Investoren haben ihre Einschätzung zuletzt kaum verändert, was für eine weiterhin stabile Marktstruktur spricht.
Auch die Saisonalität bleibt unterstützend. Historisch entwickelt sich der WTI Crude Oil Future bis etwa Mitte Oktober überdurchschnittlich gut. Damit spricht das saisonale Muster trotz des jüngsten Rücksetzers weiterhin eher für stabile bis steigende Preise in den kommenden Wochen.
Fazit: Der Rückgang der vergangenen Woche ist vor allem auf die sinkende geopolitische Risikoprämie zurückzuführen. Mit der schrittweisen Normalisierung der Ölexporte über die Straße von Hormus hat der Markt einen Teil seiner Krisenaufschläge wieder abgegeben. Gleichzeitig bleiben die CoT-Daten stabil und auch die Saisonalität spricht weiterhin für ein grundsätzlich konstruktives Umfeld. Entscheidend wird nun sein, ob die diplomatischen Bemühungen im Nahen Osten weiter Fortschritte machen oder neue geopolitische Spannungen entstehen.
USD/JPY gewinnt auf Wochenbasis +0,69%.
Performance 5 Jahre: +45,94%
Die letzte Woche im 30min Chart:
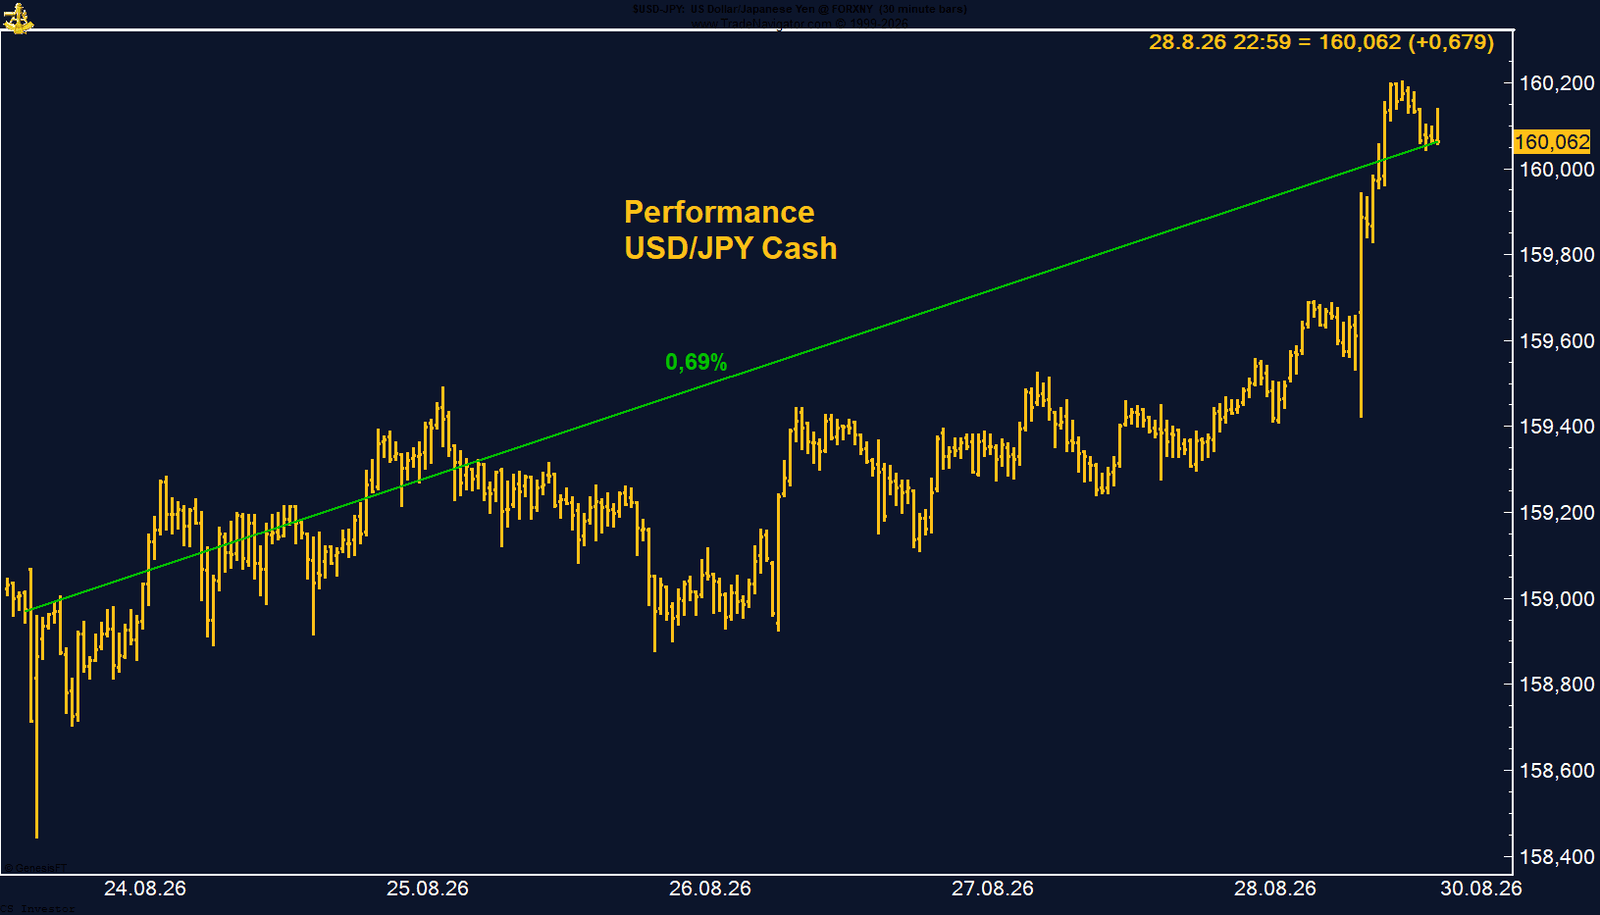
Unmittelbar nach den Interventionen war der US-Dollar bis auf 155,226 Yen gefallen. Inzwischen notiert das Währungspaar jedoch wieder oberhalb der Marke von 160 Yen.
Damit zeigt sich erneut, wie stark die fundamentalen Kräfte am Devisenmarkt sind. Der weiterhin große Zinsunterschied zwischen den USA und Japan sorgt dafür, dass Anleger bevorzugt Kapital in den höher verzinsten US-Dollar investieren und den Yen als Finanzierungswährung nutzen.
Zusätzlichen Rückenwind erhielt der US-Dollar durch die Rede von Fed-Präsident Kevin Warsh beim Jackson-Hole-Symposium. Seine hawkischen Aussagen führten zu deutlich steigenden Zinserwartungen in den USA und stärkten den Dollar weltweit. Gleichzeitig wächst zwar die Erwartung, dass die Bank of Japan im September die Zinsen erneut anheben könnte, bislang reicht dies jedoch nicht aus, um den Zinsvorteil des US-Dollars entscheidend zu verringern.
Auch die strukturellen Belastungsfaktoren für den Yen bestehen weiter. Die hohen Energieimporte, die fiskalischen Herausforderungen Japans und der anhaltende Carry-Trade sprechen derzeit eher gegen eine nachhaltige Aufwertung der japanischen Währung.
Fazit: Die Erholung des US-Dollars gegenüber dem Yen zeigt, dass Deviseninterventionen ohne eine grundlegende Veränderung der Zinsdifferenz meist nur kurzfristige Wirkung entfalten. Solange die Federal Reserve eine restriktive Geldpolitik verfolgt und der Zinsvorteil der USA bestehen bleibt, dürfte der US-Dollar gegenüber dem Yen gut unterstützt bleiben. Sollte die Bank of Japan im September die Zinsen anheben, könnte dies den Anstieg zwar bremsen, das grundsätzliche Bild dürfte sich dadurch jedoch zunächst kaum verändern.