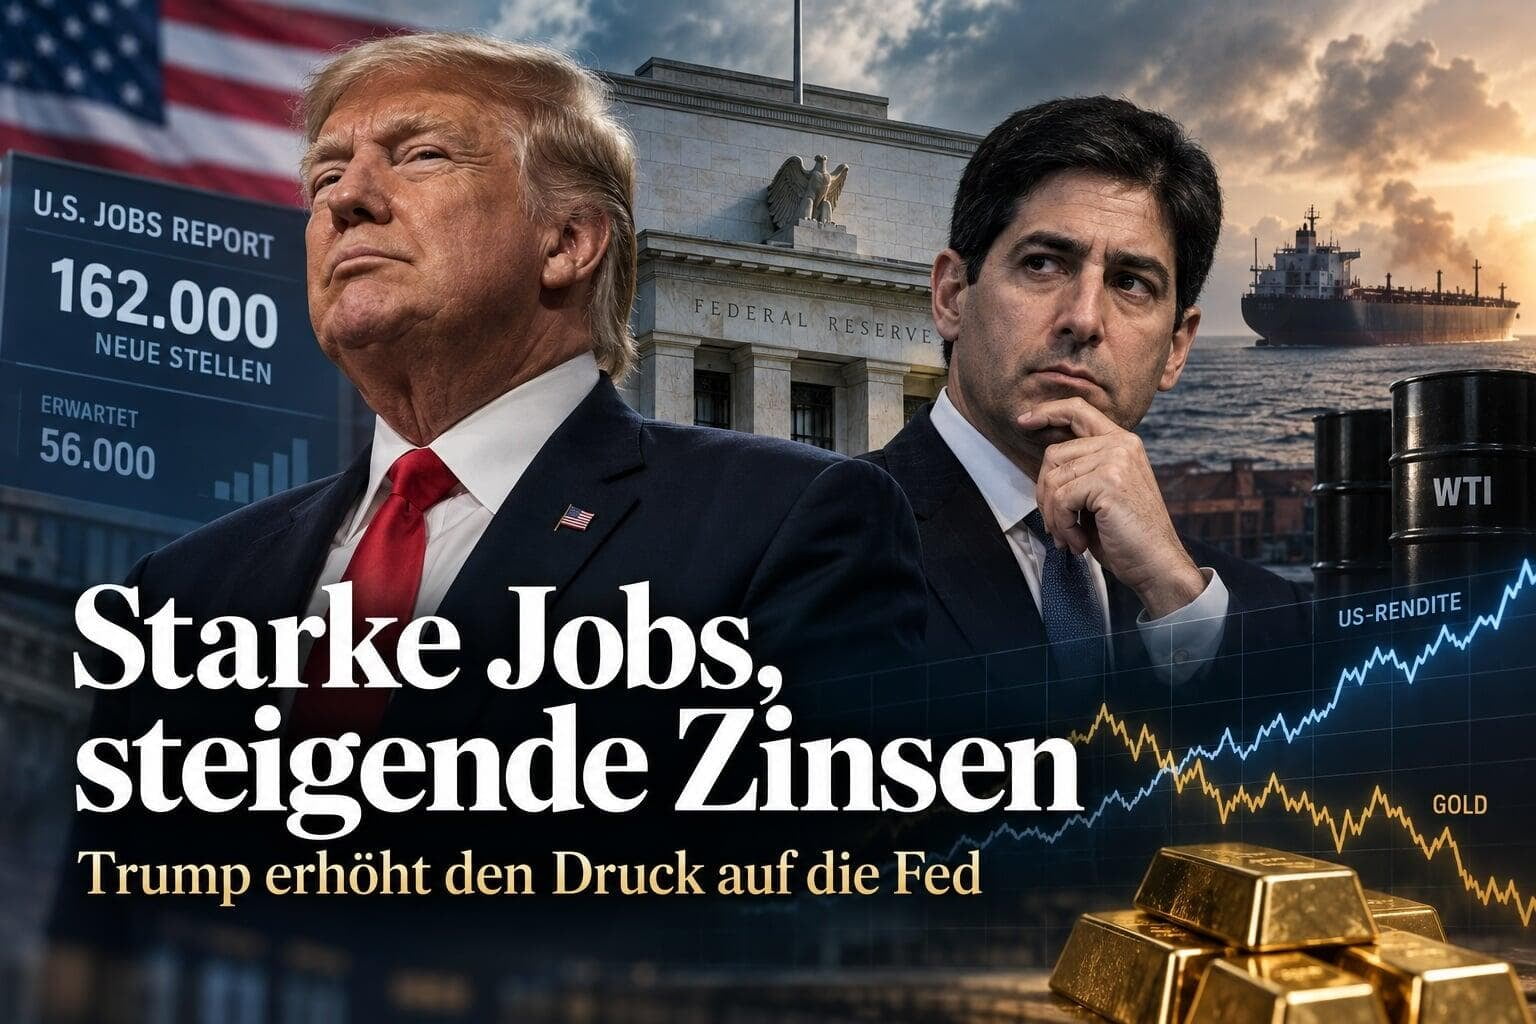
Entsprechend schnell meldete sich der US-Präsident zu Wort und feierte die Zahlen auf Truth Social. Gleichzeitig erneuerte er allerdings seine Forderung nach niedrigeren Zinsen. Genau hier beginnt der Widerspruch, der uns als Trader in den kommenden Wochen beschäftigen dürfte.
Denn der Kapitalmarkt interpretiert die starken Arbeitsmarktdaten völlig anders. Die Wahrscheinlichkeit einer Zinserhöhung der Federal Reserve im September stieg nach Veröffentlichung der Zahlen wieder auf rund 60 %. Gleichzeitig zogen die Renditen amerikanischer Staatsanleihen an. Ein robuster Arbeitsmarkt gibt der Fed schließlich keinen Grund, wegen konjunktureller Schwäche vorschnell von ihrem Kampf gegen die Inflation abzurücken.
Damit nimmt der Konflikt zwischen dem Weißen Haus und der Federal Reserve weiter an Schärfe zu. Trump möchte niedrigere Zinsen und günstigere Finanzierungskosten für die amerikanische Wirtschaft. Fed-Chef Kevin Warsh hat dagegen erst in Jackson Hole klargemacht, dass der Kampf gegen die Inflation noch lange nicht gewonnen ist. Die starken Arbeitsmarktdaten stärken zunächst einmal Warshs Position.
Und als wäre das nicht genug, kommt aus dem Nahen Osten zusätzlicher Inflationsdruck. Die Situation rund um den Iran und die Straße von Hormus ist erneut eskaliert. Amerikanische und iranische Kräfte haben inzwischen Schiffe beziehungsweise Tanker der jeweils anderen Seite angegriffen. Der Ölmarkt reagierte entsprechend: WTI legte innerhalb einer Woche um mehr als 9 % zu und notiert wieder oberhalb von 90 US-Dollar. Ein dauerhaft hoher Ölpreis wäre genau das, was die Notenbanken momentan nicht gebrauchen können.
Auch Europa steht vor einer weiteren Straffung der Geldpolitik. Eine Zinserhöhung der EZB auf ihrer Sitzung am 10. September gilt inzwischen als sehr wahrscheinlich. Damit könnte sich in den kommenden Wochen ein ungewöhnliches Bild ergeben: Während die Politik niedrigere Finanzierungskosten fordert, zwingen Energiepreise und Inflationsrisiken die Notenbanken möglicherweise zu weiteren Zinserhöhungen.
⸻
Unsere Positionen im Überblick
Die vergangene Woche war von sehr unterschiedlichen Entwicklungen innerhalb des Portfolios geprägt. Besonders stark präsentierte sich WTI Crude Oil mit einem Wochenplus von 9,39 %, während auch Sojabohnen und Henry Hub Erdgas zulegen konnten. Deutlich unter Druck gerieten dagegen Albemarle, Kakao, Kaffee, Baumwolle und Weizen. Bei den Edelmetallen fiel die Wochenbewegung vergleichsweise moderat aus, wobei die überraschend starken US-Arbeitsmarktdaten am Freitag erneut für steigende Zinserwartungen sorgten. Auffällig bleiben die CoT-Daten: Bei Mais, Sojabohnen, Gold und Kupfer hält das Managed Money weiterhin sehr große Long-Positionen, während bei Henry Hub Erdgas eine außergewöhnlich hohe Short-Positionierung besteht.
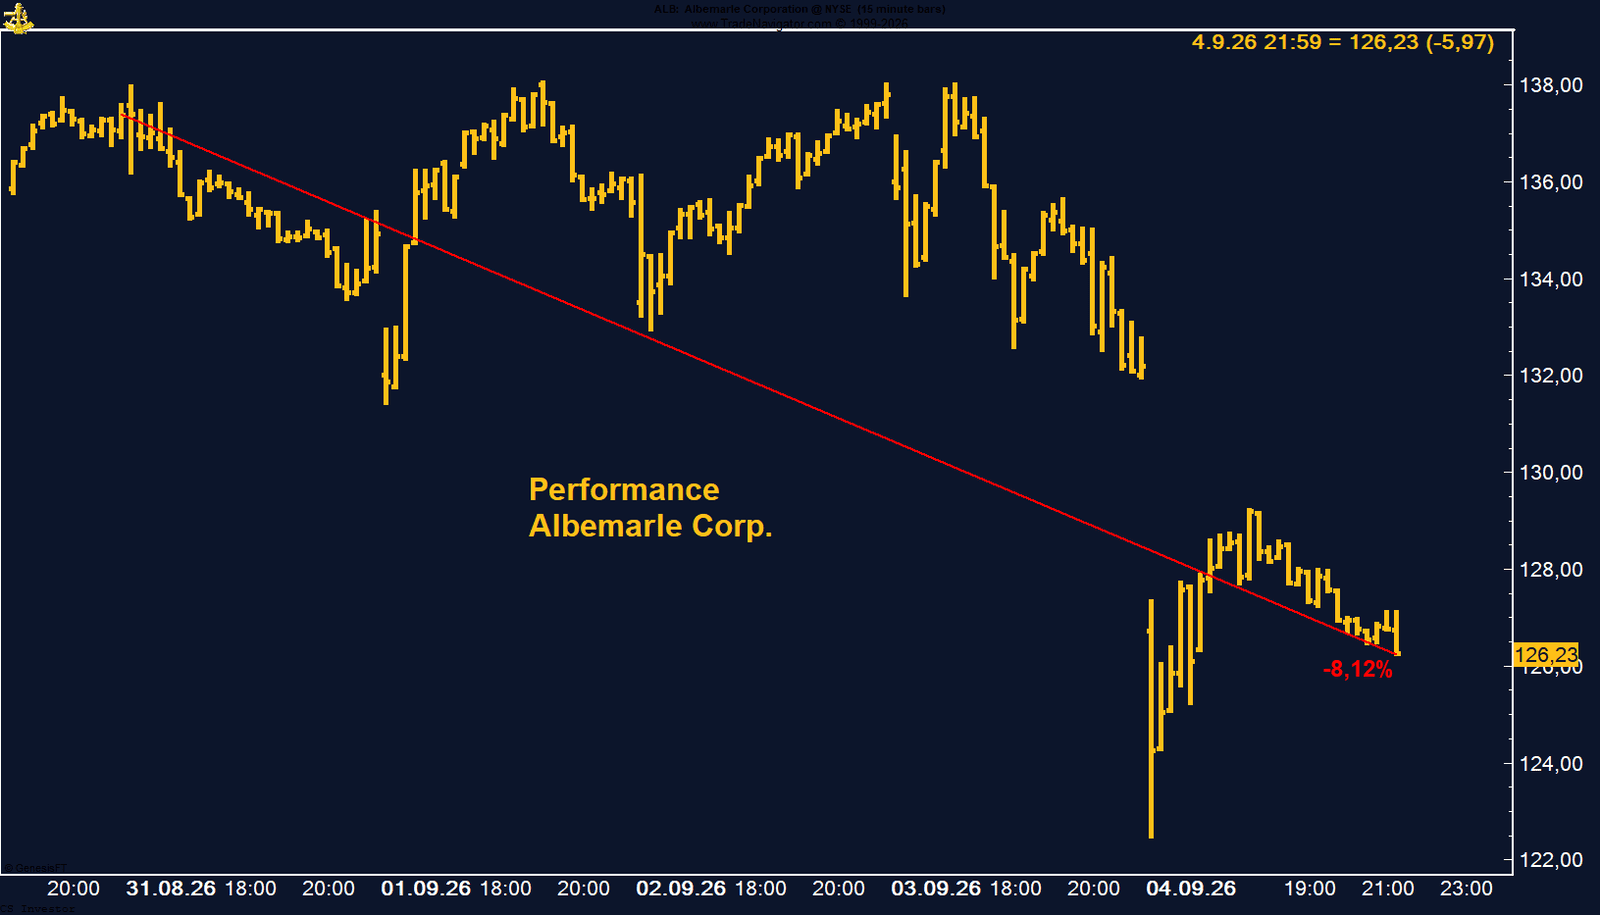
• Albemarle | -8,12 % | Long
Albemarle fiel auf 126,23 US-Dollar und setzte damit seine kurzfristige Schwäche fort. Belastend wirken weiterhin die niedrigen Lithiumpreise. Gleichzeitig bleiben mögliche Angebotskürzungen in China und die stark wachsende Nachfrage aus dem Bereich stationärer Energiespeicher wichtige Argumente für die mittel- bis langfristige Investmentthese. Unsere Long-Position bleibt bestehen.
• Baumwolle | -5,52 % | Long
Baumwolle fiel auf 86,33 US-Cent je Pfund und gab damit einen Teil der vorherigen starken Rally wieder ab. Fundamental bleiben die Wetterrisiken in wichtigen Anbauregionen bestehen. Besonders bemerkenswert ist die Positionierung des Managed Money, das inzwischen 130.721 Long-Kontrakte hält – die größte Long-Position seit Beginn der Aufzeichnungen. Kurzfristig spricht die Saisonalität allerdings eher für eine Konsolidierung.
• Bund Future | -0,40 % | Short
Der Bund Future fiel auf 123,02 Punkte und erreichte zwischenzeitlich ein Tief bei rund 122,50 Punkten. Die massive Ausweitung der deutschen Staatsverschuldung bleibt der entscheidende strukturelle Belastungsfaktor. Gleichzeitig steigen die Finanzierungskosten des Bundes deutlich. Für den Bund Future bleibt das mittel- bis langfristige Bild damit negativ. Unsere Short-Position bleibt bestehen.
• EUR/USD | +0,25 % | Long
EUR/USD stieg auf 1,16185 und zeigte damit trotz der deutlich besseren US-Arbeitsmarktdaten relative Stärke. Das Managed Money hat seine Netto-Short-Position weiter auf 24.925 Kontrakte reduziert. Gleichzeitig bleibt offen, wie aggressiv die Federal Reserve im September tatsächlich vorgehen wird. Die geringe Short-Positionierung zeigt, dass der Markt momentan selbst keine klare Richtung vorgibt.
• Gold | -0,61 % | Long
Gold fiel leicht auf 4.477,20 US-Dollar je Feinunze. Die starken US-Arbeitsmarktdaten sorgten am Freitag kurzfristig für Druck, da die Wahrscheinlichkeit einer Zinserhöhung durch die Federal Reserve wieder anstieg. Gleichzeitig bleibt das Managed Money mit 228.124 Long-Kontrakten klar positiv positioniert. Auch die Zentralbankkäufe und die saisonal starke zweite Jahreshälfte sprechen weiterhin für Gold. Unsere Long-Position bleibt bestehen.
• Henry Hub Erdgas | +2,01 % | Long
Henry Hub Erdgas stieg auf 2,939 US-Dollar je MMBtu und nähert sich damit erneut der Marke von 3 US-Dollar. Die Hurrikansaison, eine robuste LNG-Nachfrage und zuletzt unterdurchschnittliche Speicheraufbauten unterstützen den Markt. Gleichzeitig hält das Managed Money mittlerweile 208.911 Kontrakte netto short. Diese extreme Positionierung ist strukturell negativ, eröffnet aber erhebliches Rückkaufpotenzial bei einem nachhaltigen Ausbruch nach oben.
• Kaffee | -6,29 % | Long
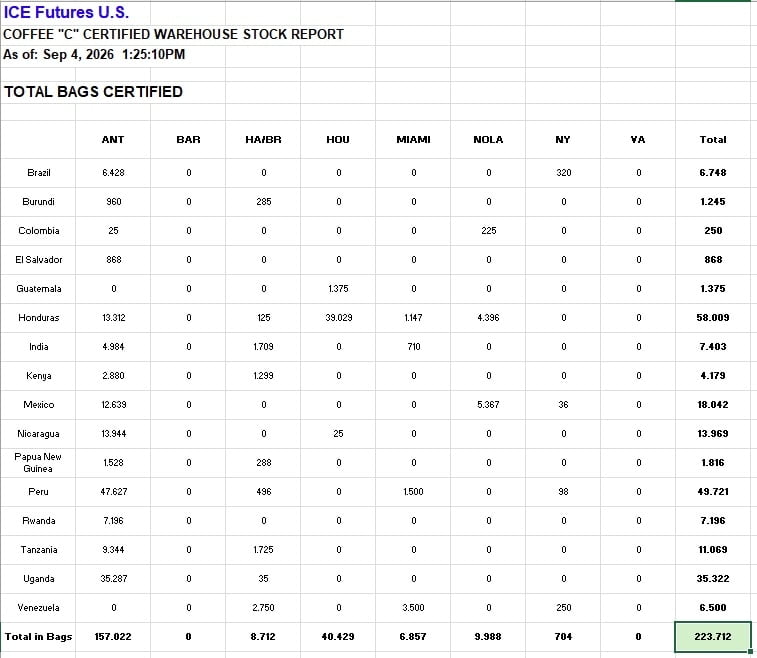
Arabica Coffee fiel auf 292,90 US-Cent je Pfund und schloss nahezu auf dem Wochentief. Besonders auffällig bleiben die ICE-Lagerbestände mit nur noch 223.712 Säcken – ein extrem niedriges Niveau. Das Managed Money hält weiterhin 23.979 Long-Kontrakte. Kurzfristig wirkt die negative Saisonalität bis Anfang Oktober belastend, anschließend beginnt historisch jedoch eine deutlich freundlichere Phase.
• Kakao | -6,89 % | Long
Kakao fiel auf 6.175 US-Dollar je Tonne und kämpft weiterhin mit der wichtigen Marke von 6.000 US-Dollar. Höhere Lieferungen aus der Elfenbeinküste und gestiegene ICE-Lagerbestände belasten kurzfristig. Gleichzeitig nehmen die Risiken für die kommende Ernte in Westafrika zu. Das Managed Money ist mit lediglich 714 Kontrakten netto short praktisch neutral positioniert. Bis Ende September bleibt die Saisonalität noch unterstützend.
• Kupfer | +0,42 % | Long
Kupfer stieg leicht auf 666,80 US-Cent je Pfund und zeigt trotz des hohen Preisniveaus weiterhin bemerkenswerte Stabilität. Angebotsprobleme in Chile, Peru und dem Kongo sowie eine angespannte Versorgungslage in China unterstützen den Markt. Das Managed Money hält weiterhin eine sehr große Long-Position von 80.669 Kontrakten. Kurzfristig spricht allerdings die negative Saisonalität bis in den Oktober gegen einen aggressiven Einstieg.
• Live Cattle | +0,63 % | Short
Live Cattle stieg auf 213,15 US-Cent je Pfund und zeigte damit eine relativ ruhige Woche. Fundamental bleiben die schwachen Weidebedingungen in den USA und die hohen Rindfleischpreise wichtige Faktoren. Das Managed Money hat seine Long-Position weiter auf 27.380 Kontrakte reduziert. Saisonal bleibt das Umfeld seitwärts bis leicht positiv, während die rückläufige institutionelle Positionierung für unsere Short-Position grundsätzlich interessant bleibt.
• Mais | +0,09 % | Long
Mais schloss nahezu unverändert bei 536,75 US-Cent je Scheffel. Unter der Oberfläche bleibt das Bild allerdings äußerst spannend. Hitze im Corn Belt, El-Niño-Risiken und mögliche Störungen bei Schwarzmeerexporten sorgen für Unterstützung. Besonders auffällig ist die Positionierung des Managed Money mit 536.743 Long-Kontrakten. Eine vergleichbar extreme Positionierung gab es bereits Ende 2020, bevor der Maispreis deutlich anzog.
• Platin | -0,27 % | Long
Platin fiel leicht auf 1.828,50 US-Dollar je Feinunze. Unterstützung kommt weiterhin von der industriellen Nachfrage und insbesondere vom Automobilsektor. Das Managed Money hält aktuell 15.000 Long-Kontrakte und bleibt damit strukturell auf der Käuferseite. Kurzfristig belastet allerdings die Saisonalität bis Ende September. Unsere Long-Position bleibt bestehen.
• Silber | -0,34 % | Long
Silber fiel leicht auf 66,82 US-Dollar je Feinunze. Der Rücksetzer begann bereits Ende der Vorwoche nach der vorherigen starken Rally. Die besseren US-Arbeitsmarktdaten verstärkten den Gegenwind durch höhere Zinserwartungen zusätzlich. Das Managed Money hat seine Long-Position leicht auf 26.739 Kontrakte erhöht. Gleichzeitig bleibt die Saisonalität noch bis etwa Mitte September unterstützend.
• Sojabohnen | +1,77 % | Long
Sojabohnen stiegen auf 1.310,25 US-Cent je Scheffel und notieren damit wieder oberhalb von 13 US-Dollar. Unterstützend wirken die heißen und trockenen Bedingungen in den USA sowie eine wieder stärkere chinesische Nachfrage. Besonders auffällig bleibt die Positionierung des Managed Money: Mit 247.987 Long-Kontrakten setzen institutionelle Spekulanten weiterhin massiv auf steigende Preise. Unsere Long-Position bleibt bestehen.
• Weizen | -6,51 % | Long
Weizen fiel auf 732,75 US-Cent je Scheffel, nachdem der Future unter der Woche noch bei 795 US-Cent und damit auf dem höchsten Niveau seit rund dreieinhalb Jahren notiert hatte. Neue Hoffnungen auf Verhandlungen zwischen Russland und der Ukraine sorgten anschließend für deutliche Gewinnmitnahmen. Gleichzeitig hat das Managed Money seine Positionierung komplett gedreht und hält mittlerweile 24.703 Kontrakte netto long – ein wichtiges strukturelles Signal.
• WTI Crude Oil | +9,39 % | Long
WTI Crude Oil sprang auf 91,22 US-Dollar je Barrel und gehörte damit zu den stärksten Positionen der Woche. Haupttreiber bleibt die erneute Eskalation im Nahen Osten und die Unsicherheit rund um die Straße von Hormus. Gleichzeitig hat das Managed Money seine Long-Position auf 129.911 Kontrakte ausgebaut. Auch die Saisonalität bleibt bis Anfang beziehungsweise Mitte Oktober grundsätzlich unterstützend. Unsere Long-Position bleibt bestehen.
• USD/JPY | -2,39 % | Long
USD/JPY fiel deutlich und verzeichnete damit für ein Währungspaar eine ausgesprochen starke Wochenbewegung. Hauptgrund sind steigende Erwartungen an weitere Zinserhöhungen der Bank of Japan. Gleichzeitig bleibt die Interventionsgefahr bestehen. Der Yen profitiert damit sowohl von geldpolitischen Erwartungen als auch von möglichen Positionsauflösungen großer Yen-Shorts. Die BOJ-Sitzung am 17. und 18. September wird für das Währungspaar entscheidend.
Carsten S. Stork |
Albemarle: Schwache Woche, aber die Lithium-Story bleibt intakt
Der jüngste Rückgang muss allerdings vor dem Hintergrund der vorherigen starken Erholung und der weiterhin schwierigen Situation am Lithium-Markt betrachtet werden. Die Lithiumpreise stehen nach wie vor unter Druck.
Genau darin liegt allerdings auch der Hebel nach oben, sobald sich der Lithium-Markt nachhaltig dreht. Und erste Anzeichen dafür gibt es. In China wurde die Umweltgenehmigung für die große Jianxiawo-Mine von CATL entzogen. Gleichzeitig könnten weitere Überprüfungen von Minen in der Provinz Jiangxi zusätzliches Angebot aus dem Markt nehmen.
Noch interessanter ist die Nachfrageseite. Der globale Lithiumverbrauch ist bis Mai um 45 % gestiegen. Ein entscheidender Treiber ist dabei mittlerweile nicht mehr ausschließlich die Elektromobilität, sondern die stationäre Energiespeicherung. Albemarle selbst bezeichnet die Nachfrage aus diesem Bereich als außergewöhnlich stark. Im zweiten Quartal stieg der Umsatz der Sparte Energy Storage um 78 % auf 1,28 Milliarden US-Dollar.
Hinzu kommt ein Führungswechsel. Ragnar Udd, derzeit Chief Commercial Officer bei BHP und zuvor unter anderem für das Kupfer- und Kaligeschäft verantwortlich, wird spätestens zum 1. Februar 2027 neuer CEO von Albemarle. Er bringt mehr als 25 Jahre Erfahrung im internationalen Rohstoffgeschäft mit.
Fazit: Das Wochenminus von 8,12 % gefällt mir überhaupt nicht. An der mittel- bis langfristigen Lithium-Story hat sich für mich allerdings wenig geändert. Die stark wachsende Nachfrage nach Energiespeichern trifft zunehmend auf mögliche Angebotsbeschränkungen. Genau diese Kombination könnte den Lithium-Markt wieder ins Gleichgewicht bringen. Unsere Long-Position bleibt bestehen.
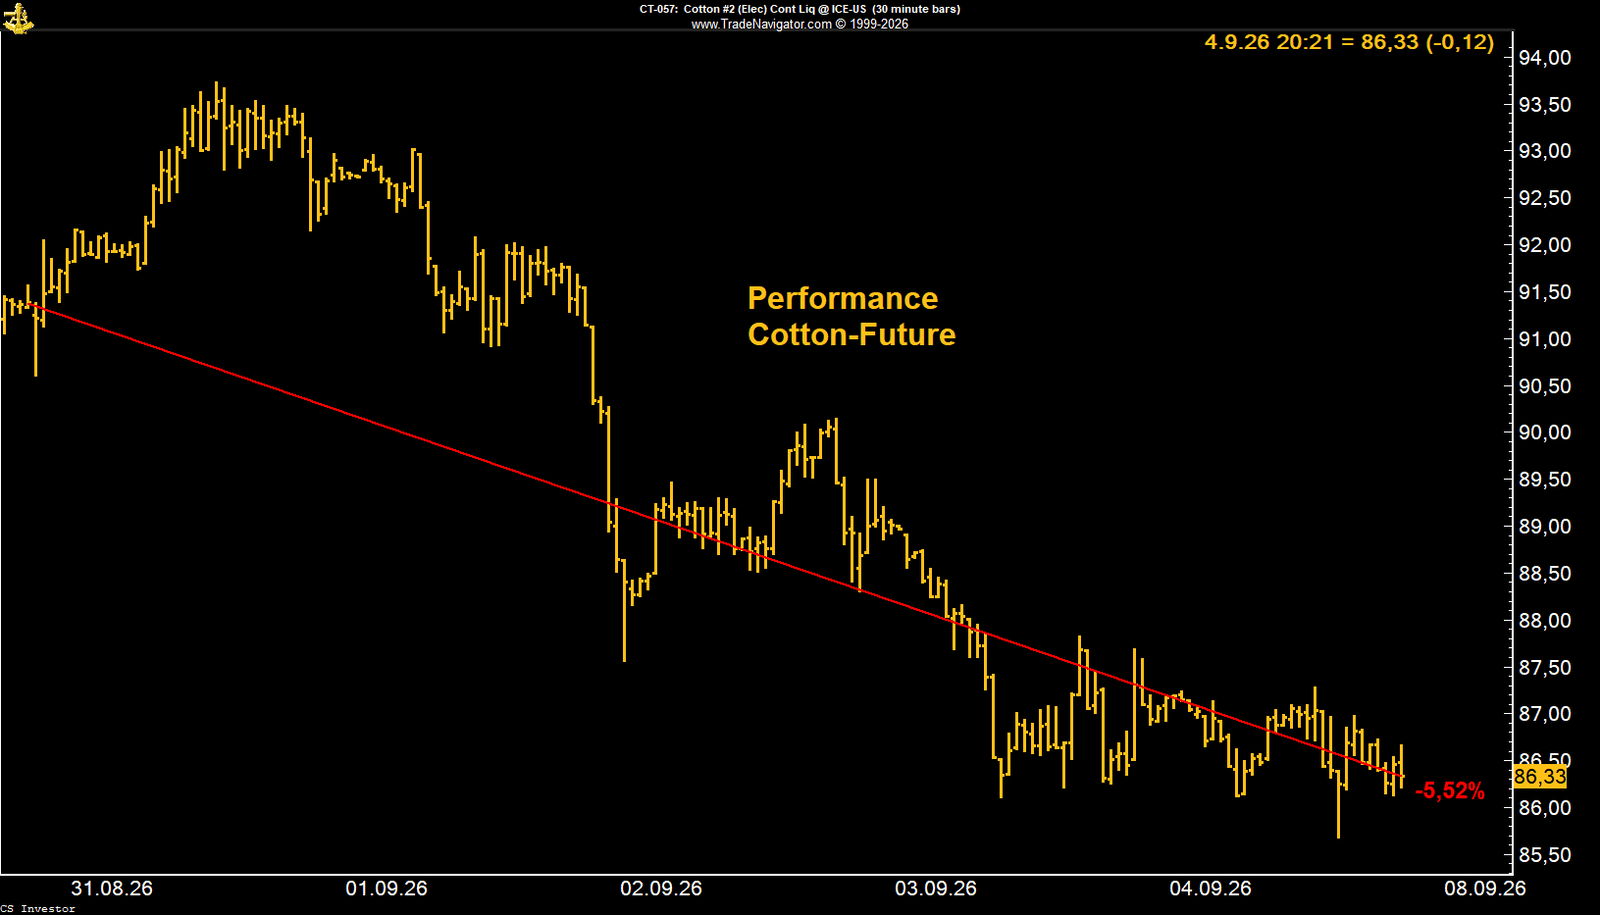
Keine schöne Entwicklung, nachdem Baumwolle zuvor auf den höchsten Stand seit mehr als zwei Jahren gestiegen war. Ein Teil des Rückgangs dürfte allerdings auf Gewinnmitnahmen nach dieser starken Rally zurückzuführen sein.
Fundamental bleibt das Bild interessant. Zwar hat sich der Zustand der US-Baumwollbestände zuletzt leicht verbessert. Nach Angaben des USDA wurden 39 % der Bestände mit gut oder ausgezeichnet bewertet, nach 37 % in der Vorwoche. Gleichzeitig bestehen jedoch erhebliche Wetterrisiken. In Indien lagen die Niederschläge im August 16 % unter dem langjährigen Durchschnitt. Besonders problematisch ist dabei, dass ein großer Teil der indischen Anbauflächen nicht künstlich bewässert werden kann.
Auch der starke El Niño bleibt ein wichtiger Faktor. Das Wetterphänomen dürfte bis Anfang 2027 anhalten und könnte die Produktion in mehreren wichtigen Anbauregionen beeinträchtigen.
Besonders bemerkenswert ist allerdings die Positionierung des Managed Money. Die professionellen Marktteilnehmer haben ihre Long-Positionen weiter ausgebaut und halten mittlerweile 130.721 Kontrakte Long. Das ist die größte Long-Position seit Beginn der Aufzeichnungen. Ein ausgesprochen starkes Signal, denn trotz der jüngsten Korrektur setzen die großen spekulativen Marktteilnehmer damit massiv auf steigende Baumwollpreise.
Von der Saisonalität ist kurzfristig dagegen wenig Unterstützung zu erwarten. Bis Ende September verläuft das saisonale Muster weitgehend seitwärts, sodass zunächst eine Konsolidierungsphase möglich ist.
Fazit: Der Rückgang der vergangenen Woche gefällt mir nicht, ändert aber zunächst nichts am übergeordneten Bild. Vor allem die Rekord-Long-Position des Managed Money und die weiterhin bestehenden Wetterrisiken sprechen dafür, dass die fundamentale Story intakt ist. Kurzfristig müssen wir allerdings mit einer Konsolidierung rechnen. Unsere Long-Position bleibt bestehen.
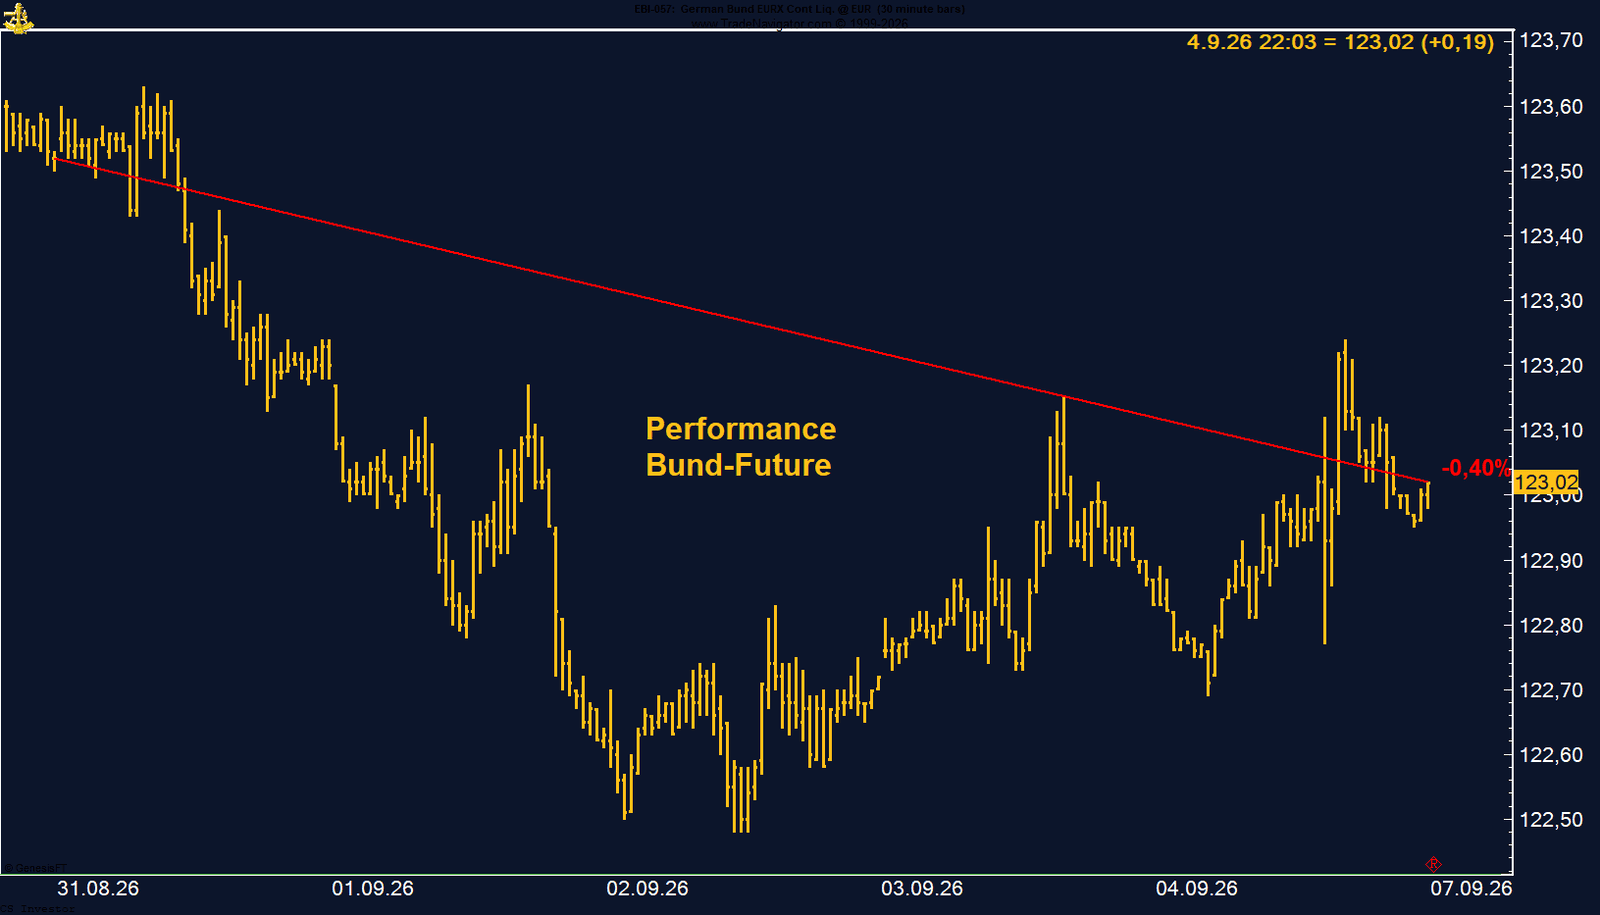
An meiner mittel- bis langfristig negativen Einschätzung ändert diese Gegenbewegung allerdings nichts. Der entscheidende Belastungsfaktor bleibt für mich die deutsche Finanzpolitik.
Die Bundesregierung weitet die Verschuldung massiv aus. Für 2026 sind mehr als 180 Milliarden Euro neue Schulden vorgesehen. Noch eindrucksvoller ist der Blick nach vorne: Zwischen 2027 und 2030 plant Deutschland insgesamt rund 838 Milliarden Euro an neuer Kreditaufnahme. Gleichzeitig dürften die jährlichen Zinsausgaben des Bundes von rund 42 Milliarden Euro im Jahr 2027 auf mehr als 80 Milliarden Euro im Jahr 2030 steigen.
Genau diese Entwicklung beginnt der Anleihemarkt zunehmend einzupreisen. Mehr Schulden bedeuten ein größeres Angebot an Bundesanleihen, während gleichzeitig höhere Inflationserwartungen und steigende Renditen die Finanzierungskosten nach oben treiben. Die Renditen deutscher Staatsanleihen haben zuletzt bereits Niveaus erreicht, die seit rund 15 Jahren nicht mehr zu beobachten waren.
Für den Bund Future bedeutet das grundsätzlich Gegenwind: Steigen die Renditen deutscher Staatsanleihen weiter, fallen im Gegenzug deren Kurse und damit auch der Bund Future.
Fazit: Die Erholung vom Wochentief bei 122,50 Punkten ändert für mich nichts am übergeordneten Bild. Ich gehe weiterhin davon aus, dass wir beim Bund Future mittel- bis langfristig Kurse deutlich unterhalb von 120 Punkten sehen werden. Die massive Ausweitung der deutschen Staatsverschuldung und die damit verbundenen steigenden Finanzierungskosten bleiben für mich die entscheidenden Argumente für unsere Short-Position.
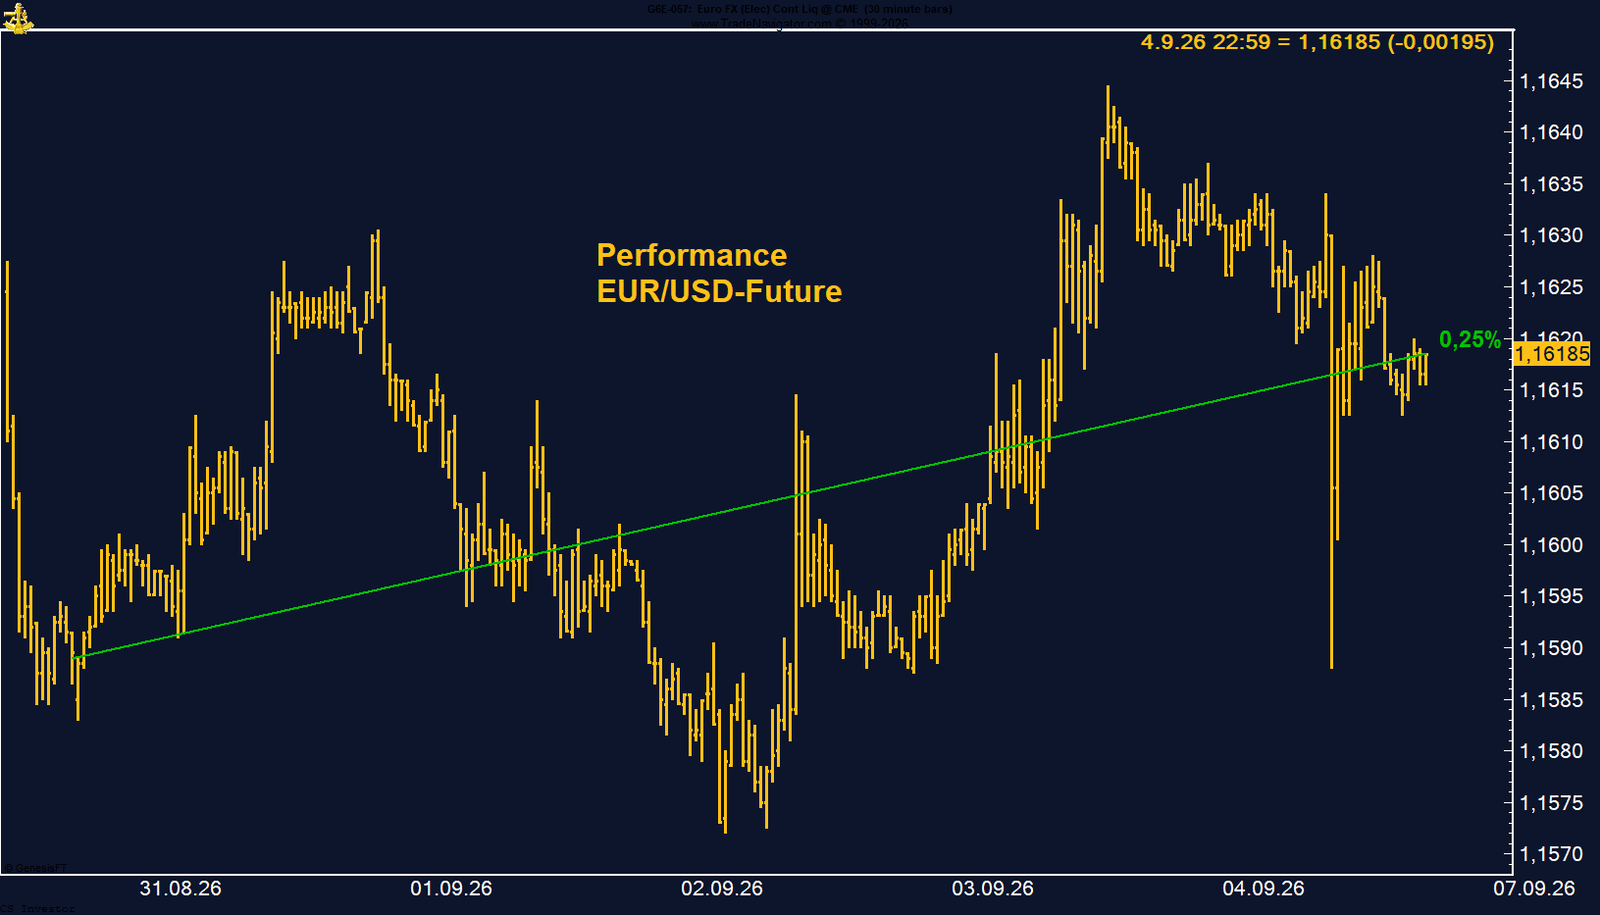
Besonders interessant war die Reaktion auf die amerikanischen Arbeitsmarktdaten am Freitag. Mit 162.000 neuen Stellen außerhalb der Landwirtschaft fiel der Beschäftigungsaufbau deutlich stärker aus als erwartet.
Unmittelbar nach Veröffentlichung der Zahlen stieg die Wahrscheinlichkeit einer Zinserhöhung der Federal Reserve im September zeitweise auf rund 65 %, bevor sie im weiteren Handelsverlauf wieder auf etwa 57 % zurückging.
Trotzdem gelang es dem US-Dollar nicht, nachhaltig Stärke aufzubauen. Das passt zu dem Bild, das wir bereits beim Dollar Index gesehen haben. Der Dollar ist momentan trotz grundsätzlich unterstützender Zinserwartungen auffallend wenig gefragt.
Auch die COT-Daten beim Euro sind interessant. Das Managed Money hat seine Short-Position weiter reduziert und hält aktuell noch 24.925 Kontrakte Short. Das ist keine besonders ausgeprägte Positionierung mehr. Der Markt befindet sich damit in einer Art Orientierungsphase und scheint sich momentan selbst nicht hundertprozentig sicher zu sein, in welche Richtung der nächste größere Impuls kommt.
Entscheidend werden die kommenden Tage. Vor der Fed-Sitzung am 15. und 16. September stehen zunächst die neuen US-Inflationsdaten an. Sie dürften letztlich darüber entscheiden, ob die Federal Reserve tatsächlich erneut an der Zinsschraube dreht. Gleichzeitig ist der politische Druck auf die Fed enorm. Präsident Donald Trump fordert niedrigere Zinsen, während Fed-Chef Kevin Warsh zuletzt die weiterhin bestehenden Inflationsrisiken betont hat.
Fazit: EUR/USD zeigt für mich weiterhin relative Stärke. Selbst die deutlich besseren US-Arbeitsmarktdaten konnten den Dollar nicht nachhaltig nach oben treiben. Gleichzeitig wird die Short-Position des Managed Money im Euro immer kleiner. Die kommenden Inflationsdaten und anschließend die Fed-Sitzung dürften darüber entscheiden, ob der Euro seine Stärke ausbauen kann.
GOLD - LONG
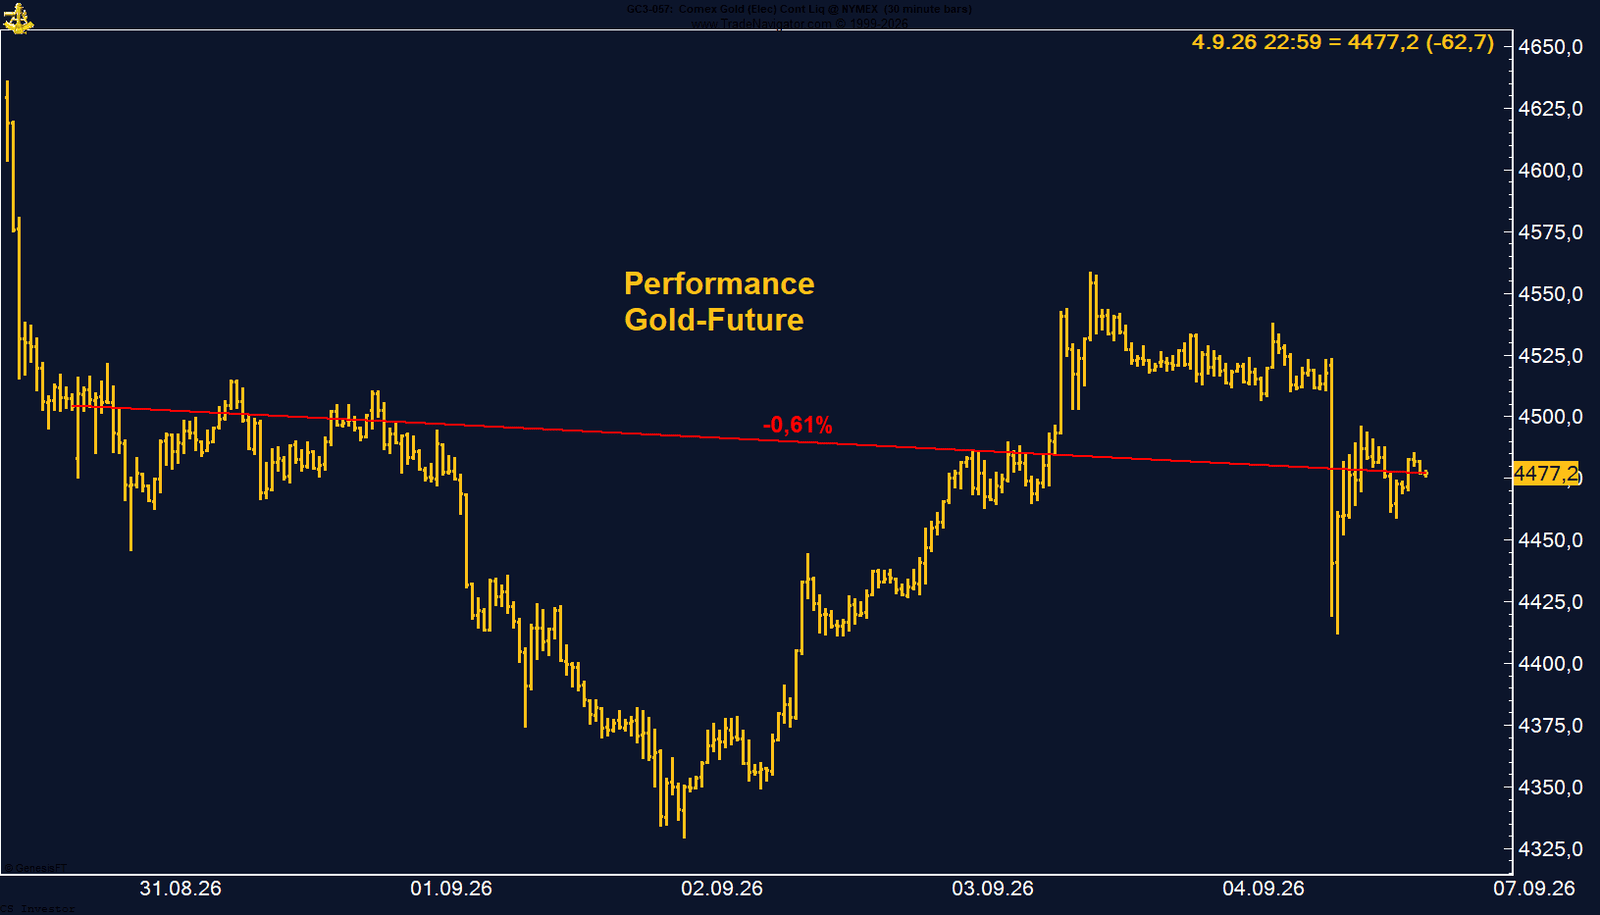
Seit Jahresanfang liegt der Gold-Future aktuell 3,35 % im Plus. Vom Tief im Juni hat er sich mittlerweile wieder um rund 13 % erholt. Das ist sicherlich noch keine überragende Entwicklung, zeigt aber, dass sich Gold nach der deutlichen Korrektur in der ersten Jahreshälfte wieder stabilisiert hat.
Am Freitag geriet der Goldpreis nach Veröffentlichung der US-Arbeitsmarktdaten zunächst deutlich unter Druck. Mit 162.000 neu geschaffenen Stellen wurden die Erwartungen von lediglich rund 56.000 deutlich übertroffen. Dadurch stieg die Wahrscheinlichkeit einer Zinserhöhung der Federal Reserve im September auf rund 65 %. Der Dollar und die US-Anleiherenditen legten zu – eine Kombination, die Gold normalerweise belastet.
Unterstützung kommt dagegen weiterhin von den Zentralbanken. Nach Angaben des World Gold Council waren die Zentralbanken auch im Juli netto auf der Käuferseite. Polen kaufte weitere acht Tonnen und erhöhte seine Goldreserven damit auf 640 Tonnen. Auch China gehörte erneut zu den Käufern. Die strukturelle Nachfrage der Notenbanken bleibt damit ein wichtiger Faktor für den Goldmarkt.
Auch das Managed Money gibt Gold keineswegs auf. Zwar wurden die Long-Positionen zuletzt etwas reduziert, mit aktuell 228.124 Long-Kontrakten bleibt die Positionierung aber weiterhin ausgesprochen stark. Die professionellen Marktteilnehmer setzen damit unverändert in erheblichem Umfang auf steigende Goldpreise.
Hinzu kommt die Saisonalität. Gold befindet sich mittlerweile in seiner traditionell stärkeren Phase der zweiten Jahreshälfte und folgt diesem saisonalen Muster bislang recht gut. Von dieser Seite sollte in den kommenden Monaten weitere Unterstützung kommen.
Fazit: Das Wochenminus von 0,61 % ist angesichts der starken Arbeitsmarktdaten kein Grund zur Sorge. Die hohe Long-Position des Managed Money, die anhaltenden Zentralbankkäufe und vor allem die positive Saisonalität sprechen weiterhin für Gold. Entscheidend werden in der kommenden Woche die US-Inflationsdaten. Unsere Long-Position bleibt bestehen.
HENRY HUB ERDGAS - LONG
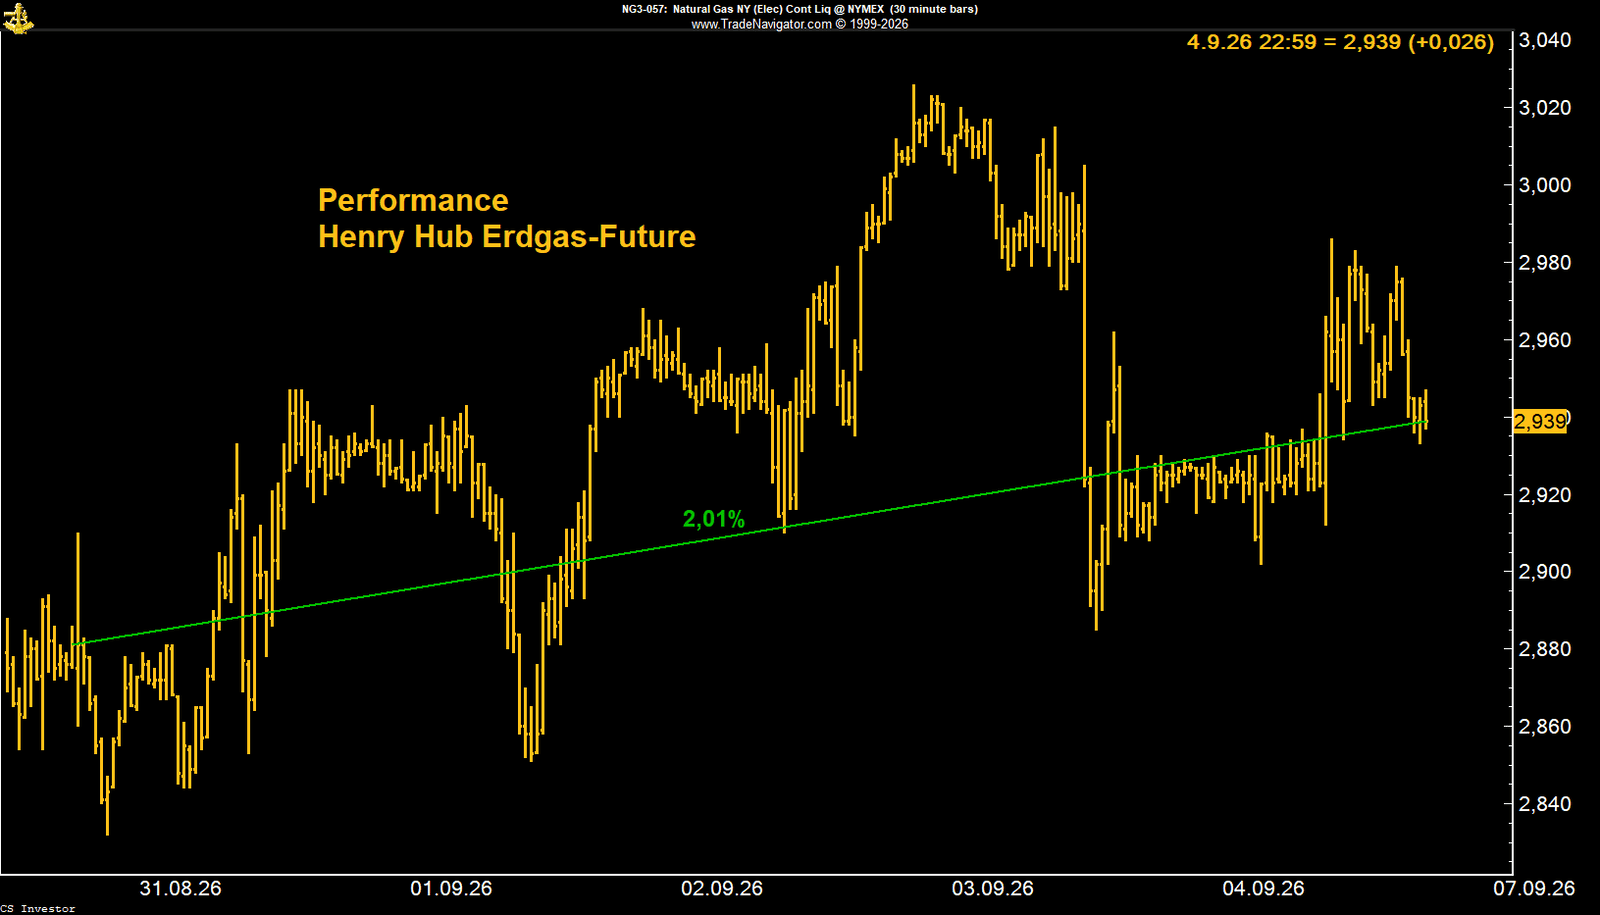
Unterstützung kommt momentan vor allem vom Wetter. Die hohen Temperaturen in weiten Teilen der USA halten auch Anfang September an und sorgen für eine weiterhin hohe Stromnachfrage durch Klimaanlagen.
Gleichzeitig steigen die Gaslieferungen an die großen amerikanischen LNG-Exportterminals. Anfang September lagen die Flows zu den neun wichtigsten Anlagen bei durchschnittlich 18,3 bcfd, nach 17,2 bcfd im August. Die Nachfrage nach amerikanischem LNG aus Europa und Asien bleibt ebenfalls hoch.
Auf der anderen Seite ist das Angebot weiterhin komfortabel. Die US-Gasproduktion bewegt sich auf einem hohen Niveau und die Lagerbestände liegen noch immer rund 5,2 % über dem saisonalen Fünfjahresdurchschnitt. Interessant ist allerdings, dass zuletzt bereits zum dritten Mal in Folge ein unterdurchschnittlicher wöchentlicher Speicheraufbau gemeldet wurde.
Für unseren Trade bleibt vor allem die Saisonalität entscheidend. Wir befinden uns mitten in der Hurrikan-Saison und genau in dem Zeitfenster, das wir uns mit unserer Long-Position zunutze machen wollen. Das saisonale Muster beim Henry Hub Natural Gas Future zeigt bis etwa zum 15. Oktober weiter nach oben. Störungen der Produktion oder der LNG-Infrastruktur durch tropische Stürme könnten in dieser Phase jederzeit zusätzliche Bewegung in den Markt bringen.
Ein deutlicher Gegenpunkt kommt allerdings von den COT-Daten. Das Managed Money hat seine Netto-Short-Position weiter ausgebaut und hält mittlerweile 208.911 Kontrakte short. Strukturell ist das zunächst negativ und genau das Gegenteil dessen, was wir bei einer Long-Position gerne sehen würden. Gleichzeitig entsteht bei einer so großen Short-Position erhebliches Rückkaufpotenzial, sollte Erdgas nachhaltig über die 3-Dollar-Marke ausbrechen.
Fazit: Die hohe Short-Position des Managed Money bleibt der Schwachpunkt unseres Setups. Gleichzeitig sprechen die positive Saisonalität bis Mitte Oktober, die laufende Hurrikan-Saison, die robuste LNG-Nachfrage und zuletzt unterdurchschnittliche Speicheraufbauten weiterhin für unseren Trade. Unsere Long-Position bleibt bestehen.
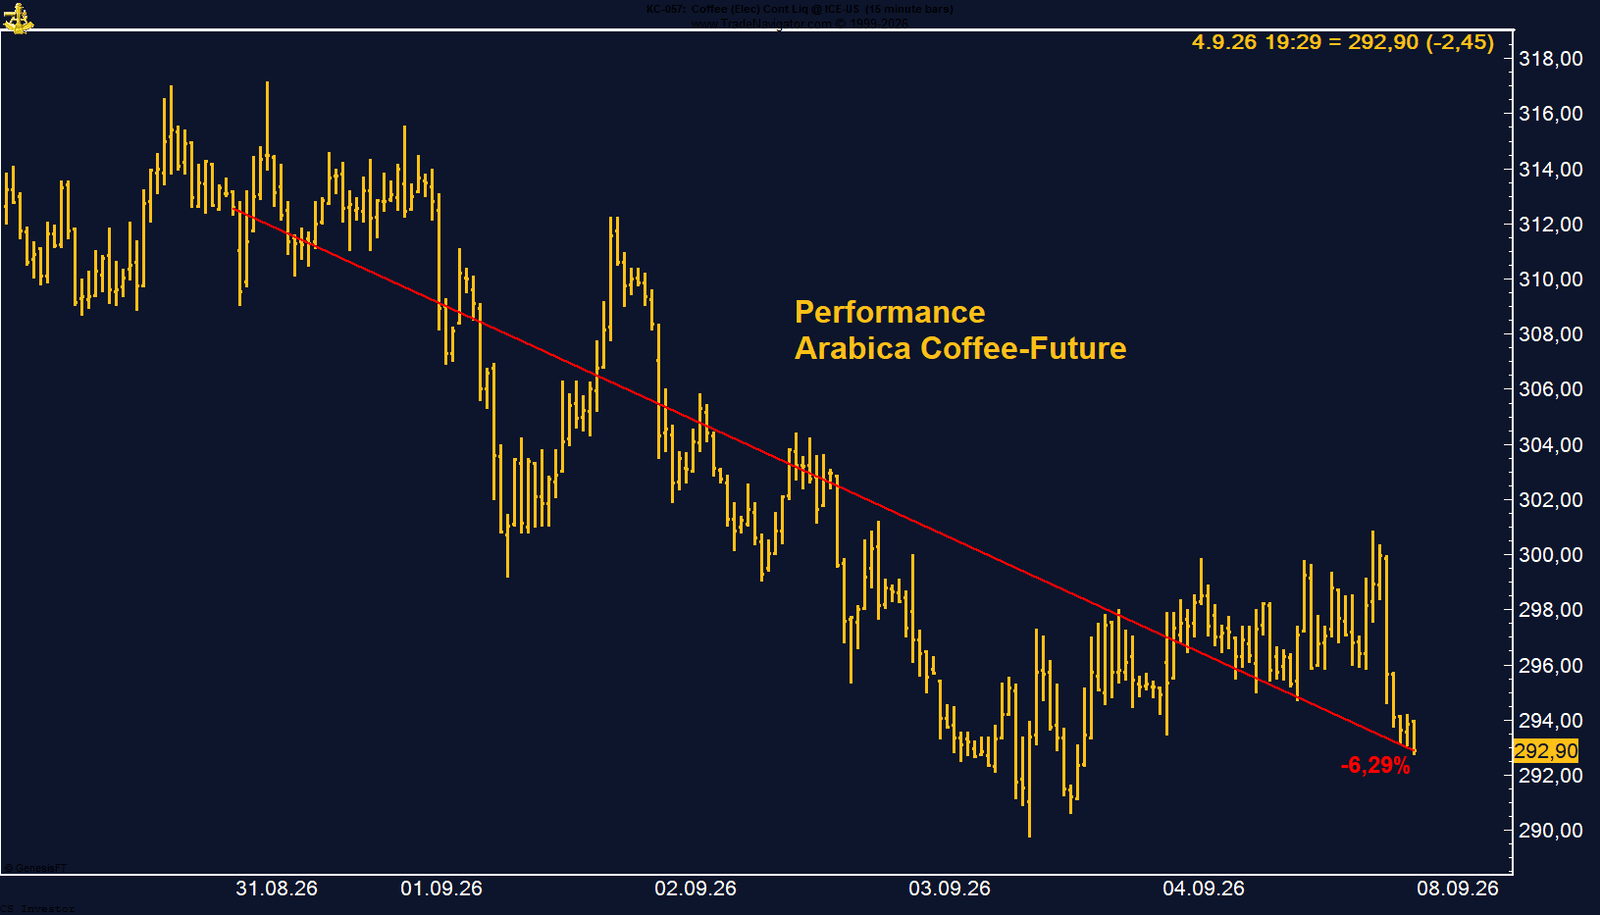
Besonders auffällig bleibt die Situation bei den Lagerbeständen. Die von der ICE überwachten Arabica-Bestände liegen aktuell bei nur noch 223.712 Säcken à 60 Kilogramm. Damit befinden sich die Bestände auf einem extrem niedrigen Niveau.
Eine vergleichbare Situation hatten wir zuletzt im November 2023 – unmittelbar vor dem Beginn der großen Hausse beim Arabica-Kaffee.
Zwar wird die aktuelle Ernte in Brasilien als sehr gut eingeschätzt. Safras & Mercado meldete zuletzt, dass die brasilianische Kaffeeernte 2026/27 Ende August bereits zu 97 % abgeschlossen war. Gleichzeitig erwartet Rabobank für den globalen Kaffeemarkt 2026/27 einen komfortablen Überschuss von 8,9 Millionen Säcken. Das erklärt zumindest einen Teil des jüngsten Verkaufsdrucks.
Auf der anderen Seite bleiben die verfügbaren Lagerbestände ausgesprochen knapp. Hinzu kommen die Risiken durch den starken El Niño. Insbesondere mögliche Verzögerungen bei den Niederschlägen während der wichtigen Blütephase in Brasilien im September und Oktober könnten bereits die Voraussetzungen für die nächste Ernte beeinträchtigen.
Auch die Positionierung des Managed Money spricht bislang nicht für einen grundsätzlichen Stimmungsumschwung. Die professionellen Marktteilnehmer halten weiterhin eine Netto-Long-Position von 23.979 Kontrakten und bleiben damit klar auf der Long-Seite positioniert.
Der größte Gegenwind kommt momentan von der Saisonalität. Historisch tendiert Arabica-Kaffee von Anfang September bis Anfang Oktober eher schwächer. Anschließend dreht das saisonale Muster allerdings deutlich nach oben und zeigt bis zum Jahresende eine ausgesprochen starke Phase.
Fazit: Der Kursrückgang der vergangenen Woche ist angesichts der extrem niedrigen Lagerbestände für mich fundamental nur schwer nachvollziehbar. Kurzfristig müssen wir allerdings die negative Saisonalität bis Anfang Oktober respektieren. Die Kombination aus historisch niedrigen Beständen, einer weiterhin bullishen Positionierung des Managed Money und den möglichen Auswirkungen des starken El Niño spricht für mich dafür, dass die aktuelle Schwäche eine vorübergehende Korrektur sein könnte. Unsere Long-Position bleibt bestehen.
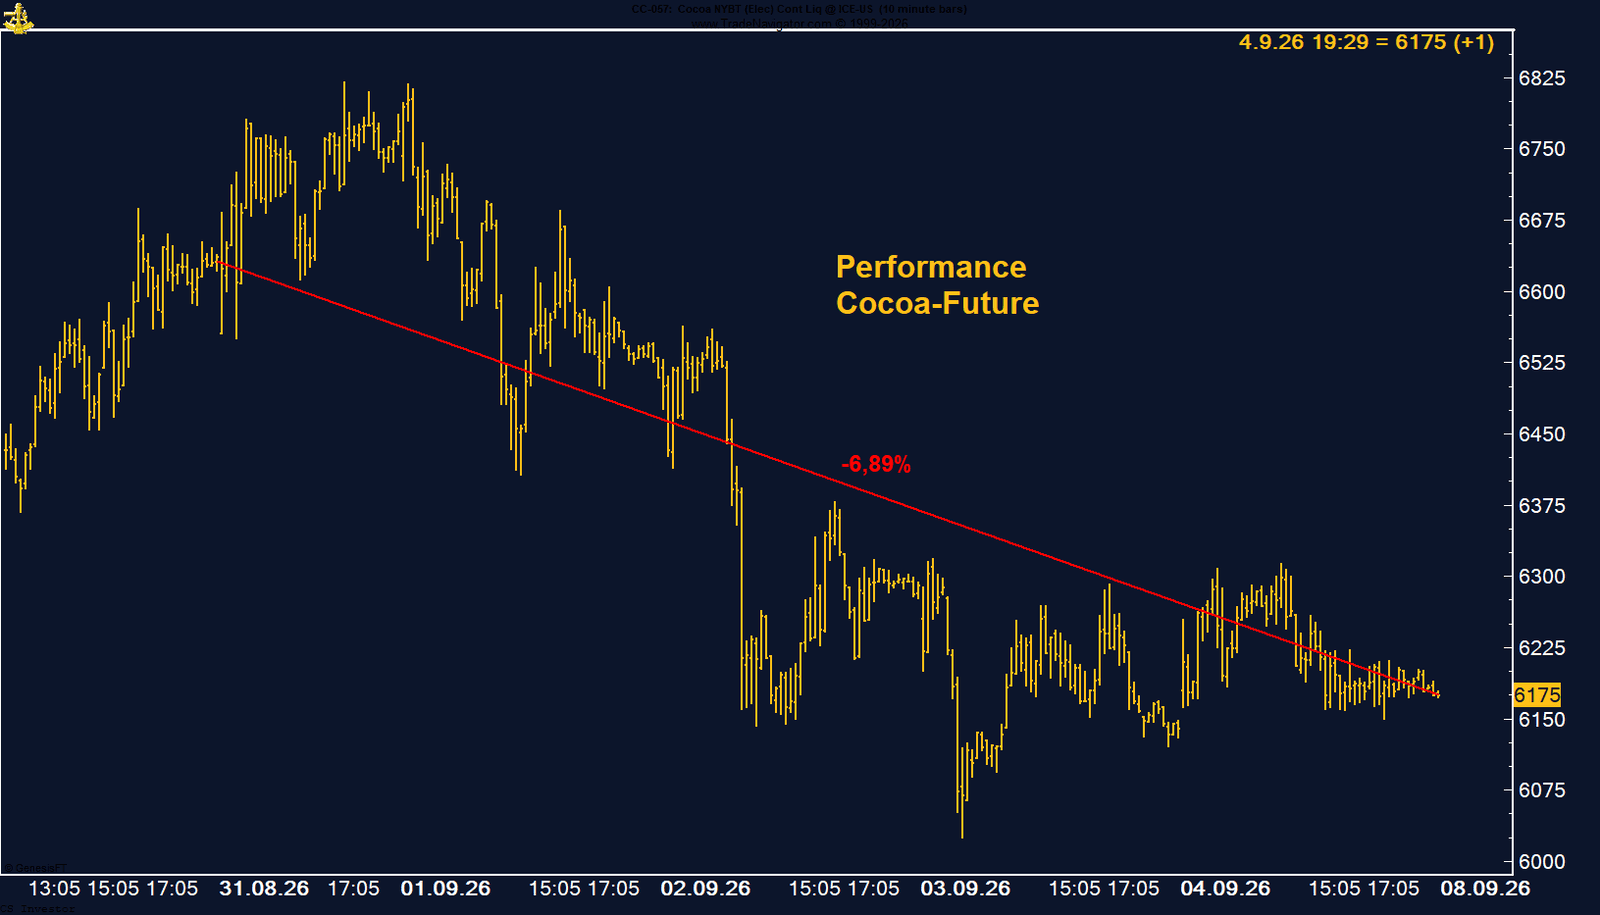
Fundamental bleibt das Bild allerdings zweigeteilt. Kurzfristig belasten die höheren Lieferungen aus der Elfenbeinküste. Seit Beginn des laufenden Vermarktungsjahres wurden dort bis Ende August rund 2,14 Millionen Tonnen Kakao an die Häfen geliefert – 19 % mehr als im entsprechenden Vorjahreszeitraum. Gleichzeitig sind die ICE-Lagerbestände auf den höchsten Stand seit zwei Jahren gestiegen.
Auf der anderen Seite nehmen die Risiken für die kommende Ernte in Westafrika zu. In Ghana wird für 2026/27 mit einer deutlich kleineren Ernte gerechnet. Auch für die Elfenbeinküste deuten erste Erhebungen auf eine schwächere Entwicklung hin. Hinzu kommt der starke El Niño, der in Westafrika für trockenere und wärmere Bedingungen sorgen und damit die Kakaobäume zusätzlich belasten könnte.
Interessant ist die Positionierung des Managed Money. Die professionellen Marktteilnehmer halten aktuell nur noch eine Netto-Short-Position von 714 Kontrakten. Das ist praktisch eine neutrale Positionierung und zeigt zumindest, dass die großen Spekulanten momentan nicht auf einen massiven weiteren Preisverfall setzen.
Unterstützung könnte kurzfristig noch von der Saisonalität kommen. Das saisonale Muster spricht bis Ende September eher für steigende Kakao-Notierungen. Anschließend dreht das Bild allerdings deutlich: Bis Anfang November ist saisonal mit fallenden Kursen zu rechnen, bevor sich das Muster wieder nach oben wendet.
Fazit: Die Entwicklung der vergangenen Woche gefällt mir nicht. Der Kakao-Future muss sich jetzt oberhalb der wichtigen Marke von 6.000 US-Dollar stabilisieren. Die nahezu neutrale Positionierung des Managed Money sowie die bis Ende September noch positive Saisonalität sprechen dafür, der Position weiterhin Zeit zu geben. Entscheidend wird sein, ob die 6.000-Dollar-Marke in den kommenden Wochen verteidigt werden kann.
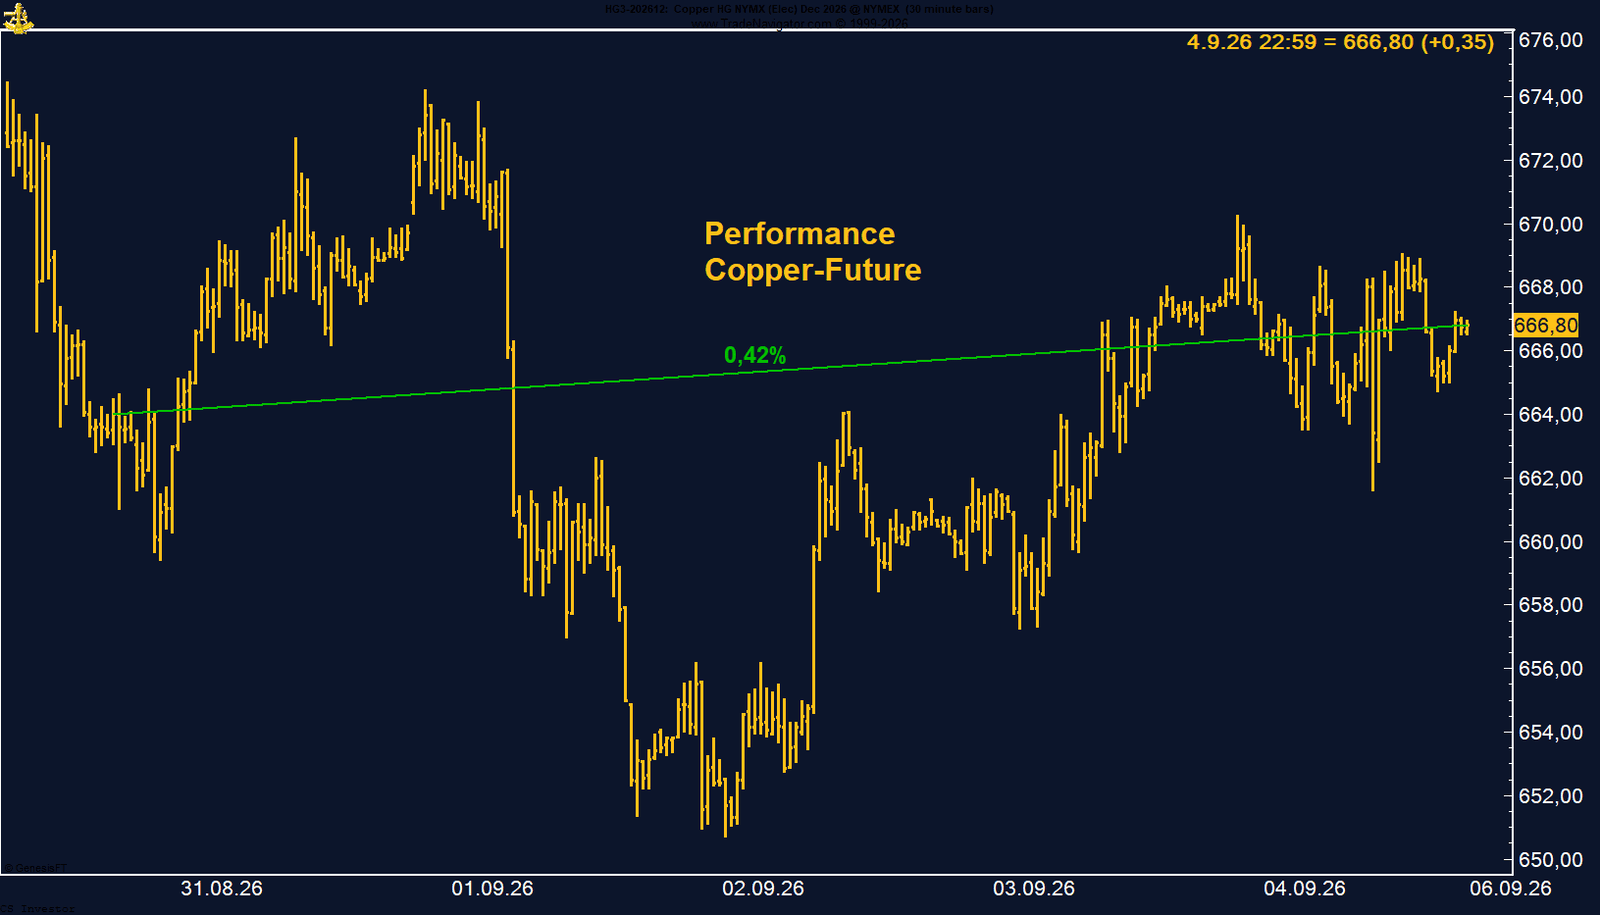
Fundamental gibt es dafür gute Gründe. Auf der Angebotsseite häufen sich die Probleme. Die Kupferproduktion in Chile ging im Juli gegenüber dem Vorjahr um 9,4 % zurück. Gleichzeitig belasten Produktionsprobleme in Peru sowie Exportbeschränkungen im Kongo das globale Angebot. Hinzu kommen mögliche Störungen durch El Niño.
Auch in China bleibt die Situation angespannt. Die Produktion von raffiniertem Kupfer sank zuletzt um 3 % auf 1,1 Millionen Tonnen. Gleichzeitig ist das Angebot an Kupferkonzentrat knapp, was den Druck auf die chinesischen Schmelzhütten zusätzlich erhöht. Die rekordhohen COMEX-Lagerbestände in den USA zeichnen dabei ein verzerrtes Bild, da die Unsicherheit über mögliche US-Zölle erhebliche Kupfermengen in die Vereinigten Staaten gezogen und damit das Angebot in anderen Regionen verknappt hat.
Sehr deutlich ist auch die Positionierung des Managed Money. Die professionellen Marktteilnehmer halten aktuell 80.669 Kontrakte Long. Das ist eine ausgesprochen große Long-Position und zeigt, dass die großen Spekulanten weiterhin klar auf steigende Kupferpreise setzen.
Gegen einen unmittelbaren Einstieg spricht für mich allerdings die Saisonalität. Das saisonale Muster ist bis in den Oktober hinein eher negativ und deutet in den kommenden Wochen auf schwächere Kurse beziehungsweise eine mögliche Korrektur hin.
Fazit: Kupfer zeigt trotz des hohen Preisniveaus weiterhin bemerkenswerte Stärke. Die Angebotsprobleme und die große Long-Position des Managed Money sprechen strukturell für den Markt. Die negative Saisonalität bis in den Oktober hält mich momentan allerdings von einem Einstieg ab. Ich warte zunächst ab und beobachte, ob wir in den kommenden Wochen noch einmal günstigere Einstiegskurse bekommen.
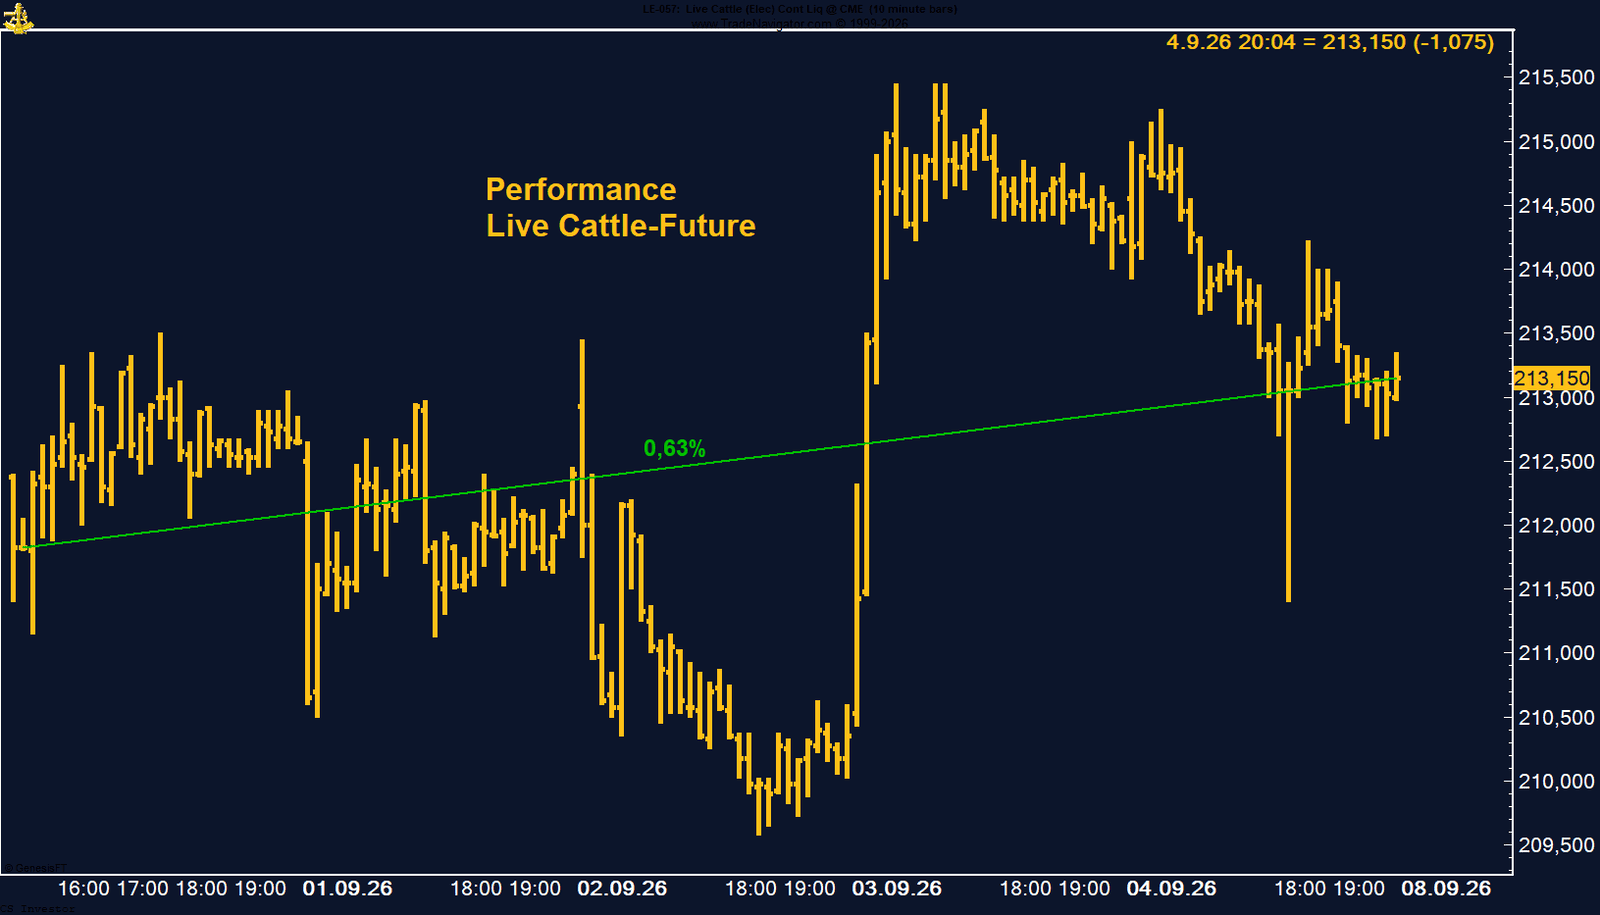
Fundamental bleibt die Situation durchaus interessant. Die amerikanischen Weidebedingungen haben sich zuletzt weiter verschlechtert. Nach den aktuellen USDA-Daten wurden nur noch 18 % der Weideflächen mit „gut“ oder „sehr gut“ bewertet, drei Prozentpunkte weniger als in der Vorwoche. Gleichzeitig bleiben die Preise am physischen Rindfleischmarkt auf einem hohen Niveau. Die Großhandelspreise für Choice Beef lagen zuletzt bei knapp 380 US-Dollar.
Auf der anderen Seite sehen wir bei den COT-Daten eine gewisse Zurückhaltung der professionellen Marktteilnehmer. Das Managed Money hat seine Netto-Long-Position erneut reduziert und hält aktuell noch 27.380 Kontrakte Long. Damit bleibt die Positionierung zwar grundsätzlich unterstützend, die kontinuierliche Reduzierung der Long-Positionen ist allerdings ein Punkt, den wir im Auge behalten sollten.
Von der Saisonalität kommt momentan dagegen kein größerer Gegenwind. Das saisonale Muster verläuft in den kommenden Wochen überwiegend seitwärts bis leicht aufwärts. Damit besteht zumindest aus dieser Perspektive derzeit kein Grund, mit einem größeren saisonalen Abverkauf zu rechnen.
Interessant bleibt zudem die Kombination aus schwachen Weidebedingungen und weiterhin hohen Rindfleischpreisen. Sollten sich die Bedingungen für die Viehhalter weiter verschlechtern, könnte das Angebot perspektivisch zusätzlich eingeschränkt werden. Gleichzeitig muss der Markt allerdings zeigen, dass er nach der starken Entwicklung der vergangenen Monate noch genügend Kraft für einen weiteren Aufwärtsschub besitzt.
Fazit: Live Cattle hat mit einem Wochenplus von 0,63 % eine relativ ruhige Woche hinter sich. Die Saisonalität bleibt seitwärts bis leicht positiv und die fundamentale Ausgangslage grundsätzlich stabil. Etwas vorsichtiger macht mich lediglich die weiter rückläufige Long-Position des Managed Money. Insgesamt bleibt das Marktbild damit konstruktiv, ohne dass sich momentan ein besonders starkes neues Signal aufdrängt.
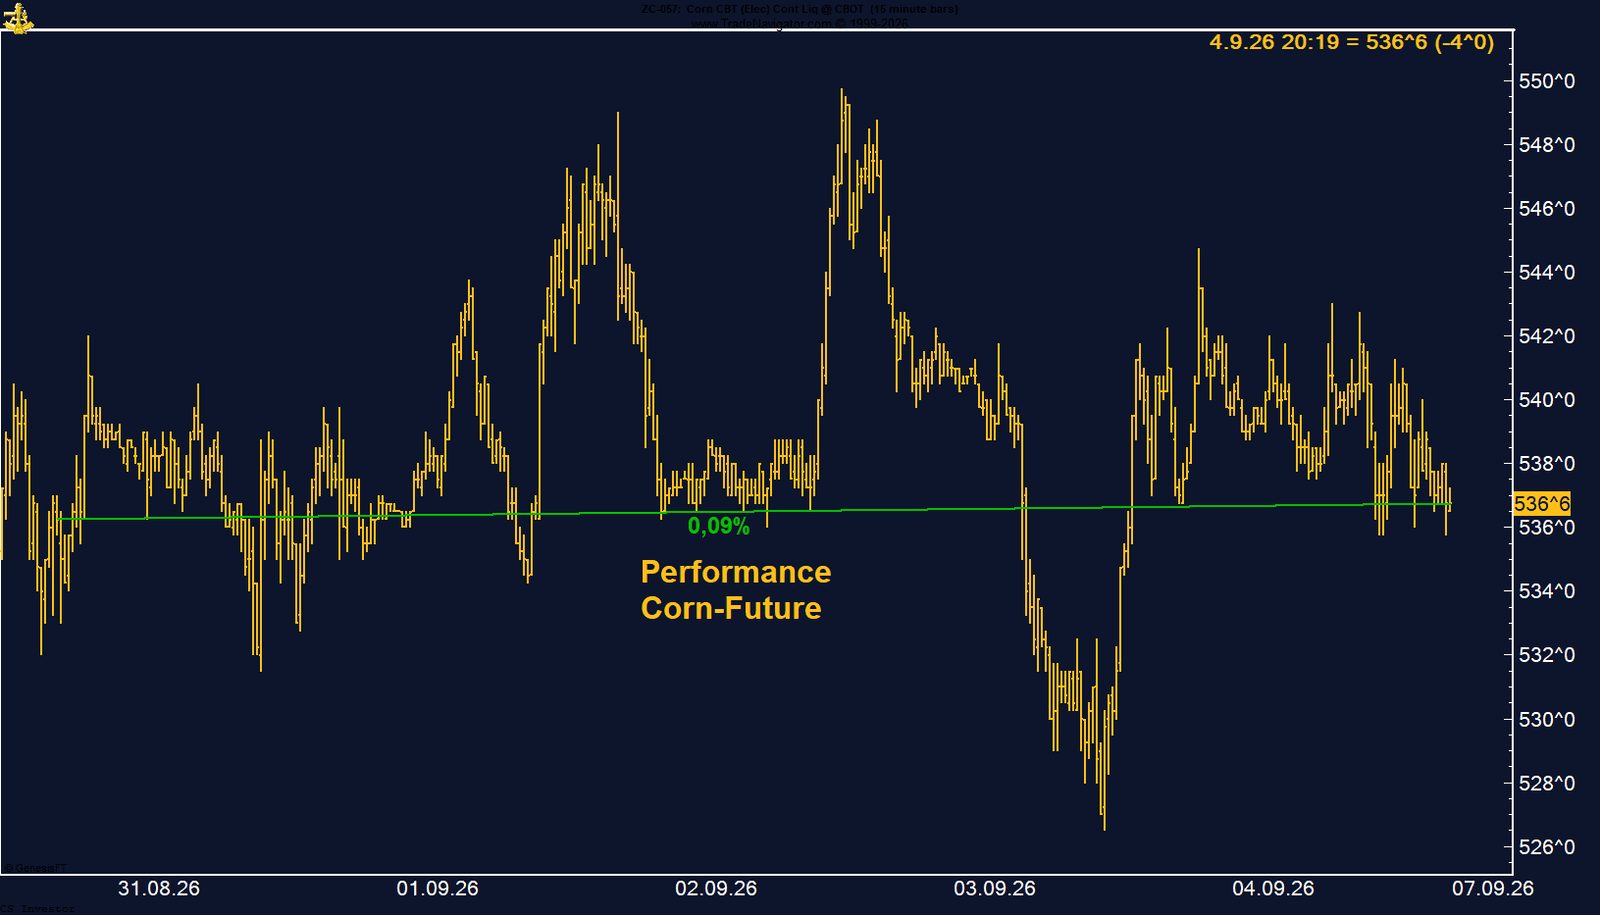
Interessanter als die reine Wochenperformance ist momentan das fundamentale Umfeld. Die Getreidemärkte rücken insgesamt stärker in den Fokus. Mais und Sojabohnen haben innerhalb des vergangenen Monats deutlich zugelegt, wobei insbesondere die Wetterentwicklung in den USA eine immer größere Rolle spielt.
Die aktuelle Hitze im Corn Belt trifft auf Bestände, die zwar bereits weit fortgeschritten sind, bei denen die Ernte aber noch nicht begonnen hat. Entscheidend wird sein, ob die für die kommenden Wochen prognostizierten Niederschläge tatsächlich eintreffen.
Hinzu kommt El Niño. Historisch kann ein ausgeprägtes El-Niño-Ereignis erhebliche Wetterverschiebungen mit sich bringen und damit die Ernteerträge in wichtigen Anbauregionen beeinflussen. Gleichzeitig bleiben die Probleme rund um die Schwarzmeerexporte ein zusätzlicher Unsicherheitsfaktor. Die Ukraine steht für einen bedeutenden Anteil der weltweiten Maisexporte, und die wichtige Exportsaison über das Schwarze Meer beginnt im Oktober.
Besonders bemerkenswert sind allerdings die aktuellen COT-Daten. Das Managed Money hält mittlerweile eine Netto-Long-Position von 536.743 Kontrakten. Das ist eine extrem große Position und zeigt, wie offensiv sich die professionellen Marktteilnehmer momentan für steigende Maispreise positionieren.
Ganz neu ist eine solche Größenordnung allerdings nicht. Bereits Ende 2020 erreichte die Long-Positionierung des Managed Money ähnlich extreme Niveaus. In der anschließenden Phase ging es mit dem Maispreis massiv nach oben. Das bedeutet natürlich nicht, dass sich die Geschichte exakt wiederholt, macht die aktuelle Konstellation aber umso interessanter.
Fazit: Der Mais-Future selbst hat sich in der vergangenen Woche kaum bewegt, unter der Oberfläche passiert jedoch einiges. Wetterrisiken, El Niño, die Unsicherheit im Schwarzen Meer und insbesondere die enorme Long-Position des Managed Money sprechen dafür, Mais weiterhin sehr genau zu beobachten. Die kommenden Wochen könnten deutlich spannender werden.
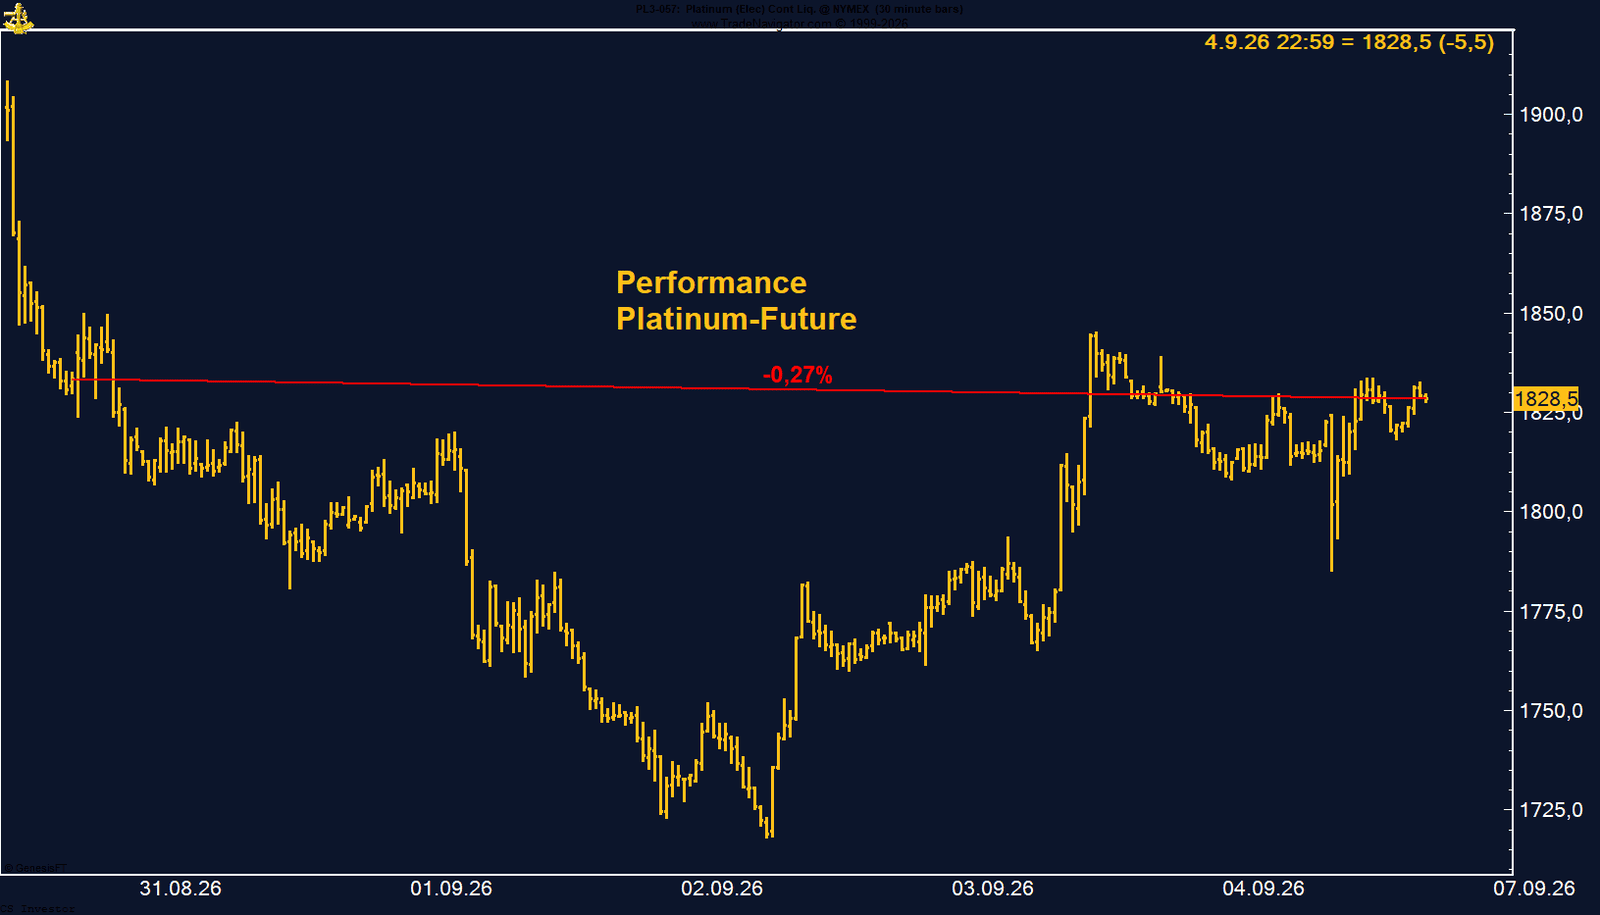
Der Platin-Future zeigte sich in der vergangenen Woche weitgehend stabil. Auf Wochenbasis verlor er lediglich 0,27 % und schloss bei 1.828,50 US-Dollar je Unze. Zwischenzeitlich fiel Platin auf den tiefsten Stand seit rund zwei Wochen, konnte sich anschließend aber wieder erholen.
Fundamental bleibt das Bild durchaus interessant. Unterstützung kommt weiterhin von der Automobilindustrie. Insbesondere die Nachfrage nach Hybridfahrzeugen erweist sich als robust. Das ist für Platin relevant, da das Metall in Abgaskatalysatoren eingesetzt wird.
Gleichzeitig gibt es sowohl in Europa als auch in den USA Bestrebungen, die heimische Automobilindustrie stärker vor der zunehmenden Konkurrenz chinesischer Hersteller zu schützen.
Kurzfristig wirken allerdings die gestiegenen US-Zinserwartungen als Belastungsfaktor. Die überraschend starken Arbeitsmarktdaten vom Freitag haben die Wahrscheinlichkeit einer Zinserhöhung durch die Federal Reserve im September weiter erhöht. Höhere Renditen und ein stärkerer US-Dollar sind für ein unverzinsliches Edelmetall wie Platin zunächst Gegenwind.
Strukturelle Unterstützung kommt dagegen weiterhin von den COT-Daten. Das Managed Money hält aktuell genau 15.000 Kontrakte Long. Die professionellen Marktteilnehmer bleiben damit klar auf der Long-Seite positioniert, was das übergeordnete Bild unterstützt.
Weniger günstig sieht es momentan bei der Saisonalität aus. Das saisonale Muster deutet bis zum 29. September auf fallende Platinpreise hin. Anschließend folgt historisch zunächst eine längere Seitwärtsphase. Erst ab Mitte Dezember beginnt eine deutlich freundlichere saisonale Phase.
Fazit: Platin hält sich trotz der momentan ungünstigen Saisonalität ordentlich. Die Long-Positionierung des Managed Money und die Perspektiven für die industrielle Nachfrage bleiben positiv. Kurzfristig müssen wir allerdings bis Ende September mit saisonalem Gegenwind rechnen. Danach dürfte sich der Markt zunächst stabilisieren, bevor ab Mitte Dezember wieder eine deutlich interessantere Phase beginnt. Unsere Long-Position bleibt bestehen.
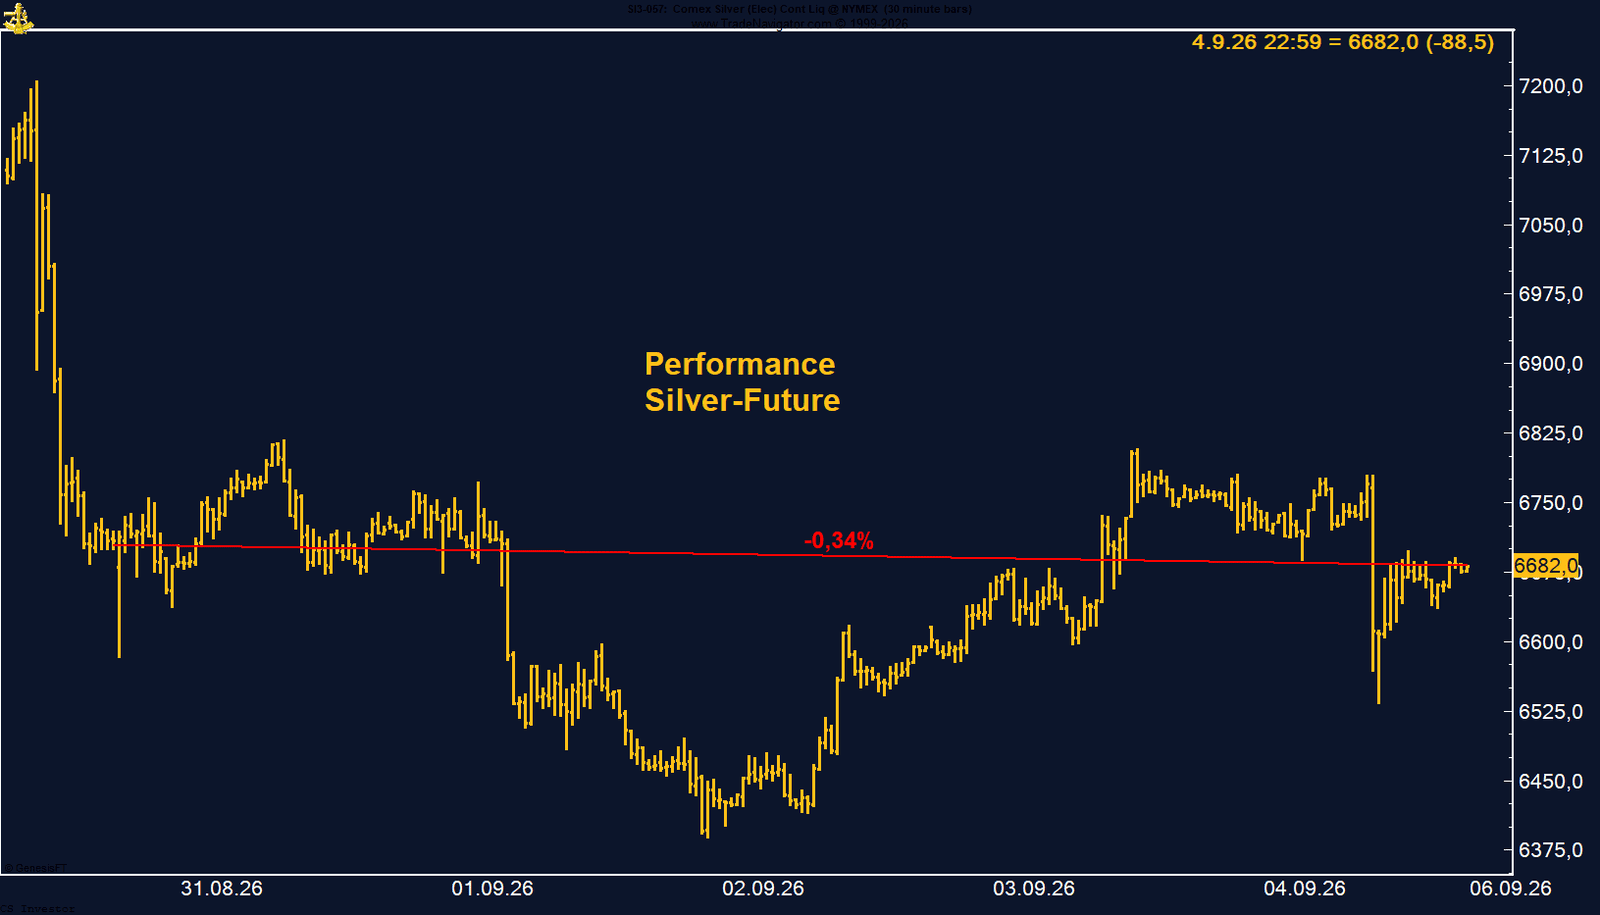
Der Rückgang setzte bereits Ende der Vorwoche ein und setzte sich zu Beginn der vergangenen Handelswoche zunächst fort. Nach der vorherigen starken Rally kam es zu deutlichen Gewinnmitnahmen. Gleichzeitig sorgten die gestiegenen Zinserwartungen nach der hawkishen Rede von Fed-Chef Kevin Warsh in Jackson Hole für Gegenwind. Steigende US-Anleiherenditen und ein stärkerer Dollar belasteten die Edelmetalle zusätzlich.
Die überraschend starken US-Arbeitsmarktdaten vom Freitag verstärkten diesen Gegenwind noch einmal. Mit 162.000 neu geschaffenen Stellen fiel der Bericht wesentlich stärker aus als erwartet und erhöhte die Wahrscheinlichkeit einer Zinserhöhung der Federal Reserve im September weiter.
Trotzdem bleibt das übergeordnete Bild für Silber interessant. Das zeigt auch die Positionierung des Managed Money. Die professionellen Marktteilnehmer haben ihre Long-Position wieder leicht erhöht und halten aktuell 26.739 Kontrakte Long. Strukturell ist das weiterhin ein gutes Zeichen und unterstützt unsere positive Einschätzung.
Hinzu kommt die Saisonalität. Das saisonale Muster spricht beim Silber-Future noch bis etwa zum 17. September für steigende Kurse. Damit bleibt zumindest von dieser Seite in den kommenden Tagen noch Rückenwind vorhanden.
Fazit: Der Rückgang von über 70 US-Dollar ist nach der vorherigen starken Rally zwar ärgerlich, das Wochenminus von lediglich 0,34 % hält sich aber in Grenzen. Die Long-Positionierung des Managed Money bleibt konstruktiv und die Saisonalität unterstützt Silber noch bis Mitte September. Unsere Long-Position bleibt bestehen.n auf die Zinserwartungen. Unsere Long-Position bleibt bestehen.
Sojabohnen gewinnen auf Wochenbasis +1,77%.
Performance 5 Jahre: -+1,22%
Die letzte Woche im 30min Chart:
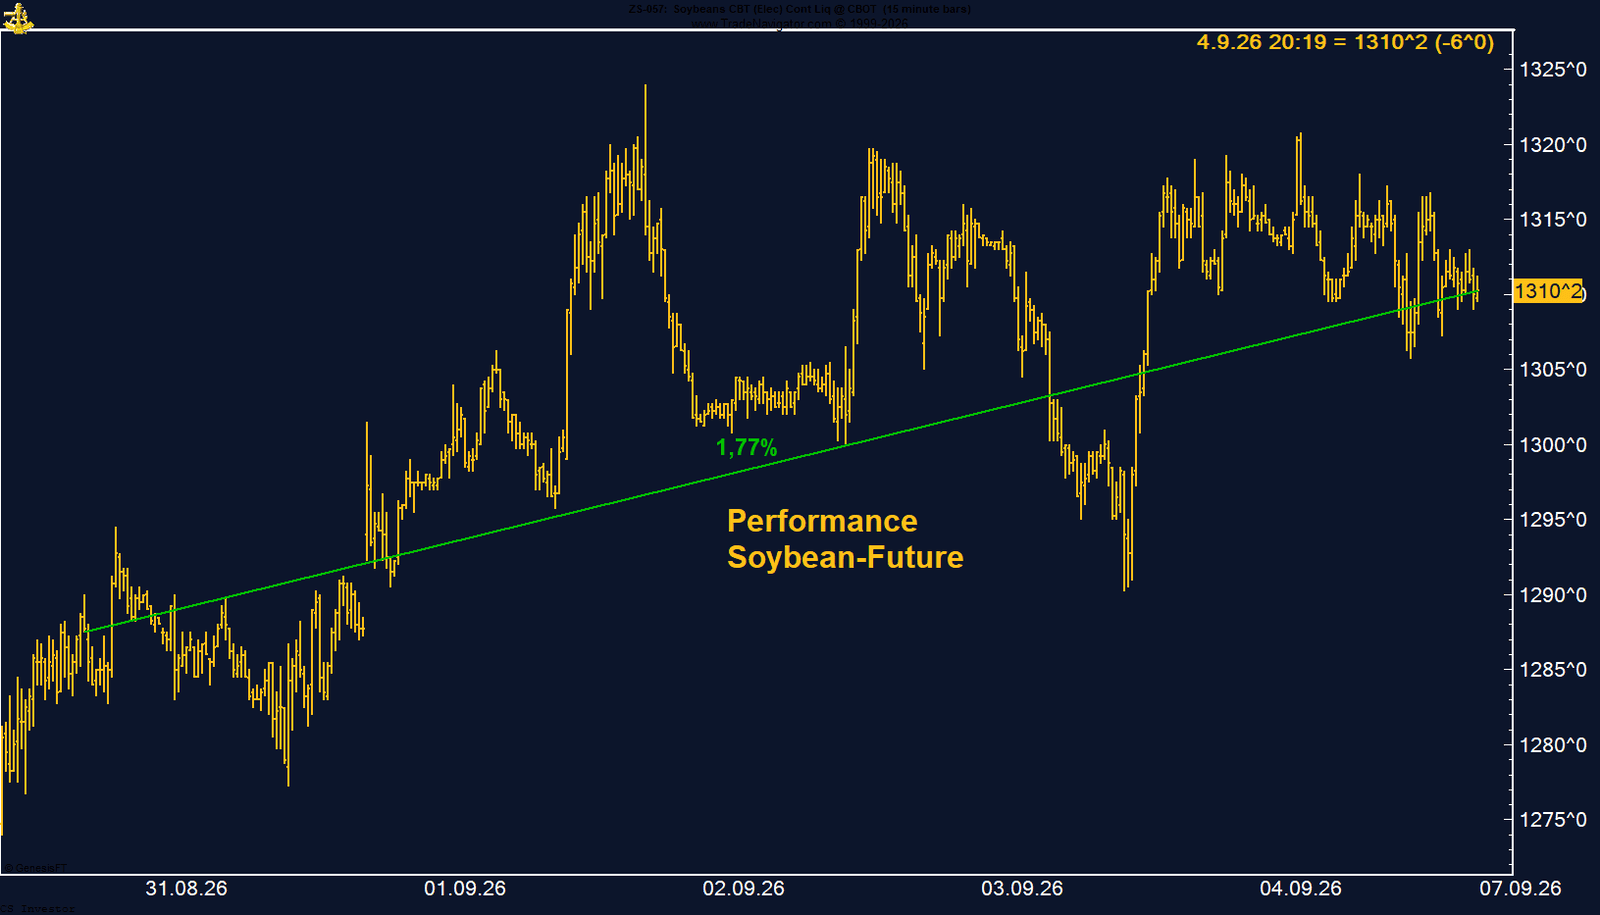
Sojabohnen: Managed Money setzt massiv auf steigende Preise
Besonders auffällig ist für mich die Entwicklung bei den COT-Daten. Das Managed Money hat seine Long-Position weiter ausgebaut und hält mittlerweile 247.987 Kontrakte Long. Das ist eine ausgesprochen starke Positionierung und zeigt, wie sehr die professionellen Marktteilnehmer momentan auf steigende Preise bei den Agrarrohstoffen setzen.
Die Gründe dafür liegen vor allem beim Wetter. Die zunehmende El-Niño-Problematik trifft auf heiße und trockene Bedingungen in wichtigen amerikanischen Anbaugebieten. Das USDA hat die Bewertung der US-Sojabohnenernte zuletzt entsprechend nach unten korrigiert. Nur noch 58 % der Bestände wurden zum 30. August mit „good to excellent“ bewertet, zwei Prozentpunkte weniger als in der Vorwoche. Gerade unmittelbar vor der Ernte reagieren die Märkte zunehmend sensibel auf mögliche Ertragsverluste.
Gleichzeitig kommt Unterstützung von der Nachfrageseite. China ist wieder verstärkt als Käufer amerikanischer Sojabohnen aufgetreten. Allein in der vergangenen Woche wurden über sogenannte Flash Sales mehr als 500.000 Tonnen für China gemeldet. Die ausstehenden Verkäufe für die neue Ernte 2026/27 liegen mittlerweile bei 16,28 Millionen Tonnen.
Damit rücken die Getreiderohstoffe insgesamt immer stärker in den Fokus. Mais, Weizen und Sojabohnen haben zuletzt deutlich angezogen. Neben den Wetterrisiken durch El Niño spielen beim Weizen zusätzlich die Probleme rund um die Schwarzmeerexporte eine Rolle.
Fazit: Das Gesamtbild bei den Sojabohnen gefällt mir weiterhin ausgesprochen gut. El Niño, Trockenheit in den USA, eine wieder stärkere chinesische Nachfrage und vor allem die massive Long-Positionierung des Managed Money liefern strukturelle Unterstützung. Die Agrarrohstoffe bleiben für mich eines der spannendsten Themen der kommenden Monate. Unsere Long-Position bleibt bestehen.
Weizen verliert auf Wochenbasis -6,51%.
Performance 5 Jahre: +1,45%
Die letzte Woche im 30min Chart:
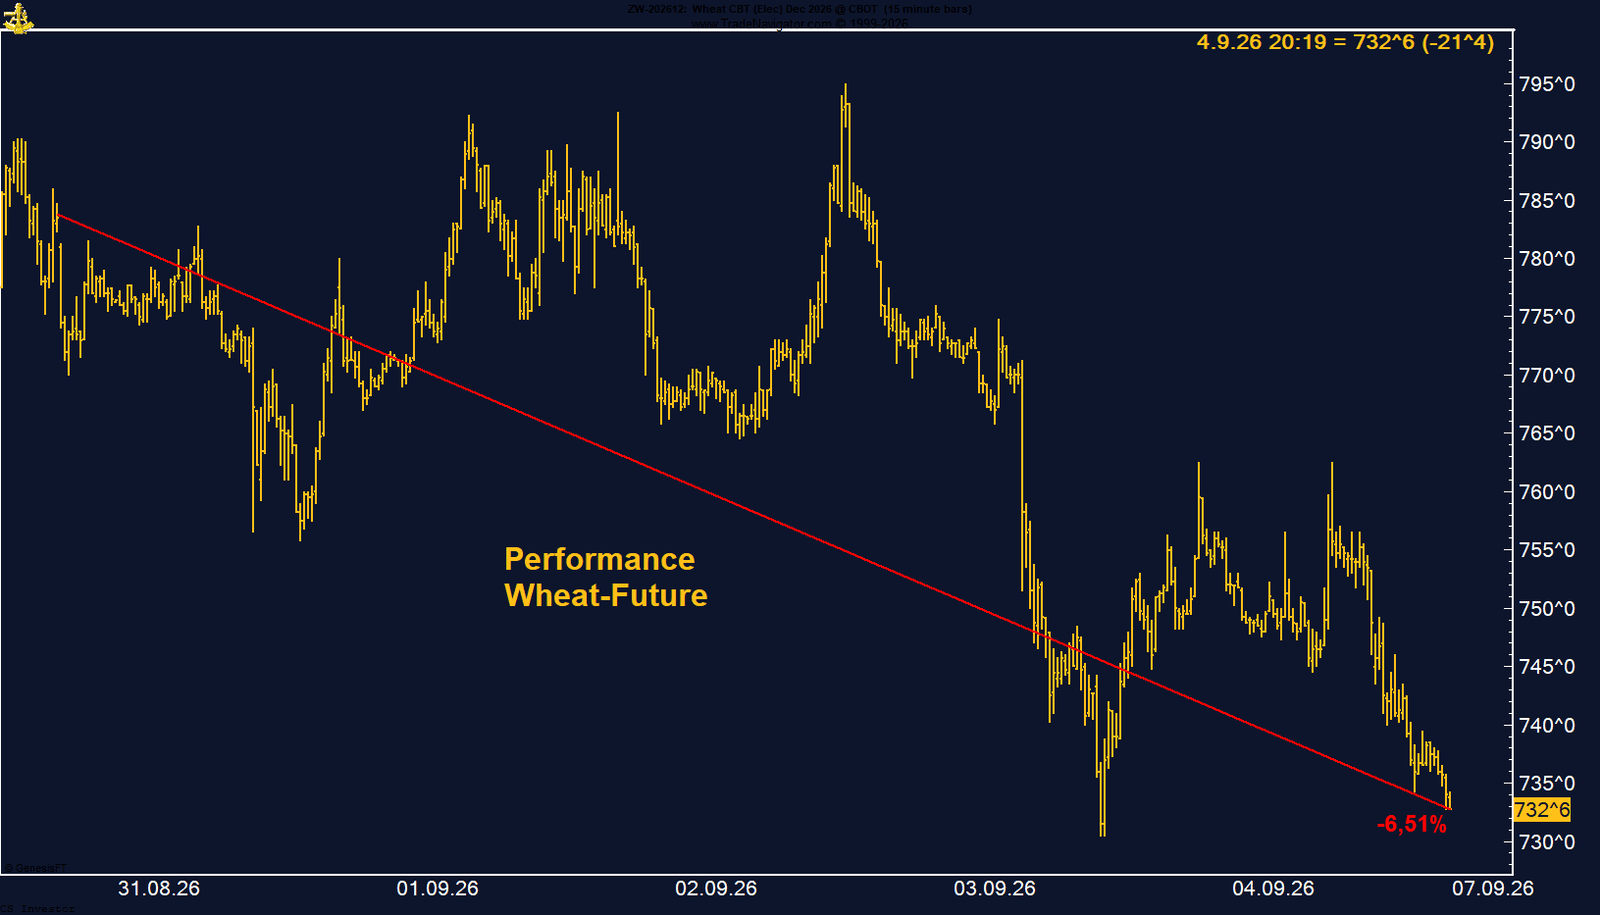
Weizen: Friedenshoffnungen sorgen für massiven Kursrückgang
Der entscheidende Belastungsfaktor war einmal mehr die Politik. Neue Hoffnungen auf mögliche Verhandlungen zwischen Russland und der Ukraine sorgten für kräftige Gewinnmitnahmen. Aussagen von Wladimir Putin, wonach eine Friedensvereinbarung weiterhin möglich sei, reichten aus, um den Markt unter Druck zu setzen. Gleichzeitig gibt es Berichte über neue diplomatische Bemühungen der USA.
Für den Weizenmarkt ist diese Entwicklung besonders relevant. Russland und die Ukraine gehören zu den wichtigsten Getreideexporteuren der Welt. Die gegenseitigen Angriffe auf Häfen und Schiffe haben die Exporte über das Schwarze Meer zuletzt erheblich beeinträchtigt. Eine Entspannung des Konfliktes könnte deshalb zusätzliches Angebot auf den Weltmarkt bringen. Genau diese Erwartung wurde zum Ende der vergangenen Woche eingepreist.
Auf der anderen Seite bleibt die tatsächliche Situation weiterhin angespannt. Von einem Friedensabkommen sind Russland und die Ukraine noch weit entfernt und die Schwarzmeerexporte sind nach wie vor eingeschränkt. Entsprechend schnell könnte sich die Stimmung wieder drehen, sollten die diplomatischen Bemühungen scheitern.
Interessant ist vor allem die Entwicklung bei den COT-Daten. Das Managed Money hat seine Positionierung komplett gedreht. Nachdem die professionellen Marktteilnehmer zuvor noch netto short positioniert waren, halten sie mittlerweile eine Netto-Long-Position von 24.703 Kontrakten. Das ist für mich ein wichtiges strukturelles Signal und zeigt, dass trotz des jüngsten Kursrückgangs weiterhin auf steigende Weizenpreise gesetzt wird.
Fazit: Weizen bleibt momentan einer der politisch sensibelsten Agrarrohstoffe. Die Hoffnung auf Fortschritte zwischen Russland und der Ukraine hat einen massiven Rücksetzer ausgelöst. Gleichzeitig gefällt mir der Wechsel des Managed Money von Short auf Long. Scheitern die Friedensbemühungen und bleiben die Schwarzmeerexporte beeinträchtigt, könnte sich das Bild sehr schnell wieder zugunsten steigender Weizenpreise drehen.
WTI Crude Oil gewinnt auf Wochenbasis +9,39%.
Performance 5 Jahre: +33,45%
Die letzte Woche im 30min Chart:
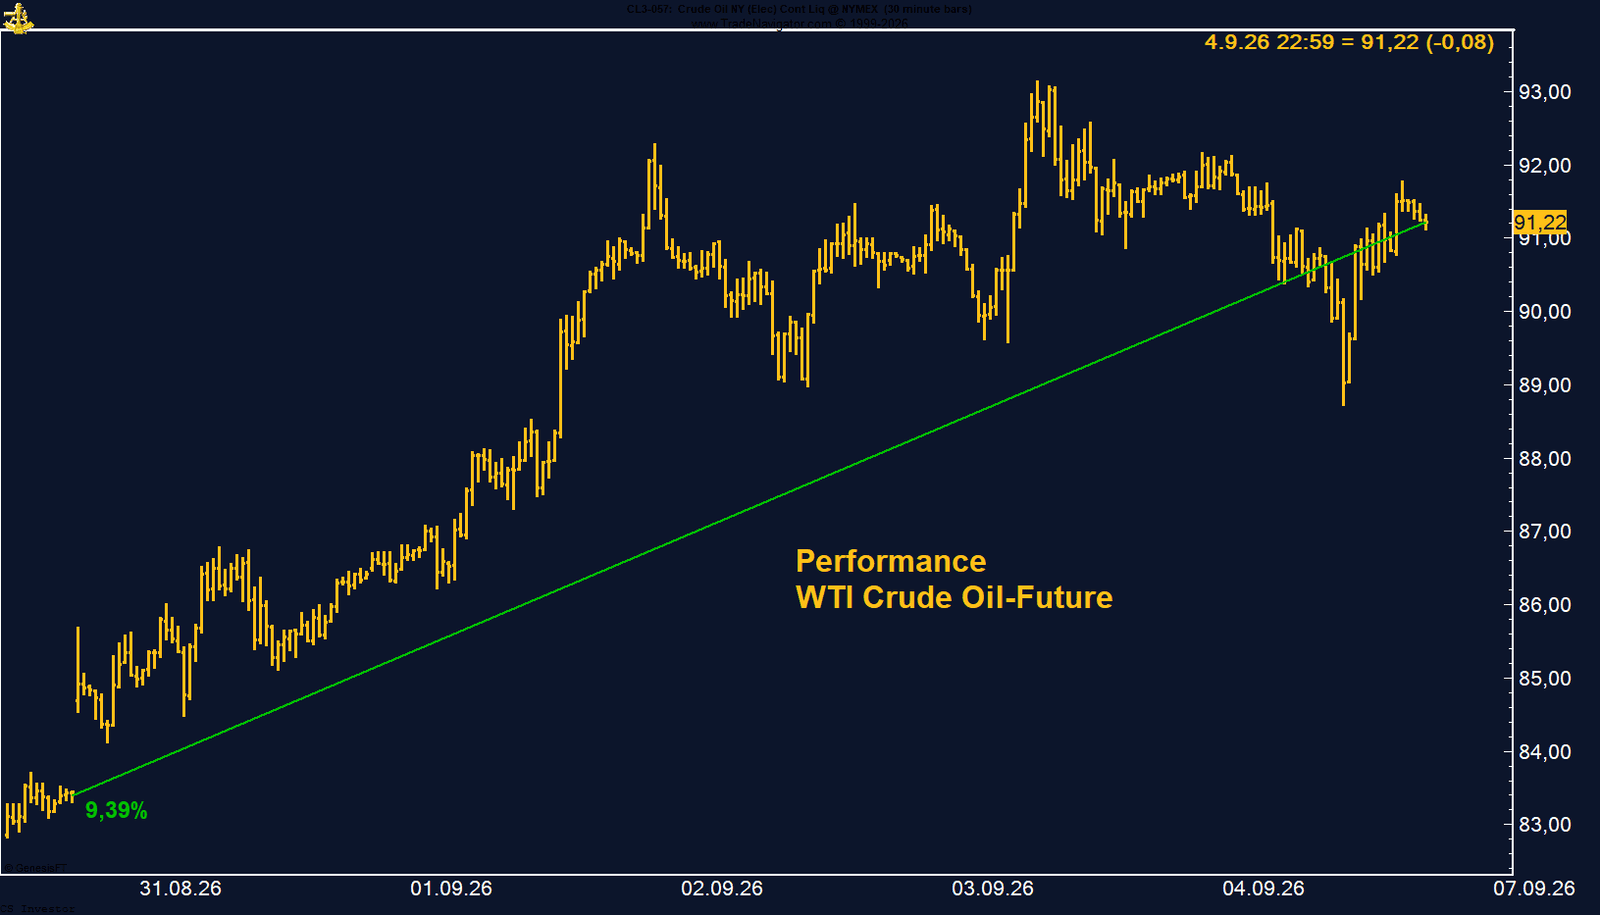
WTI Crude Oil: Nahost-Eskalation treibt den Ölpreis Richtung 100 Dollar
Der entscheidende Preistreiber bleibt die Situation im Nahen Osten. Die militärischen Auseinandersetzungen zwischen den USA und Iran dauern an, gleichzeitig kommt es immer wieder zu Zwischenfällen mit Schiffen und Tankern.
Solange die Sicherheit der wichtigen Transportwege und insbesondere der Straße von Hormus nicht gewährleistet ist, bleibt eine erhebliche geopolitische Risikoprämie im Ölpreis enthalten. Zusätzlich gingen die amerikanischen Rohöllagerbestände zuletzt um 4,5 Millionen Barrel zurück und damit stärker als erwartet.
Interessant ist in diesem Zusammenhang die bislang auffällige Zurückhaltung von Donald Trump. Normalerweise reagiert Trump ausgesprochen empfindlich auf stark steigende Öl- und Benzinpreise. Gerade im Vorfeld der Midterms dürfte die US-Regierung kaum Interesse daran haben, WTI in Richtung 100 US-Dollar oder sogar darüber steigen zu sehen. Umso bemerkenswerter ist, dass Trump sich bislang vergleichsweise wenig zur jüngsten Ölpreisrally geäußert hat.
Unterstützung kommt gleichzeitig von den COT-Daten. Das Managed Money hat seine Netto-Long-Position weiter auf mittlerweile 129.911 Kontrakte ausgebaut. Die professionellen Marktteilnehmer positionieren sich damit deutlich auf der Long-Seite und bestätigen momentan den Aufwärtstrend.
Auch saisonal spricht zunächst wenig gegen weiter steigende Kurse. Das positive saisonale Zeitfenster reicht noch bis Anfang beziehungsweise Mitte Oktober. Damit treffen aktuell eine freundliche Saisonalität, eine starke Positionierung des Managed Money und erhebliche geopolitische Risiken aufeinander.
Fazit: Die Situation bleibt hochspannend. Solange es im Nahen Osten immer wieder zu Angriffen auf Schiffe und Tanker kommt und die Unsicherheit rund um die Straße von Hormus anhält, besitzt der Ölpreis weiteres Aufwärtspotenzial. Gleichzeitig dürfte spätestens in Richtung 100 US-Dollar der politische Druck aus Washington deutlich zunehmen. Unsere Long-Position bleibt bestehen.
USD/JPY verliert auf Wochenbasis -2,39%.
Performance 5 Jahre: +42,01%
Die letzte Woche im 30min Chart:
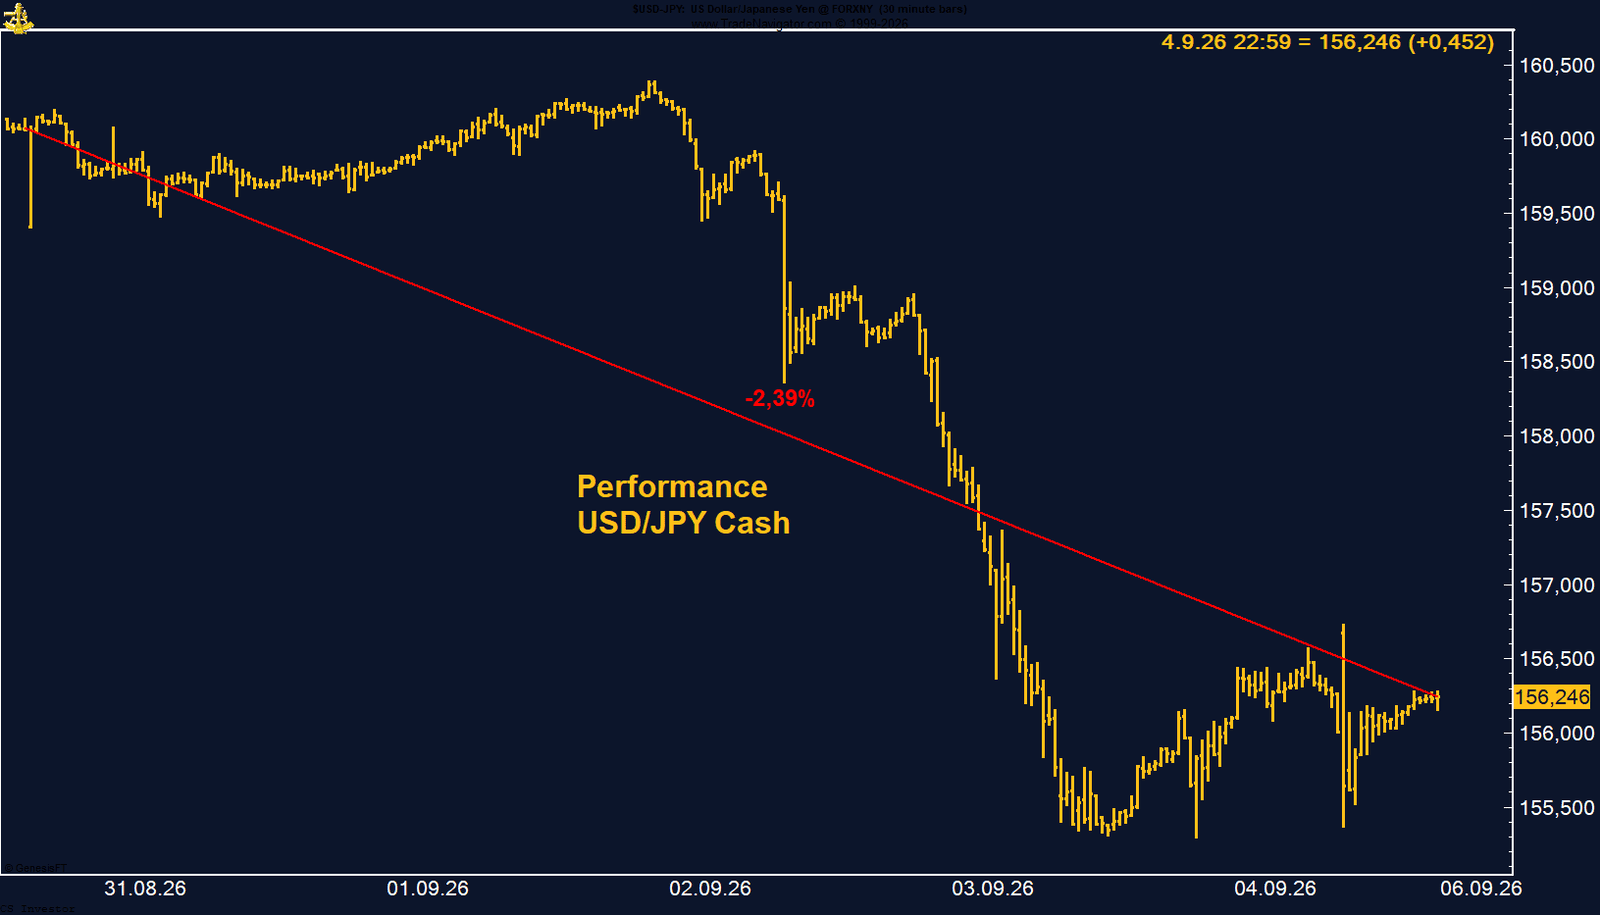
Diesmal gibt es allerdings keine Bestätigung für einen erneuten Eingriff am Devisenmarkt. Vielmehr scheint der Yen von zunehmenden Erwartungen zu profitieren, dass die Bank of Japan ihre Geldpolitik weiter straffen wird. BOJ-Gouverneur Kazuo Ueda hat deutlich gemacht, dass auf der kommenden Sitzung am 17. und 18. September intensiv über eine weitere Zinserhöhung diskutiert werden soll.
Die Bank of Japan hatte ihren Leitzins erst im Juni von 0,75 % auf 1,00 % angehoben. Innerhalb des geldpolitischen Gremiums gibt es inzwischen Stimmen, die bereits einen weiteren Schritt auf 1,25 % fordern. Gleichzeitig bleibt der Inflationsdruck erheblich. Für August wird bei den japanischen Erzeugerpreisen ein Anstieg von 7,4 % gegenüber dem Vorjahr erwartet.
Damit verändert sich das fundamentale Umfeld für den Yen zunehmend. Während die japanischen Zinsen steigen könnten, herrscht bei der Federal Reserve deutlich mehr Uneinigkeit über den weiteren Kurs. Hinzu kommt die latente Interventionsgefahr. Japans oberster Währungsbeamter Atsushi Mimura betonte erneut, dass man die Bewegungen am Devisenmarkt genau beobachte und in ständigem Kontakt mit den amerikanischen Behörden stehe.
Besonders interessant ist dabei die weiterhin hohe Short-Positionierung im Yen. JPMorgan schätzt, dass Yen-Short-Positionen im Volumen von 16 bis 17 Billionen Yen bestehen könnten. Sollte ein größerer Teil dieser Positionen aufgelöst werden, könnte die Bewegung erheblich an Dynamik gewinnen.
Fazit: Das Wochenminus von 2,39 % bei USD/JPY ist ein deutliches Signal. Die Kombination aus steigenden Zinserwartungen in Japan, einer weiterhin bestehenden Interventionsgefahr und der hohen Short-Positionierung macht den Yen momentan besonders interessant. Die BOJ-Sitzung am 17. und 18. September dürfte deshalb zu einem der wichtigsten Termine für den Devisenmarkt in diesem Monat werden.