Die vom Iran unterstützten Huthis haben ihre Position am Bab al-Mandeb massiv ausgebaut und unter anderem die strategisch wichtige Insel Perim erreicht beziehungsweise unter ihre Kontrolle gebracht. Damit stehen mit der Straße von Hormus und dem Bab al-Mandeb inzwischen zwei der wichtigsten Transportwege für den weltweiten Energiehandel gleichzeitig unter erheblichem geopolitischem Einfluss des Iran und seiner Verbündeten.
Für die Märkte ist das eine gefährliche Kombination. Die Straße von Hormus ist für die Öl- und LNG-Exporte der Golfstaaten von herausragender Bedeutung, während der Bab al-Mandeb die Verbindung zwischen dem Indischen Ozean, dem Roten Meer und letztlich dem Suezkanal bildet. Störungen an beiden Nadelöhren gleichzeitig erhöhen die Risikoprämie für Energie erheblich.
Genau das haben wir in der vergangenen Woche gesehen. WTI und Brent sind massiv gestiegen, WTI zeitweise auf über 104 US-Dollar je Barrel. Auch der europäische Gasmarkt reagierte heftig. Der TTF-Gaspreis erreichte zeitweise rund 80 Euro je Megawattstunde und damit den höchsten Stand seit mehreren Jahren.
Am Freitag kam zumindest etwas Hoffnung auf. Neue diplomatische Bemühungen sorgten für eine erste Entspannung an den Energiemärkten. Und genau darin liegt aus meiner Sicht momentan auch die größte Chance für die Region. Eine dauerhafte militärische Eskalation würde letztlich allen Beteiligten erheblichen wirtschaftlichen Schaden zufügen. Der Druck, eine diplomatische Lösung oder zumindest eine Regelung für die wichtigen Schifffahrtswege zu finden, dürfte deshalb weiter zunehmen.
Doch die Folgen der vergangenen Wochen reichen längst über den Öl- und Gasmarkt hinaus.
Die zweite große Geschichte ist die Inflation. Die EZB hat in der vergangenen Woche die Zinsen erneut angehoben. Am Freitag folgten die amerikanischen Verbraucherpreise: Der CPI stieg im August um 0,4 % gegenüber dem Vormonat. In Verbindung mit den stark gestiegenen Energie- und Rohstoffpreisen hat das die Erwartungen an die Fed noch einmal deutlich verändert. Der Markt preist mittlerweile mit rund 87 % Wahrscheinlichkeit eine Zinserhöhung bei der Entscheidung am kommenden Mittwoch ein. Einen Tag zuvor waren es lediglich rund 72 %.
Das ist wichtig.
Denn steigende Energiepreise führen zu höheren Inflationserwartungen. Höhere Inflationserwartungen erhö
Für Gold, Silber und andere unverzinste Anlagen ist das zunächst Gegenwind. Auch die hoch bewerteten Aktienmärkte könnten zunehmend Probleme bekommen, wenn die Renditen weiter steigen. Gleichzeitig sehen wir die Auswirkungen bereits sehr deutlich an den internationalen Anleihemärkten.
Besonders interessant bleibt für mich Deutschland. Der Bund Future verlor allein in der vergangenen Woche 1,32 % und schloss bei 120,53 Punkten. Gleichzeitig stieg die Rendite zehnjähriger Bundesanleihen über 3,5 %. Genau diese Entwicklung erwarte ich seit längerer Zeit: Die massive zusätzliche Verschuldung Deutschlands muss vom Kapitalmarkt finanziert werden. Und Investoren werden diese zusätzlichen Schulden nur aufnehmen, wenn sie dafür entsprechend bezahlt werden. Höhere Renditen bedeuten niedrigere Anleihekurse – und damit Druck auf den Bund Future.
⸻
Unsere Positionen im Überblick
Albemarle fiel auf 117,52 US-Dollar und schloss damit praktisch auf dem Wochentief. Vom Hoch im Mai bei 219,70 US-Dollar hat die Aktie inzwischen fast die Hälfte ihres Wertes verloren. Kurzfristig bleibt das technische Bild entsprechend schwach. Strukturell bleibt Lithium jedoch ein strategisch wichtiger Rohstoff, insbesondere mit Blick auf mögliche neue Spannungen zwischen den USA und China. Unsere Long-Position bleibt bestehen.
• Baumwolle | -0,30 % | Long
Baumwolle fiel leicht auf 86,06 US-Cent je Pfund, nachdem der Future zwischenzeitlich bis auf 88,80 US-Cent gestiegen war. Das USDA senkte seine Prognose für die US-Produktion auf 13,2 Mio. Ballen und reduzierte gleichzeitig die erwarteten Endbestände. Besonders auffällig bleibt die Positionierung des Managed Money mit 122.751 Long-Kontrakten. Kurzfristig spricht die Saisonalität allerdings eher für eine Seitwärtsbewegung, bevor das saisonale Bild anschließend schwächer wird.
• Bund Future | -1,32 % | Short
Der Bund Future fiel deutlich auf 120,53 Punkte und bestätigte damit unsere negative Einschätzung. Die Rendite zehnjähriger Bundesanleihen ist inzwischen über 3,5 % gestiegen. Die zunehmende Staatsverschuldung, der höhere Finanzierungsbedarf Deutschlands, steigende Energiepreise und die restriktivere Geldpolitik der EZB sprechen weiterhin für höhere Renditen und entsprechend niedrigere Anleihekurse. Unsere Short-Position bleibt bestehen.
• EUR/USD | +0,16 % | Long
EUR/USD stieg leicht auf 1,1637. Gegen Ende der Woche geriet der Euro nach den US-Inflationsdaten allerdings wieder unter Druck. Gleichzeitig hat die EZB ihre Zinsen um 25 Basispunkte angehoben, während auch in den USA für die kommende Woche mit hoher Wahrscheinlichkeit ein weiterer Zinsschritt erwartet wird. Managed Money hält weiterhin 42.616 Kontrakte netto short, diese Positionierung hat sich seit Beginn des Sommers jedoch kaum verändert. Der Markt wartet damit vor allem auf neue geldpolitische Impulse.
• Gold | -1,95 % | Long
Gold fiel auf 4.390 US-Dollar je Feinunze. Belastend wirken weiterhin die deutlich gestiegenen Erwartungen an eine Zinserhöhung der Federal Reserve. Gleichzeitig hat Managed Money die schwächeren Preise genutzt und seine Long-Position auf 231.961 Kontrakte ausgebaut. Auch die Saisonalität bleibt bis Anfang Oktober grundsätzlich unterstützend. Unsere Long-Position bleibt bestehen.
• Henry Hub Erdgas | -4,05 % | Long
Henry Hub Erdgas fiel auf 2,82 US-Dollar je MMBtu. Die ungewöhnlich ruhige Hurrikan-Saison, hohe US-Produktion und Lagerbestände von rund 4,8 % über dem Fünfjahresdurchschnitt belasten den Markt. Gleichzeitig hält Managed Money inzwischen 219.767 Kontrakte netto short. Diese massive Short-Positionierung eröffnet erhebliches Rückkaufpotenzial, sollte doch noch ein relevantes Wetterereignis auftreten. Saisonal bleibt das Umfeld bis etwa Mitte Oktober unterstützend.
• Kaffee | -2,94 % | Long
Arabica Coffee fiel auf 284,25 US-Cent je Pfund und setzte damit seine Korrektur fort. Die starke brasilianische Ernte sorgt kurzfristig für zusätzlichen Angebotsdruck. Gleichzeitig sind die zertifizierten ICE-Lagerbestände inzwischen auf lediglich 217.932 Säcke gefallen. Managed Money hält weiterhin etwas mehr als 18.000 Kontrakte netto long, hat diese Positionierung zuletzt allerdings reduziert. El Niño bleibt vor allem mit Blick auf die brasilianische Ernte 2027 ein wichtiger Risikofaktor.
• Kakao | -4,21 % | Long
Kakao fiel auf 5.913 US-Dollar je Tonne. Höhere Lieferungen aus der Elfenbeinküste und gestiegene ICE-Lagerbestände belasten kurzfristig. Gleichzeitig gibt es zunehmende Risiken für die kommende Ernte in Ghana und der Elfenbeinküste. Managed Money hält lediglich 6.517 Kontrakte netto short und ist damit nicht besonders stark positioniert. Saisonal besteht bis Ende September noch die Chance auf eine Erholung, bevor anschließend eine deutlich schwächere Phase beginnt.
• Kupfer | -1,66 % | Long
Kupfer fiel auf 655,70 US-Cent je Pfund, nachdem der Future zuvor bei 689,40 US-Cent ein neues Rekordhoch erreicht hatte. Der anschließende massive Rücksetzer wurde unter anderem durch Berichte ausgelöst, wonach die USA mögliche Importzölle auf raffinierte Metalle überdenken. Fundamental bleibt das Angebot angespannt. Gleichzeitig hat Managed Money seine Long-Position auf massive 92.476 Kontrakte ausgebaut. Kurzfristig belastet allerdings die negative Saisonalität bis etwa zum 21. Oktober.
• Live Cattle | +3,05 % | Short
Live Cattle stieg deutlich auf 219,625 US-Cent je Pfund. Trotz der starken Wochenperformance bleibt die Positionierung der großen Spekulanten vergleichsweise zurückhaltend. Managed Money hat seine Long-Position weiter reduziert und hält aktuell nur noch 29.023 Kontrakte netto long. Auch die Saisonalität spricht momentan eher für eine Seitwärtsbewegung. Für unsere Short-Position bleibt insbesondere die weiter rückläufige institutionelle Long-Positionierung interessant.
• Mais | -0,88 % | Long
Mais fiel leicht auf 532 US-Cent je Scheffel. Nach Veröffentlichung des USDA-Berichts stieg der Future zunächst bis auf 544,75 US-Cent, gab diese Gewinne anschließend jedoch wieder ab. Das USDA reduzierte sowohl die Ertragsprognose als auch die erwartete US-Produktion und die Endbestände. Besonders bemerkenswert bleibt Managed Money: Mit 542.999 Netto-Long-Kontrakten setzen die großen Spekulanten weiterhin außergewöhnlich stark auf steigende Maispreise.
• Platin | -1,45 % | Long
Platin fiel auf 1.801,60 US-Dollar je Feinunze, nachdem der Future zwischenzeitlich bis auf 1.936,80 US-Dollar gestiegen war. Die deutlich gestiegenen Zinserwartungen in den USA lösten anschließend einen kräftigen Sell-off aus. Gleichzeitig hat Managed Money seine Long-Position auf 15.976 Kontrakte ausgebaut. Kurzfristig spricht die Saisonalität allerdings noch für Abwärtsrisiken bis Ende September und anschließend für eine längere Seitwärtsphase.
• Silber | -2,67 % | Long
Silber fiel auf 65,02 US-Dollar je Feinunze, nachdem der Future unter der Woche noch 68,98 US-Dollar erreicht hatte. Die höheren US-Zinserwartungen sorgten gegen Ende der Woche für deutlichen Verkaufsdruck. Managed Money hat seine Long-Position dennoch leicht auf 26.049 Kontrakte ausgebaut. Auch die Saisonalität bleibt bis Mitte beziehungsweise Ende September grundsätzlich unterstützend, bevor zunächst eine ruhigere Phase einsetzen dürfte.
• Sojabohnen | -0,84 % | Long
Sojabohnen fielen auf 1.299 US-Cent je Scheffel, nachdem der Future vor Veröffentlichung des USDA-Berichts noch bis auf 1.335,25 US-Cent und damit auf den höchsten Stand seit rund drei Jahren gestiegen war. Das USDA erhöhte anschließend seine Produktions- und Ertragsprognosen, was zu einem deutlichen Sell-off führte. Gleichzeitig bleibt die chinesische Nachfrage stark. Besonders auffällig ist Managed Money mit mittlerweile 273.424 Netto-Long-Kontrakten.
• Weizen | -0,89 % | Long
Weizen fiel auf 726,25 US-Cent je Scheffel, nachdem der Future zwischenzeitlich noch 763 US-Cent erreicht hatte. Der Konflikt zwischen Russland und der Ukraine bleibt der wichtigste geopolitische Faktor, gleichzeitig sorgen diplomatische Bemühungen immer wieder für Hoffnung auf stabilere Handelsströme. Managed Money hält weiterhin 10.470 Kontrakte netto long, hat die Positionierung gegenüber der Vorwoche allerdings reduziert. Die großen Spekulanten bleiben damit nur verhalten optimistisch.
• WTI Crude Oil | +9,65 % | Long
WTI Crude Oil sprang auf 99,99 US-Dollar je Barrel und erreichte zwischenzeitlich sogar 104,46 US-Dollar. Haupttreiber bleibt die massive Eskalation im Nahen Osten und die zunehmende Bedrohung wichtiger Schifffahrtswege. Gleichzeitig laufen erste diplomatische Bemühungen, die kurzfristig wieder einen Teil der geopolitischen Risikoprämie aus dem Markt nehmen könnten. Managed Money hält 136.579 Kontrakte netto long, bleibt damit aber weit von früheren Extrempositionierungen entfernt. Saisonal besteht noch bis Anfang beziehungsweise Mitte Oktober Rückenwind.
• USD/JPY | -1,72 % | Long
USD/JPY fiel deutlich auf 153,574 und setzte damit die Erholung des japanischen Yen fort. Besonders bemerkenswert ist die Entwicklung bei den COT-Daten: Die großen Spekulanten haben ihre Positionierung innerhalb einer Woche von 92.227 Netto-Short-Kontrakten im Yen auf 10.796 Netto-Long-Kontrakte gedreht. Gleichzeitig wird bei der Bank of Japan am 17. und 18. September mit hoher Wahrscheinlichkeit eine weitere Zinserhöhung auf 1,25 % erwartet. Für unsere Long-Position im USD/JPY ist diese Entwicklung kurzfristig klarer Gegenwind.
Carsten S. Stork |
Albemarle: Fast halbiert – doch die Lithium-Story ist noch nicht vorbei
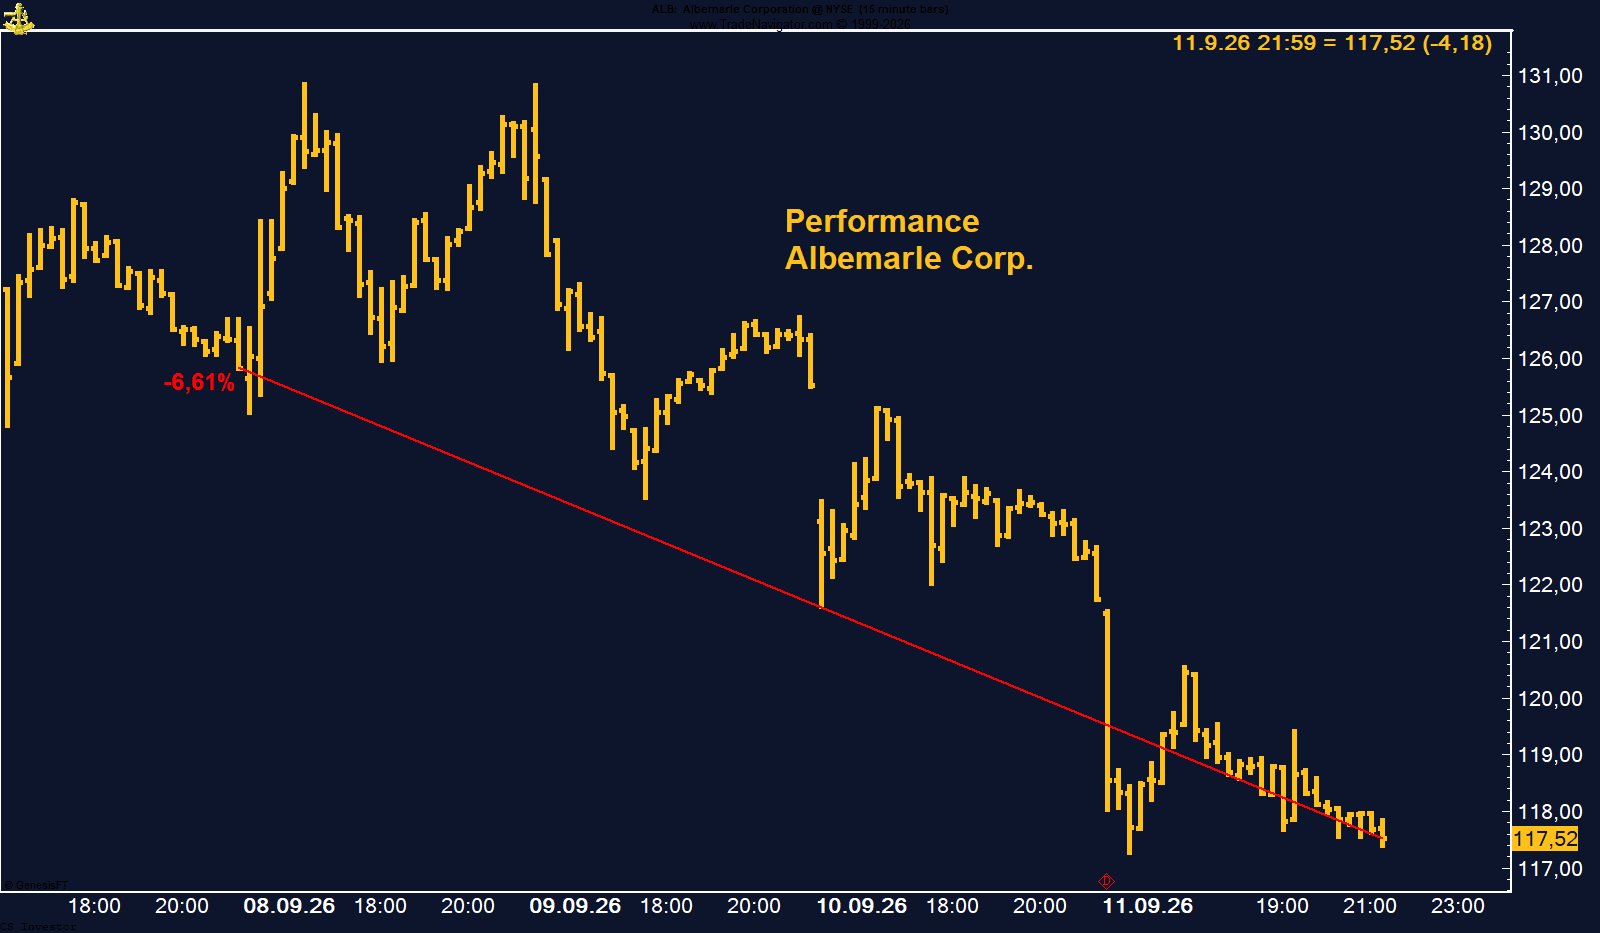
Die Aktie von Albemarle hat eine ausgesprochen schwache Handelswoche hinter sich. Auf Wochenbasis verlor der Lithiumkonzern 6,61 % und schloss mit 117,52 US-Dollar praktisch auf dem Wochentief. Eine schöne Entwicklung sieht definitiv anders aus. Die Aktie stand während der gesamten Woche unter Verkaufsdruck und konnte keinen nachhaltigen Erholungsversuch starten.
Besonders deutlich wird die Schwäche beim Blick auf das größere Bild. Im Mai 2026 hatte Albemarle in der Spitze noch 219,70 US-Dollar erreicht. Vom damaligen Hoch hat die Aktie damit inzwischen fast die Hälfte ihres Wertes verloren.
Kurzfristig ist das technische Bild entsprechend angeschlagen. Fundamental bleibt die Situation allerdings interessanter, als es die aktuelle Kursentwicklung vermuten lässt. Lithium gehört weiterhin zu den strategisch wichtigen Rohstoffen, und gerade der Konflikt um kritische Rohstoffe zwischen den USA und China dürfte in den kommenden Monaten ein bestimmendes Thema bleiben.
ch gehe weiterhin davon aus, dass sich die Gespräche zwischen Washington und Peking keineswegs geradlinig entwickeln werden. Neue Spannungen bei Handelsbeschränkungen, Exportkontrollen oder strategischen Rohstoffen könnten Unternehmen aus den Bereichen Lithium und Seltene Erden wieder stärker in den Fokus der Investoren rücken.
Hinzu kommen unternehmensspezifische Themen. In Chile standen zuletzt Verhandlungen mit Arbeitnehmern im Mittelpunkt. Eine mögliche Einigung könnte zwar einen Streik abwenden, zeigt aber gleichzeitig, dass Albemarle momentan auch operativ mit Unsicherheiten umgehen muss.
Fazit: Die Kursentwicklung von Albemarle gefällt mir momentan überhaupt nicht. Ein Wochenverlust von 6,61 % und ein Schlusskurs am Wochentief sind klare Schwächesignale. An meiner grundsätzlichen Einschätzung für strategische Rohstoffe ändert das zunächst nichts. Sollten die Spannungen zwischen den USA und China wieder zunehmen, könnten Lithium- und Rare-Earth-Unternehmen erneut deutlich stärker in den Fokus rücken. Genau darauf setzen wir weiterhin.
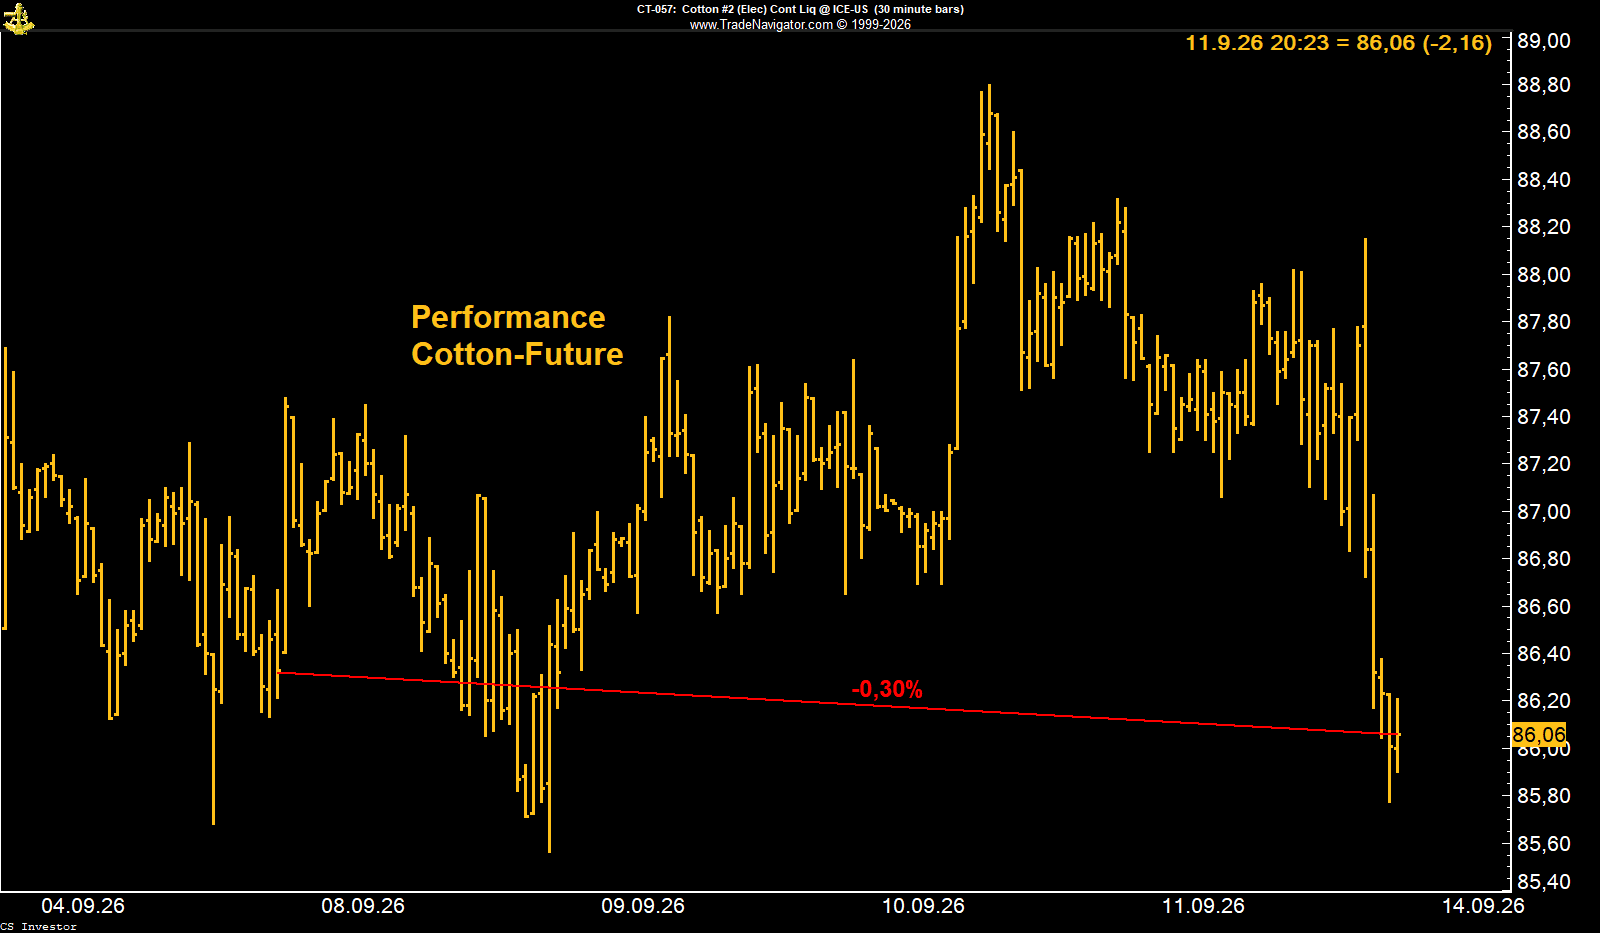
Der Baumwolle Future hat eine volatile Handelswoche nahezu unverändert beendet. Auf Wochenbasis verlor der Future 0,30 % und schloss bei 86,06 US-Cent. Zwischenzeitlich sah die Entwicklung deutlich besser aus: Im Wochenverlauf stieg Baumwolle bis auf 88,80 US-Cent, konnte diese Gewinne zum Wochenende allerdings nicht verteidigen.
Bei den COT-Daten bleibt das Bild grundsätzlich positiv. Managed Money hat seine Long-Positionierung zuletzt zwar nicht weiter ausgebaut, hält aber weiterhin 122.751 Kontrakte long. Das ist eine massive Positionierung und zeigt, dass die großen Spekulanten nach wie vor sehr deutlich auf steigende Baumwollpreise setzen. Gleichzeitig müssen wir beobachten, ob diese hohe Positionierung in den kommenden Wochen gehalten wird oder erste größere Gewinnmitnahmen einsetzen.
Fundamental kamen in der vergangenen Woche eigentlich unterstützende Nachrichten vom USDA. Im September-WASDE wurde die Prognose für die US-Baumwollproduktion 2026/27 von zuvor 13,61 Mio. auf 13,2 Mio. Ballen reduziert. Gleichzeitig senkte das USDA die erwartete Flächenproduktivität auf 776 Pfund je Acre. Auch die erwarteten US-Endbestände für die neue Saison wurden auf 3,6 Mio. Ballen zurückgenommen.
Trotz dieser eigentlich positiven Nachrichten konnte Baumwolle seine zwischenzeitlichen Gewinne nicht verteidigen. Gerade diese Marktreaktion sollten wir im Auge behalten. Wenn ein Markt auf fundamental unterstützende Nachrichten nicht mehr nachhaltig nach oben reagiert, kann dies ein erstes Zeichen für nachlassendes Momentum sein.
Hinzu kommt die Saisonalität. Bis Ende September verläuft das saisonale Muster bei Baumwolle eher seitwärts. Anschließend beginnt historisch eine schwächere Phase.
Fazit: Die COT-Daten bleiben mit 122.751 Long-Kontrakten deutlich unterstützend, während das USDA gleichzeitig seine Produktionsprognose reduziert hat. Dass Baumwolle dennoch die Marke von 88,80 US-Cent nicht halten konnte, mahnt kurzfristig zur Vorsicht. Mit Blick auf die zunehmend ungünstigere Saisonalität dürfte die Entwicklung bis Ende September besonders interessant werden.
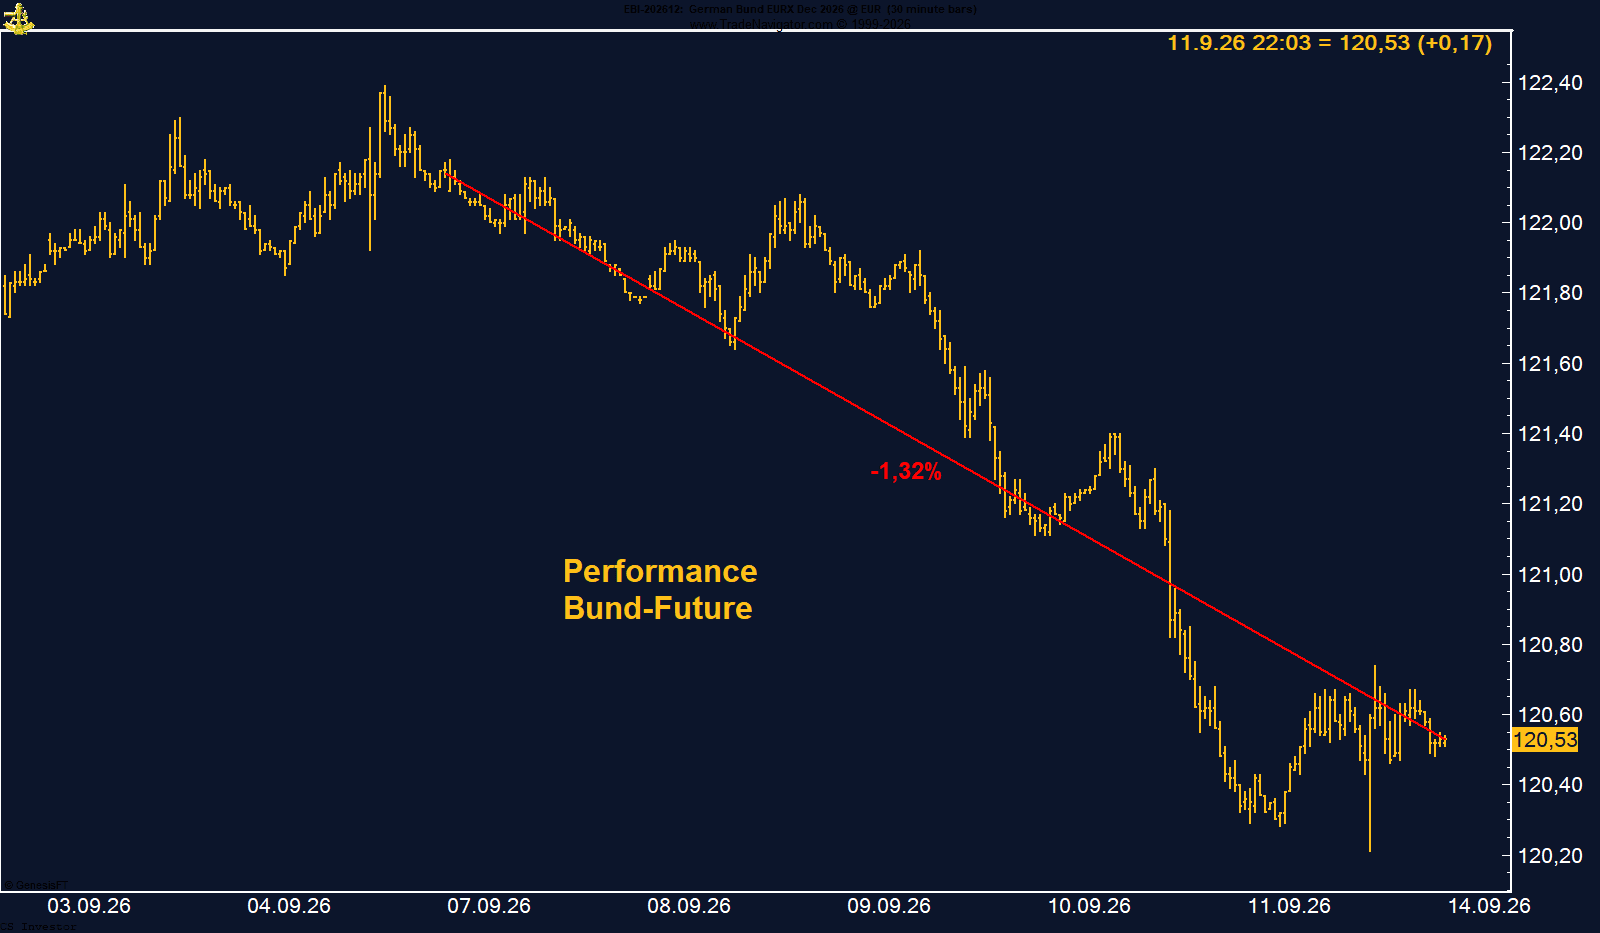
Der Bund Future ist in der vergangenen Handelswoche massiv unter Druck geraten. Auf Wochenbasis verlor der deutsche Anleihen-Future 1,32 % und schloss bei 120,53 Punkten. Für einen Anleihen-Future ist das eine ausgesprochen kräftige Wochenbewegung – und sie bestätigt zunehmend das Szenario, das ich an dieser Stelle seit längerer Zeit beschreibe.
Die Rendite zehnjähriger Bundesanleihen ist inzwischen über die Marke von 3,5 % gestiegen. Steigende Renditen bedeuten im Umkehrschluss fallende Anleihekurse und damit weiteren Druck auf den Bund Future.
Ein wesentlicher struktureller Faktor bleibt für mich die zunehmende Verschuldung Deutschlands. Der höhere Finanzierungsbedarf bedeutet ein wachsendes Angebot an Bundesanleihen. Dieses zusätzliche Angebot muss vom Markt aufgenommen werden – und dafür verlangen Investoren zunehmend höhere Renditen.
Jetzt kommt ein zweiter Belastungsfaktor hinzu: die Inflation. Die Eskalation im Nahen Osten hat die Energiepreise deutlich nach oben getrieben. Brent notierte zwischenzeitlich bei rund 105 US-Dollar, gleichzeitig erreichten die europäischen Gaspreise den höchsten Stand seit rund dreieinhalb Jahren. Höhere Energiepreise drohen den Inflationsdruck in der Eurozone länger hochzuhalten.
Entsprechend reagiert auch die EZB. Sie hat die Zinsen in der vergangenen Woche erneut um 25 Basispunkte angehoben und gleichzeitig deutlich gemacht, dass die Inflation länger oberhalb des 2-%-Ziels bleiben könnte. Am Markt werden inzwischen weitere Zinsschritte erwartet.
Damit treffen derzeit steigende Staatsverschuldung, höherer Kapitalbedarf, zunehmender Inflationsdruck und eine restriktivere Geldpolitik aufeinander. Für den Bund Future ist das eine denkbar ungünstige Kombination.
Fazit: Meine Erwartung bleibt unverändert. Der Bund Future dürfte weiter unter Druck stehen, und Kurse unterhalb von 120 Punkten halte ich weiterhin für wahrscheinlich. Der kräftige Rückgang der vergangenen Woche bestätigt bislang unser Szenario für den deutschen Anleihemarkt.
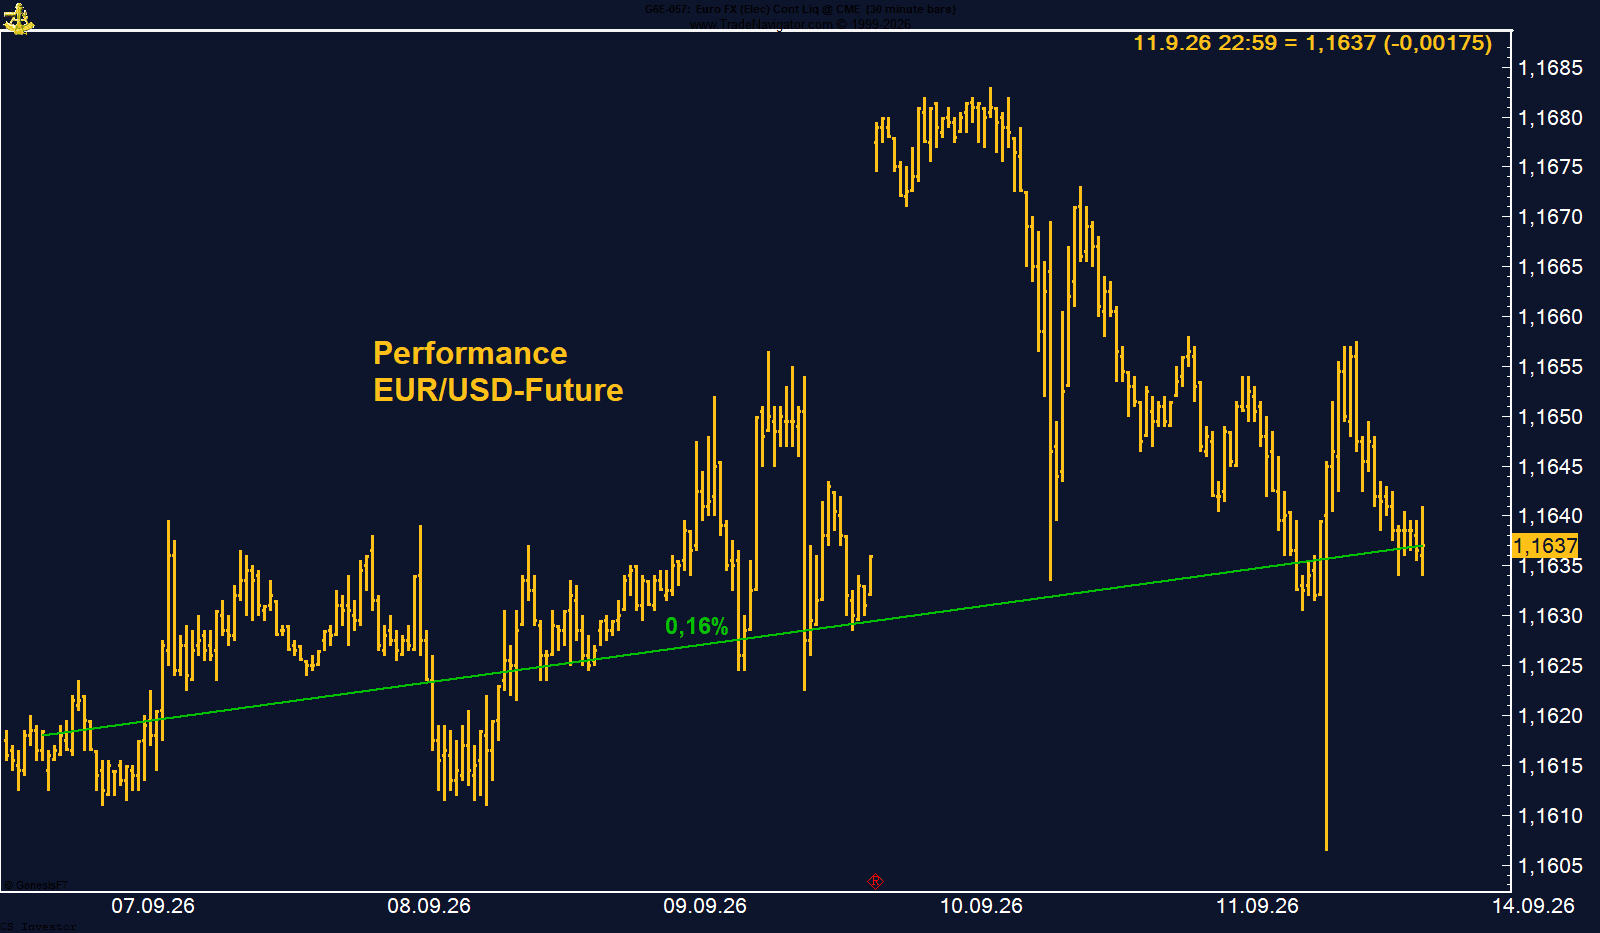
Der Euro hat gegenüber dem US-Dollar die vergangene Handelswoche mit einem leichten Plus von 0,16 % beendet und bei 1,1637 geschlossen. Unter dem Strich ist damit wenig passiert, obwohl die Woche geldpolitisch durchaus einiges zu bieten hatte.
Gegen Ende der Woche geriet der Euro noch einmal unter Druck. Auslöser waren die US-Inflationsdaten. Die Verbraucherpreise stiegen im August um 0,4 % gegenüber dem Vormonat, während die Kerninflation monatlich um 0,3 % zulegte. Damit hat sich die Erwartung einer weiteren Zinserhöhung durch die US-Notenbank noch einmal deutlich verstärkt.
Gleichzeitig hat aber auch die EZB in der vergangenen Woche die Zinsen um 25 Basispunkte angehoben. Christine Lagarde machte zudem deutlich, dass die Inflation länger oberhalb des 2-%-Ziels bleiben könnte. Der Markt rechnet deshalb mittlerweile auch in Europa mit weiteren Zinsschritten.
Damit entsteht beim Euro/US-Dollar eine interessante Situation: Auf beiden Seiten des Atlantiks wird die Geldpolitik restriktiver. Gleichzeitig dürfte inzwischen einiges davon in den Kursen eingepreist sein. Der nächste entscheidende Impuls dürfte deshalb von der Fed kommen, wenn am 16. September die Entscheidung des FOMC bekannt gegeben wird.
Auch die COT-Daten passen zu diesem abwartenden Bild. Managed Money hält aktuell eine Netto-Short-Position von 42.616 Kontrakten. Diese Positionierung hat sich allerdings seit Beginn des Sommers kaum verändert. Die großen Spekulanten bauen ihre Wette gegen den Euro also nicht wesentlich aus, drehen gleichzeitig aber auch nicht auf die Long-Seite.
Fazit: Der Euro/US-Dollar befindet sich momentan in einer klassischen Wartestellung. Die EZB hat bereits geliefert, bei der Fed wird in der kommenden Woche ebenfalls mit einer Zinserhöhung gerechnet. Vieles davon dürfte bereits eingepreist sein. Entscheidend wird deshalb weniger der Zinsschritt selbst sein, sondern welche Signale die Fed für die kommenden Monate sendet. Genau das könnte beim Euro/US-Dollar den nächsten größeren Impuls auslösen.
GOLD - LONG
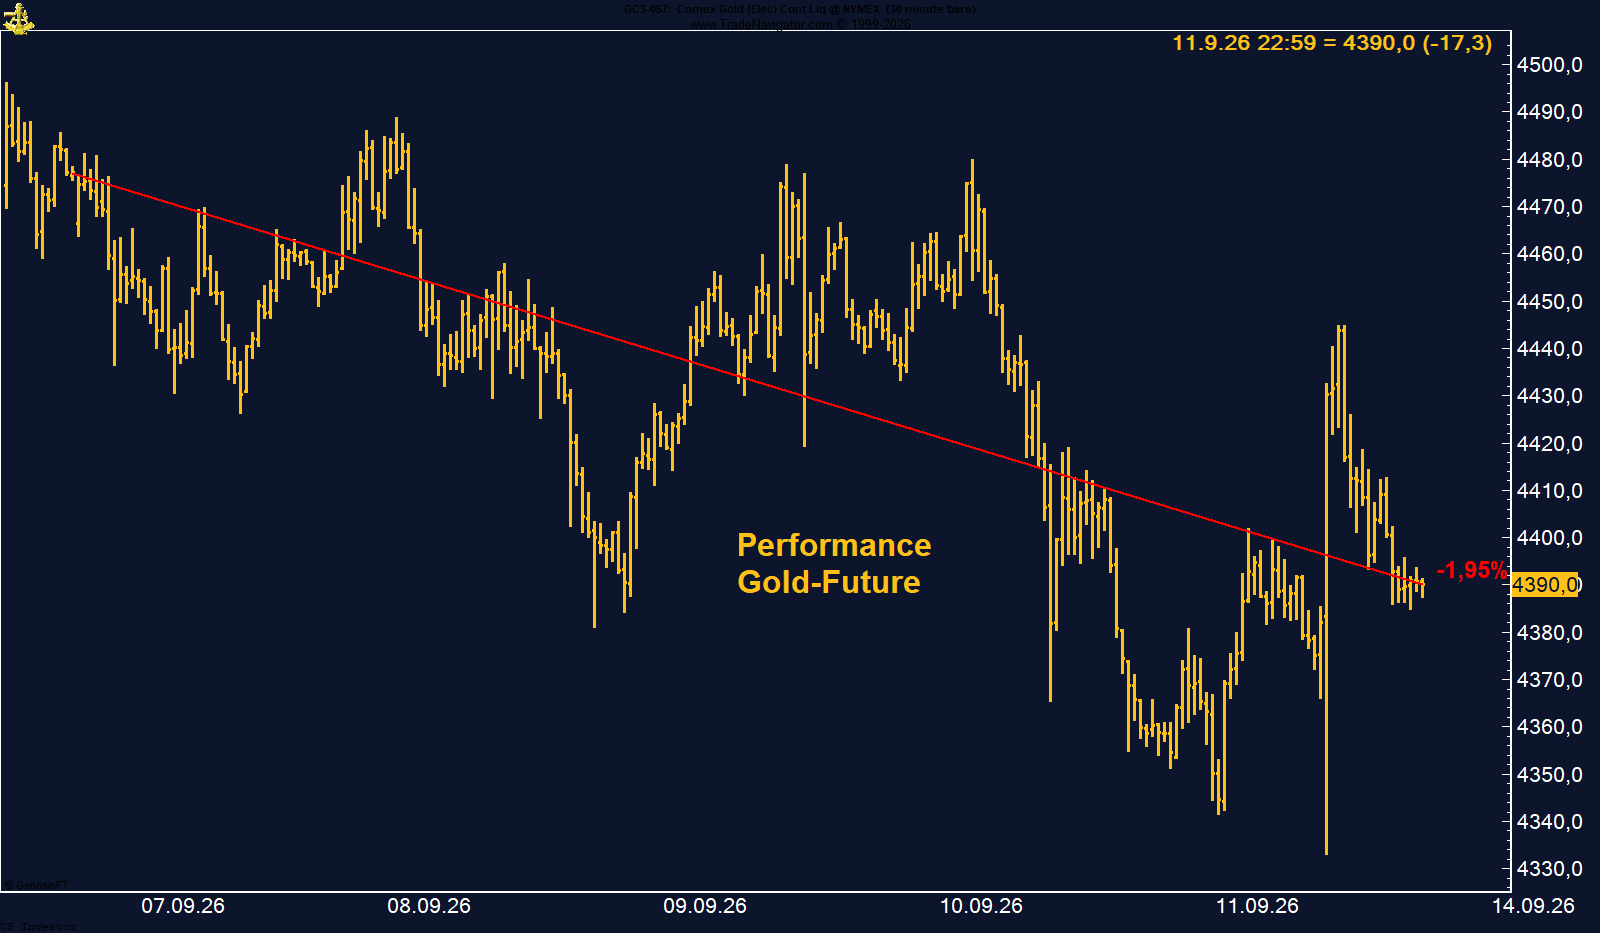
Der Gold Future hat die vergangene Handelswoche mit einem Minus von 1,95 % beendet und bei 4.390 US-Dollar je Unze geschlossen. Damit bleibt Gold zunächst unter Druck. Hauptbelastungsfaktor sind weiterhin die gestiegenen Erwartungen an eine erneute Zinserhöhung der US-Notenbank.
Die jüngsten US-Inflationsdaten haben diese Erwartungen noch einmal verstärkt. Die Verbraucherpreise stiegen im August um 0,4 % gegenüber dem Vormonat und um 3,4 % gegenüber dem Vorjahr. Am Markt wurde daraufhin zeitweise eine Wahrscheinlichkeit von rund 87 % für eine Zinserhöhung bei der Fed-Sitzung in der kommenden Woche eingepreist. Höhere Zinsen und steigende Anleiherenditen sind grundsätzlich Gegenwind für Gold, da das Edelmetall selbst keine laufenden Erträge abwirft.
Umso interessanter ist die Entwicklung bei den COT-Daten. Managed Money hat die schwächere Goldpreisentwicklung genutzt, um die Long-Positionierung wieder auszubauen. Aktuell halten die großen Spekulanten 231.961 Kontrakte netto long. Während der Goldpreis korrigiert, positioniert sich Managed Money also wieder stärker auf der Long-Seite. Das ist zunächst ein unterstützendes Signal.
Auch die Saisonalität spricht weiterhin für Gold. Das positive saisonale Zeitfenster reicht noch bis Anfang Oktober. Damit besteht durchaus die Chance, dass Gold nach der jüngsten Korrektur noch einmal nach oben dreht.
Kurzfristig dürfte allerdings die Fed das Geschehen bestimmen. Eine Zinserhöhung ist inzwischen weitgehend eingepreist. Entscheidend wird deshalb weniger der Zinsschritt selbst sein, sondern vielmehr, welche Signale die Notenbank für die kommenden Monate aussendet.
Fazit: Gold steht kurzfristig zwischen zwei starken Einflussfaktoren. Die Aussicht auf höhere US-Zinsen belastet, während die zunehmende Long-Positionierung von Managed Money und die positive Saisonalität unterstützen. Dass die großen Spekulanten den Rücksetzer zum Ausbau ihrer Long-Positionen nutzen, ist für mich besonders interessant. Bis Anfang Oktober bleibt das saisonale Fenster für eine erneute Aufwärtsbewegung geöffnet.
HENRY HUB ERDGAS - LONG
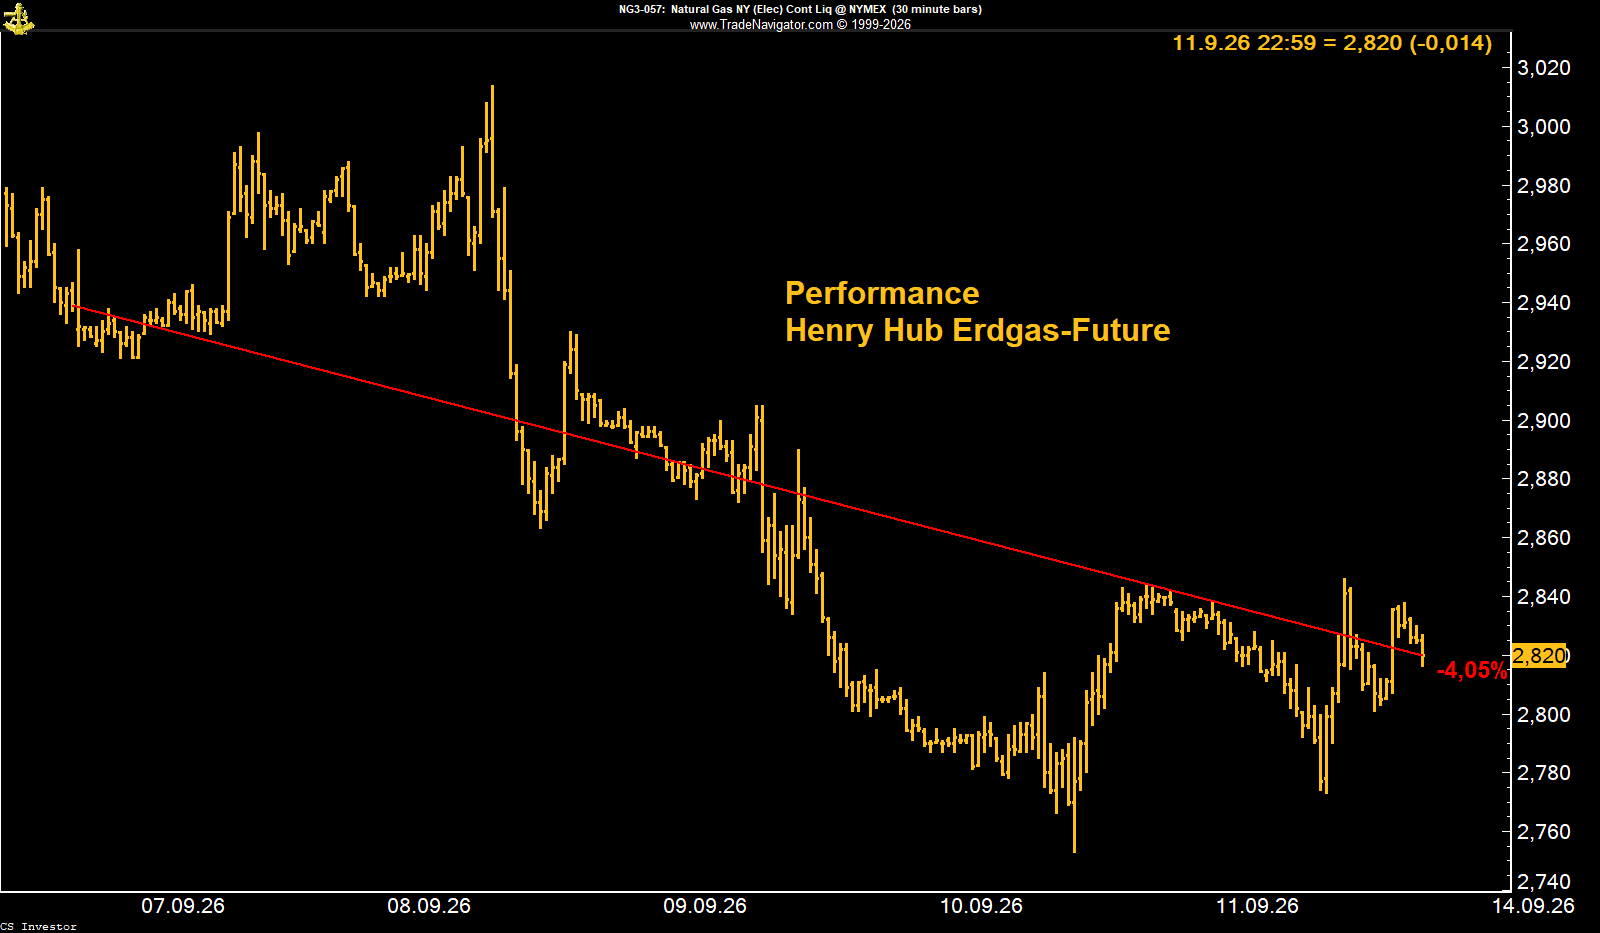
Der Henry Hub Erdgas Future hat eine schwache Handelswoche hinter sich. Auf Wochenbasis verlor der Future 4,05 % und schloss bei 2,82 US-Dollar je MMBtu. Eine schöne Entwicklung ist das nicht. Trotz der grundsätzlich positiven Saisonalität schafft es Erdgas momentan nicht, nachhaltiges Aufwärtsmomentum zu entwickeln.
Ein wesentlicher Grund dafür ist die bislang außergewöhnlich ruhige Hurrikan-Saison. Wir erleben eine der ruhigsten Hurrikan-Saisons seit den 1990er-Jahren. Damit fehlt dem Erdgasmarkt momentan genau jener Wetterfaktor, der zu dieser Jahreszeit normalerweise für zusätzliche Risikoprämie sorgen kann.
Hinzu kommen die weiterhin komfortablen US-Lagerbestände. In der vergangenen Berichtswoche wurden 40 Bcf eingespeichert und damit mehr als die erwarteten 34 Bcf. Die Lagerbestände liegen aktuell rund 4,8 % über ihrem saisonalen Fünfjahresdurchschnitt. Gleichzeitig bleibt die US-Gasproduktion auf einem hohen Niveau.
Das spiegelt sich deutlich in den COT-Daten wider. Managed Money hat seine Short-Positionierung erneut ausgebaut und hält inzwischen 219.767 Kontrakte netto short. Das ist eine massive Wette auf weiter fallende beziehungsweise zumindest nicht deutlich steigende Erdgaspreise.
Und genau darin liegt für mich gleichzeitig die Chance. Saisonal befindet sich Henry Hub weiterhin bis etwa zum 15. Oktober in einer starken Phase, die insbesondere durch die Hurrikan-Saison geprägt ist. Noch ist dieses Zeitfenster nicht geschlossen.
Fazit: Kurzfristig sprechen die ruhige Hurrikan-Saison, hohe Produktion und komfortable Lagerbestände gegen Henry Hub. Gleichzeitig sitzt Managed Money mit 219.767 Netto-Short-Kontrakten massiv auf der Short-Seite. Es braucht möglicherweise nur ein einziges relevantes Wetterereignis, um diese Positionierung ins Wanken zu bringen. Müssen große Teile dieser Shorts anschließend geschlossen werden, könnte daraus ein kräftiger Short Squeeze entstehen und der Erdgaspreis innerhalb kurzer Zeit deutlich nach oben schießen.
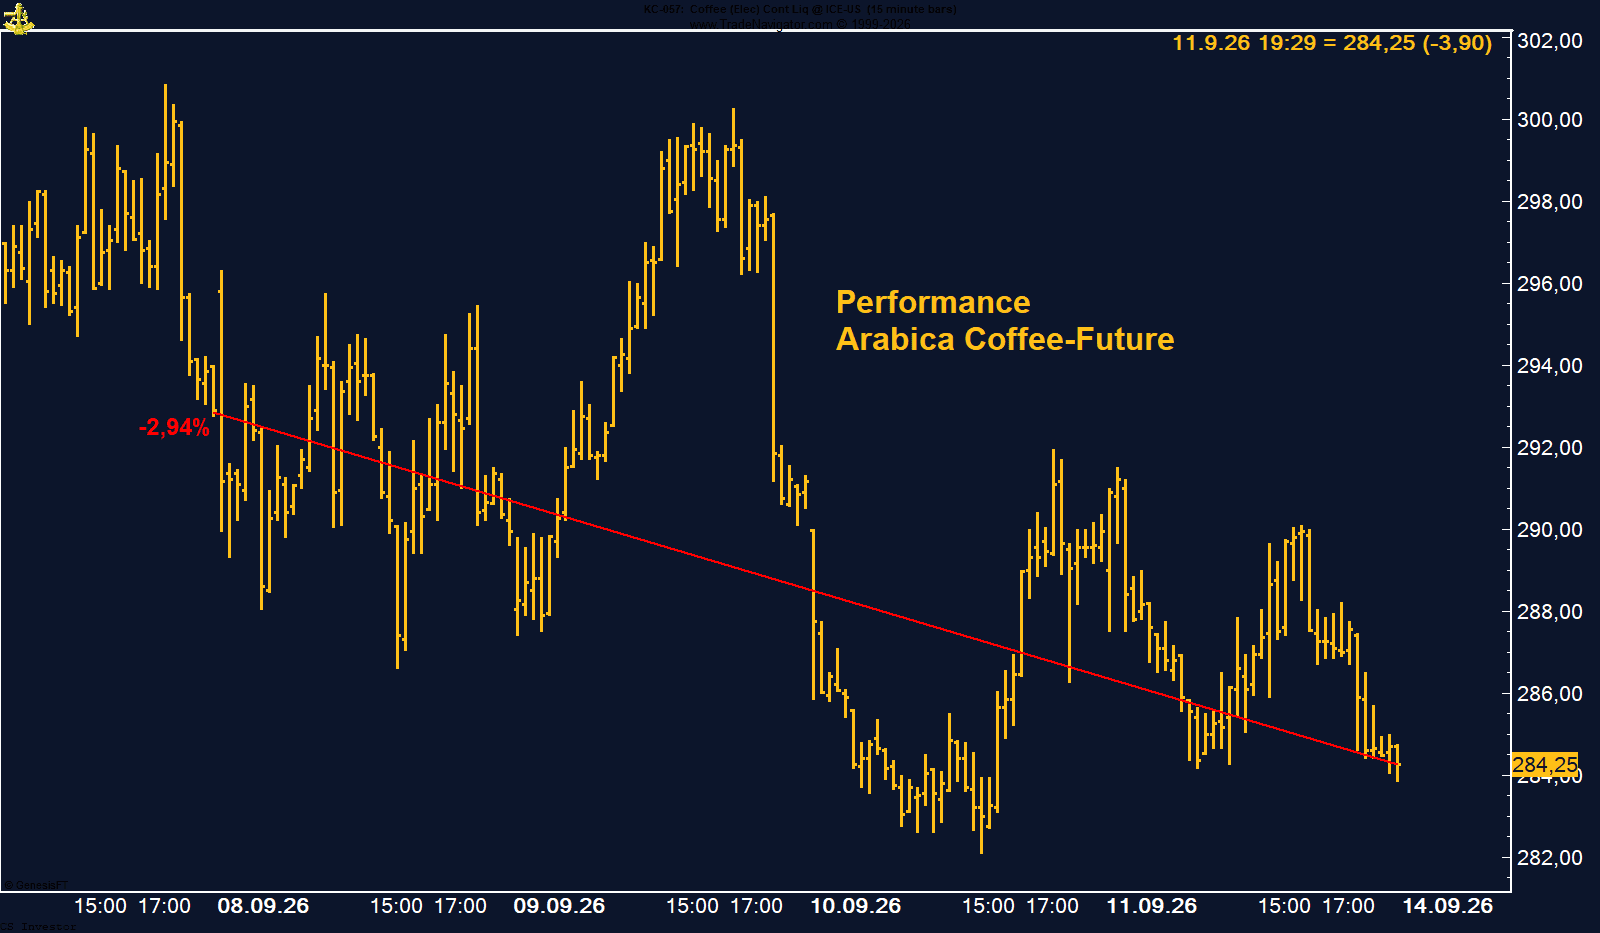
Der Arabica Kaffee Future ist auch in der vergangenen Handelswoche unter Druck geblieben. Auf Wochenbasis verlor der Future 2,94 % und schloss bei 284,25 US-Cent. Damit setzt sich die Korrektur der vergangenen Wochen zunächst fort.
Auch bei den COT-Daten hat sich das Bild etwas eingetrübt. Managed Money hält zwar weiterhin eine Netto-Long-Position von etwas mehr als 18.000 Kontrakten, diese wurde in den vergangenen Wochen jedoch schrittweise reduziert. Die großen Spekulanten bleiben damit grundsätzlich auf der Long-Seite, ihre Überzeugung hat zuletzt allerdings nachgelassen.
Fundamental ergibt sich momentan ein interessantes Spannungsfeld. Auf der einen Seite steht die sehr gute brasilianische Ernte. Brasilien ist auf dem Weg zu einer außergewöhnlich großen Kaffeeernte 2026. Der starke Produktionszyklus, ausgeweitete Anbauflächen und günstige Wetterbedingungen sorgen aktuell für ein größeres Angebot und drücken auf die Preise.
Auf der anderen Seite stehen die extrem niedrigen Lagerbestände. Die zertifizierten Arabica-Bestände an der ICE sind inzwischen auf nur noch 217.932 Säcke gefallen.
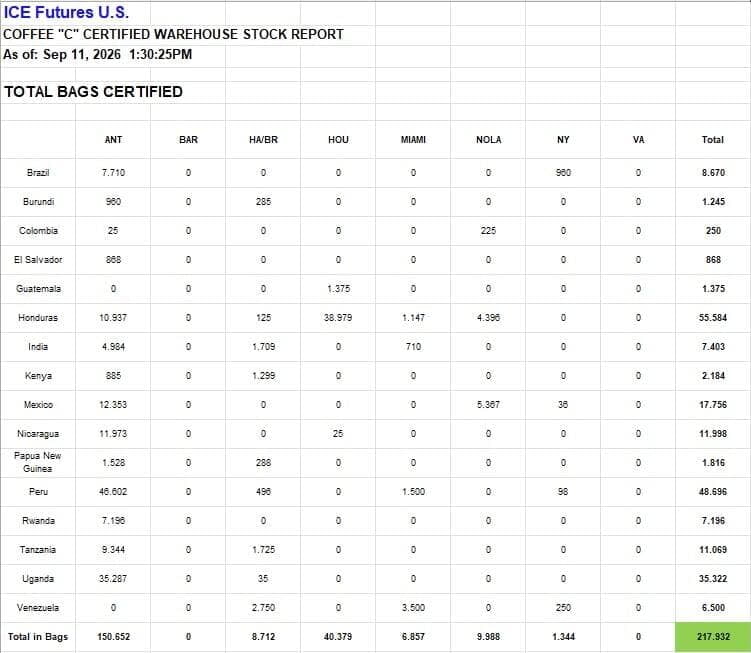
Damit bewegen wir uns auf einem Niveau, das historisch außergewöhnlich niedrig ist. Als die Lagerbestände zuletzt in vergleichbare Regionen gefallen waren, folgte eine massive Hausse beim Kaffeepreis.
Hinzu kommt El Niño. Für die aktuelle brasilianische Ernte spielt das zunächst eine untergeordnete Rolle, interessant wird vielmehr die Ernte 2027. Veränderungen bei Niederschlägen und Temperaturen können insbesondere die Blüte, den Fruchtansatz und anschließend die Entwicklung der Kaffeekirschen beeinträchtigen. Ob Brasilien nach der starken diesjährigen Ernte erneut ein derart großes Angebot liefern kann, ist deshalb keineswegs ausgemacht.
Fazit: Kurzfristig dominiert die starke brasilianische Ernte und belastet den Arabica-Preis. Gleichzeitig werden die ICE-Lagerbestände immer niedriger und El Niño erhöht die Risiken für die kommende Ernte. Noch setzt sich das größere aktuelle Angebot durch. Sollte sich der Blick des Marktes jedoch zunehmend auf 2027 richten, könnte sich dieses Kräfteverhältnis schnell verändern. Genau deshalb bleibt Kaffee für mich derzeit eine ausgesprochen spannende Situation.
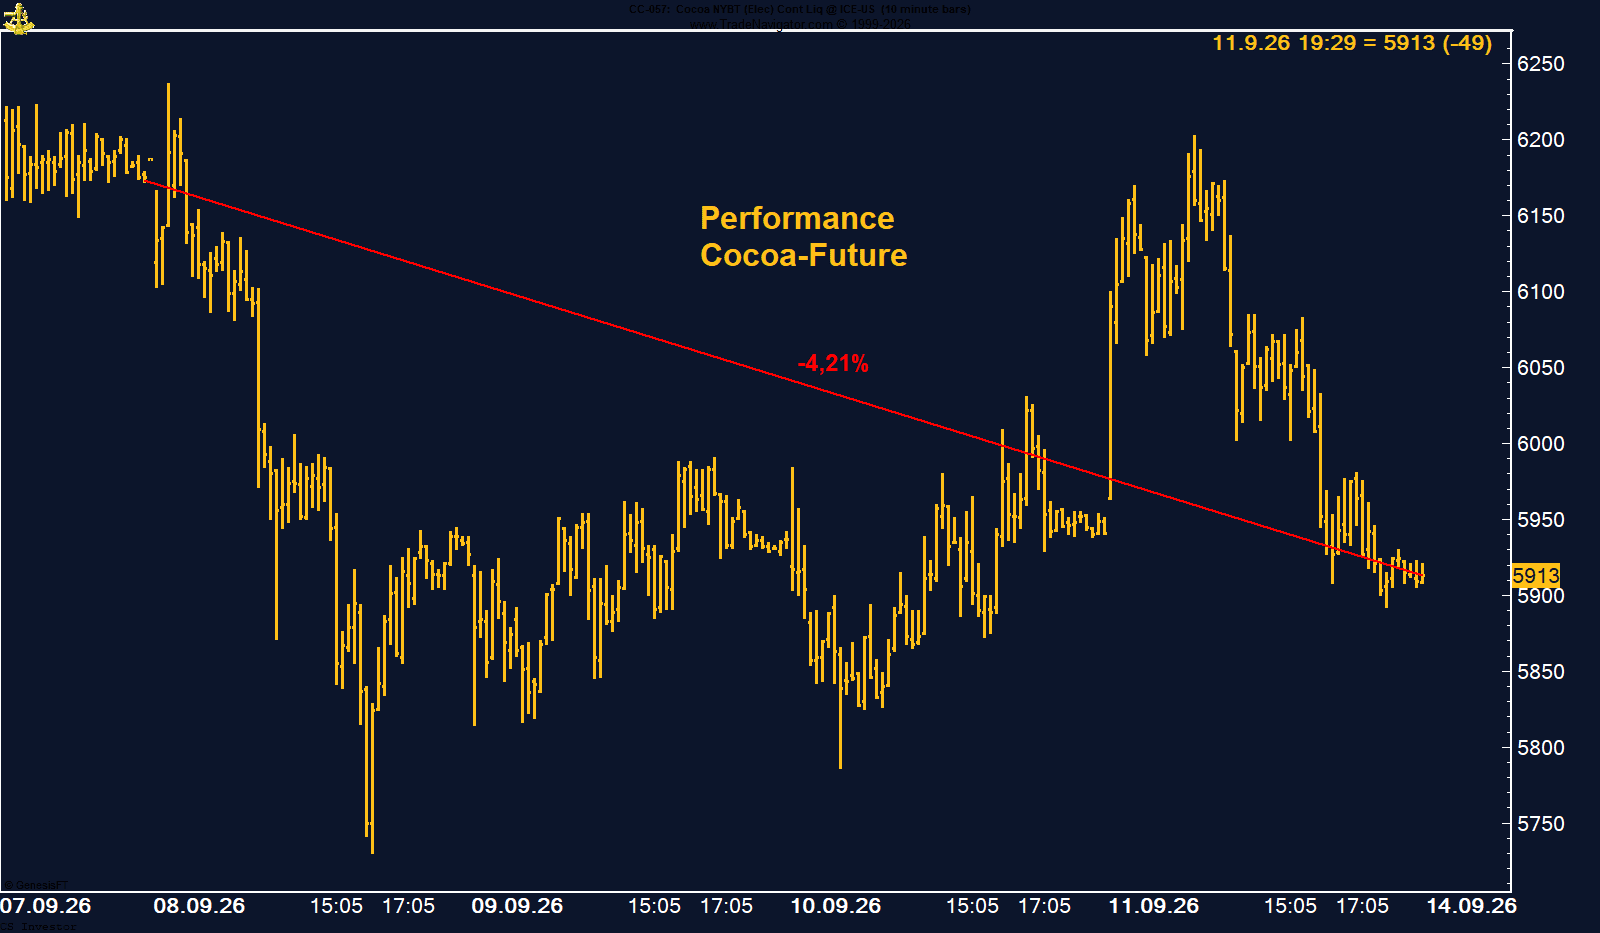
Der Kakao Future hat eine schwache Handelswoche hinter sich. Auf Wochenbasis verlor der Future 4,21 % und schloss bei 5.913 US-Dollar je Tonne. Damit konnte Kakao die vorherige Stärke nicht fortsetzen und ist wieder deutlich unter Druck geraten.
Auch bei den COT-Daten hat sich das Bild kaum verändert. Managed Money hält aktuell eine Netto-Short-Position von 6.517 Kontrakten. Das ist keine besonders ausgeprägte Positionierung und zeigt vor allem, dass sich die großen Spekulanten momentan weder auf der Long- noch auf der Short-Seite besonders stark engagieren. Von dieser Seite kommt aktuell also kein entscheidender Impuls.
Fundamental bleibt das Bild ebenfalls gemischt. Kurzfristig belastet das größere Angebot aus der Elfenbeinküste. Seit Beginn des laufenden Vermarktungsjahres wurden dort rund 2,14 Mio. Tonnen Kakao zu den Häfen geliefert – rund 19 % mehr als im entsprechenden Vorjahreszeitraum. Gleichzeitig sind die ICE-Lagerbestände zuletzt auf den höchsten Stand seit rund zwei Jahren gestiegen.
Der Blick auf die kommende Ernte zeichnet allerdings ein anderes Bild. Für Ghana wird 2026/27 mit einer deutlich niedrigeren Produktion gerechnet. Auch erste Schätzungen für die Elfenbeinküste deuten auf eine schwächere Haupternte hin. Hinzu kommt weiterhin El Niño, der mit trockeneren und wärmeren Bedingungen in Westafrika die Kakaoproduktion belasten könnte.
Jetzt wird allerdings auch die Saisonalität interessant. Historisch besitzt Kakao von Mitte September bis etwa Ende September noch einmal die Chance auf eine Aufwärtsbewegung. Anschließend dreht das saisonale Muster deutlich nach unten.
Fazit: Kakao befindet sich momentan in einer interessanten Übergangsphase. Die COT-Daten liefern mit einer Netto-Short-Position von lediglich 6.517 Kontrakten kein starkes Signal, während kurzfristig das größere Angebot belastet. Entscheidend wird für mich jetzt die Saisonalität. Bis Ende September könnte Kakao noch einmal Stärke zeigen, bevor anschließend eine deutlich schwierigere saisonale Phase beginnt.
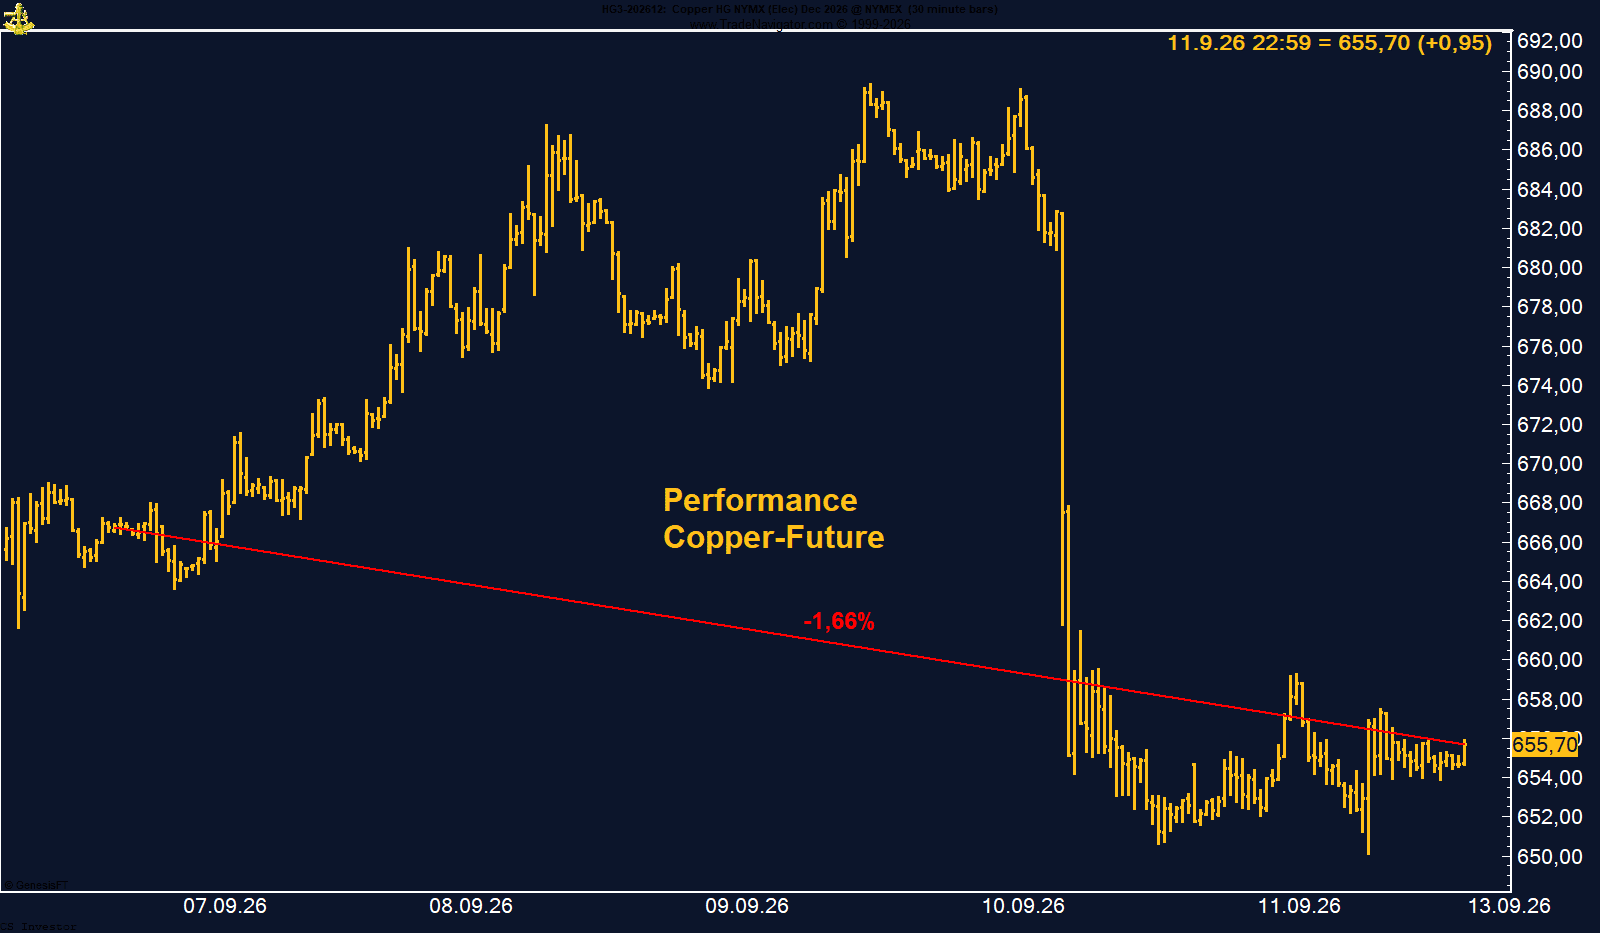
Der Kupfer Future hat die vergangene Handelswoche mit einem Minus von 1,66 % beendet und bei 655,70 US-Cent geschlossen. Auf den ersten Blick wirkt dieser Wochenverlust noch relativ unspektakulär. Der tatsächliche Wochenverlauf war allerdings alles andere als das.
Kupfer stieg zunächst bis auf 689,40 US-Cent und markierte damit ein neues Rekordhoch. Der Ausbruch auf ein neues Allzeithoch schien zunächst die Fortsetzung der starken Aufwärtsbewegung zu bestätigen. Am Donnerstag, dem 10. September, änderte sich das Bild jedoch schlagartig. Innerhalb kürzester Zeit verlor der Future rund 4 bis 5 % und gab einen erheblichen Teil der vorherigen Gewinne wieder ab.
Auslöser für den Rücksetzer waren unter anderem Berichte, wonach die USA ihre Pläne für Importzölle auf raffinierte Metalle möglicherweise überdenken. Die Aussicht auf Zölle hatte zuvor erhebliche Mengen Kupfer in Richtung USA gezogen und damit zu einer Verknappung außerhalb des amerikanischen Marktes beigetragen. Die Aussicht auf eine Änderung dieser Politik sorgte entsprechend für einen schnellen Abbau zuvor aufgebauter Positionen.
Fundamental bleibt die Angebotsseite gleichzeitig angespannt. Die globale Minenproduktion ist zuletzt zurückgegangen, während wichtige Produzenten wie Codelco und Freeport-McMoRan Produktionsrückgänge verzeichneten.
Umso bemerkenswerter sind die COT-Daten. Managed Money hat die schwächeren Preise erneut genutzt, um seine Long-Positionierung auszubauen. Mittlerweile halten die großen Spekulanten 92.476 Kontrakte netto long. Das ist eine massive Long-Positionierung und zeigt, dass die großen Spekulanten trotz des heftigen Rücksetzers weiterhin auf steigende Kupferpreise setzen.
Gegenwind kommt dagegen von der Saisonalität. Bis etwa zum 21. Oktober zeigt das saisonale Muster beim Kupfer Future eher nach unten. Erst anschließend verbessert sich das saisonale Bild deutlich und könnte im vierten Quartal in eine Jahresendrallye übergehen.
Fazit: Das neue Rekordhoch bei 689,40 US-Cent zeigt, welche Stärke grundsätzlich im Kupfermarkt steckt. Der anschließende massive Abverkauf mahnt kurzfristig allerdings zur Vorsicht. Die COT-Daten bleiben mit 92.476 Netto-Long-Kontrakten ausgesprochen stark, während die Saisonalität bis zum 21. Oktober eher Gegenwind liefert. Danach könnte Kupfer mit Blick auf das Jahresende wieder besonders interessant werden.
LIVE CATTLE - SHORT
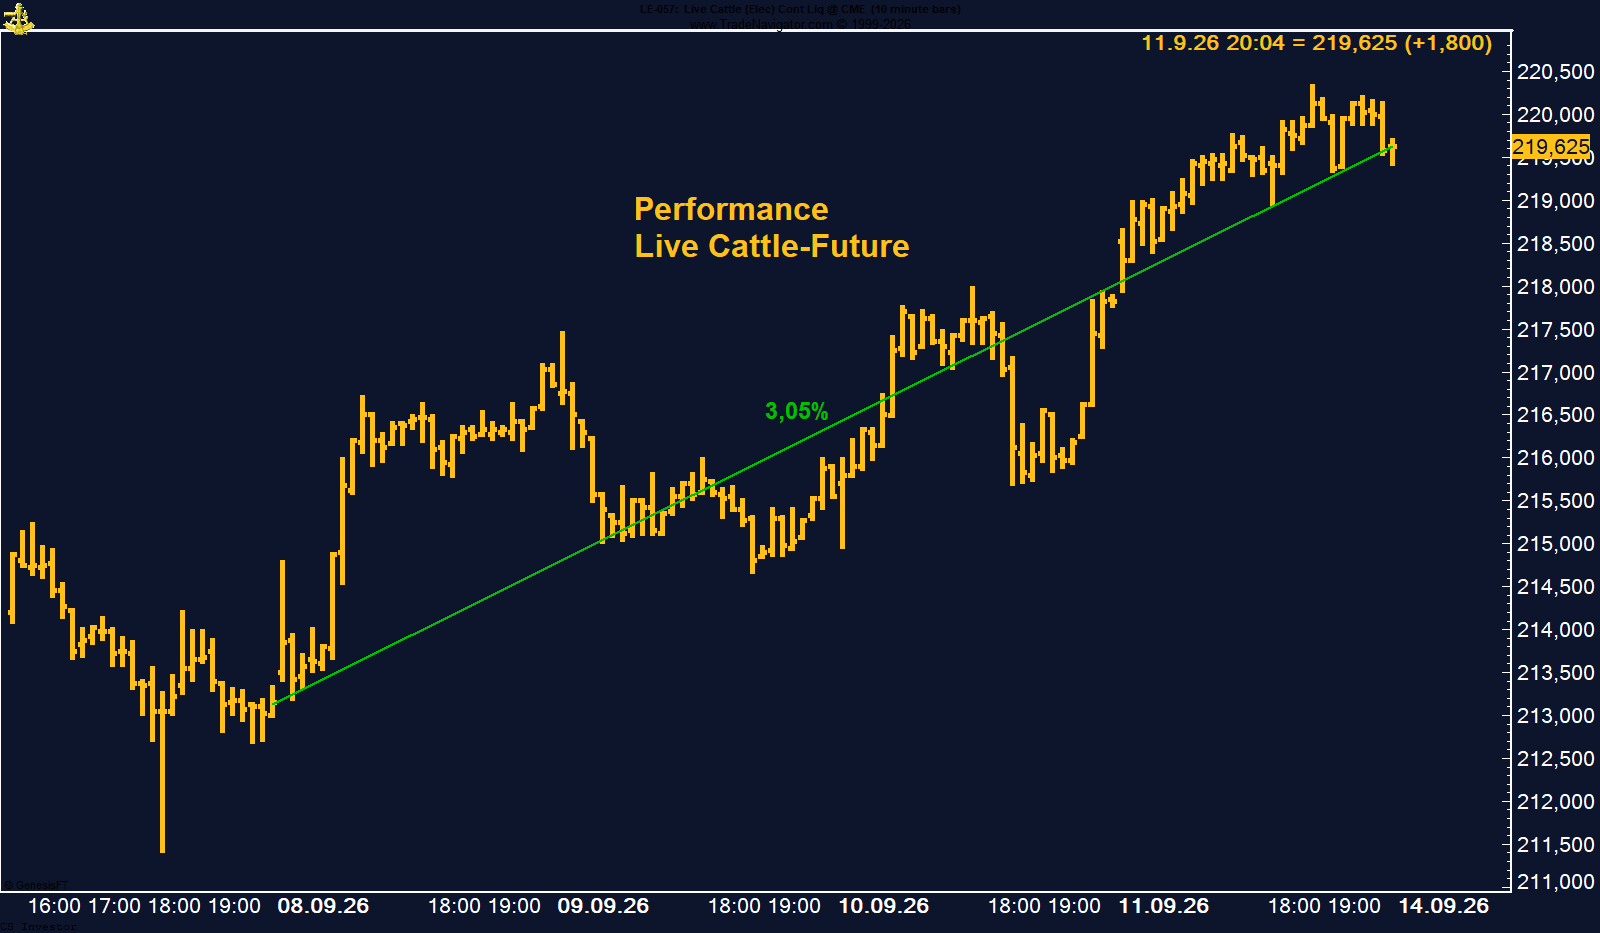
Interessant ist allerdings, dass die Entwicklung bei den COT-Daten bislang nicht mit der Kursbewegung Schritt hält. Managed Money hat seine Long-Positionierung weiter reduziert und hält aktuell nur noch 29.023 Kontrakte netto long. Im Vergleich zu den deutlich höheren Long-Positionen, die wir in der Vergangenheit gesehen haben, ist das eine relativ zurückhaltende Positionierung. Die großen Spekulanten scheinen der jüngsten Erholung damit noch nicht vollständig zu vertrauen.
Auch von der Saisonalität kommt momentan kein besonders starker Impuls. Historisch bewegt sich der Live Cattle Future in dieser Phase eher seitwärts. Damit fehlt aktuell ein klarer saisonaler Rückenwind für eine größere Aufwärtsbewegung.
Fazit: Die vergangene Woche war mit einem Plus von 3,05 % durchaus überzeugend. COT-Daten und Saisonalität bestätigen diese Stärke bislang allerdings noch nicht. Entscheidend wird sein, ob sich die Aufwärtsbewegung in den kommenden Wochen fortsetzt und Managed Money wieder stärker auf die Long-Seite zurückkehrt.
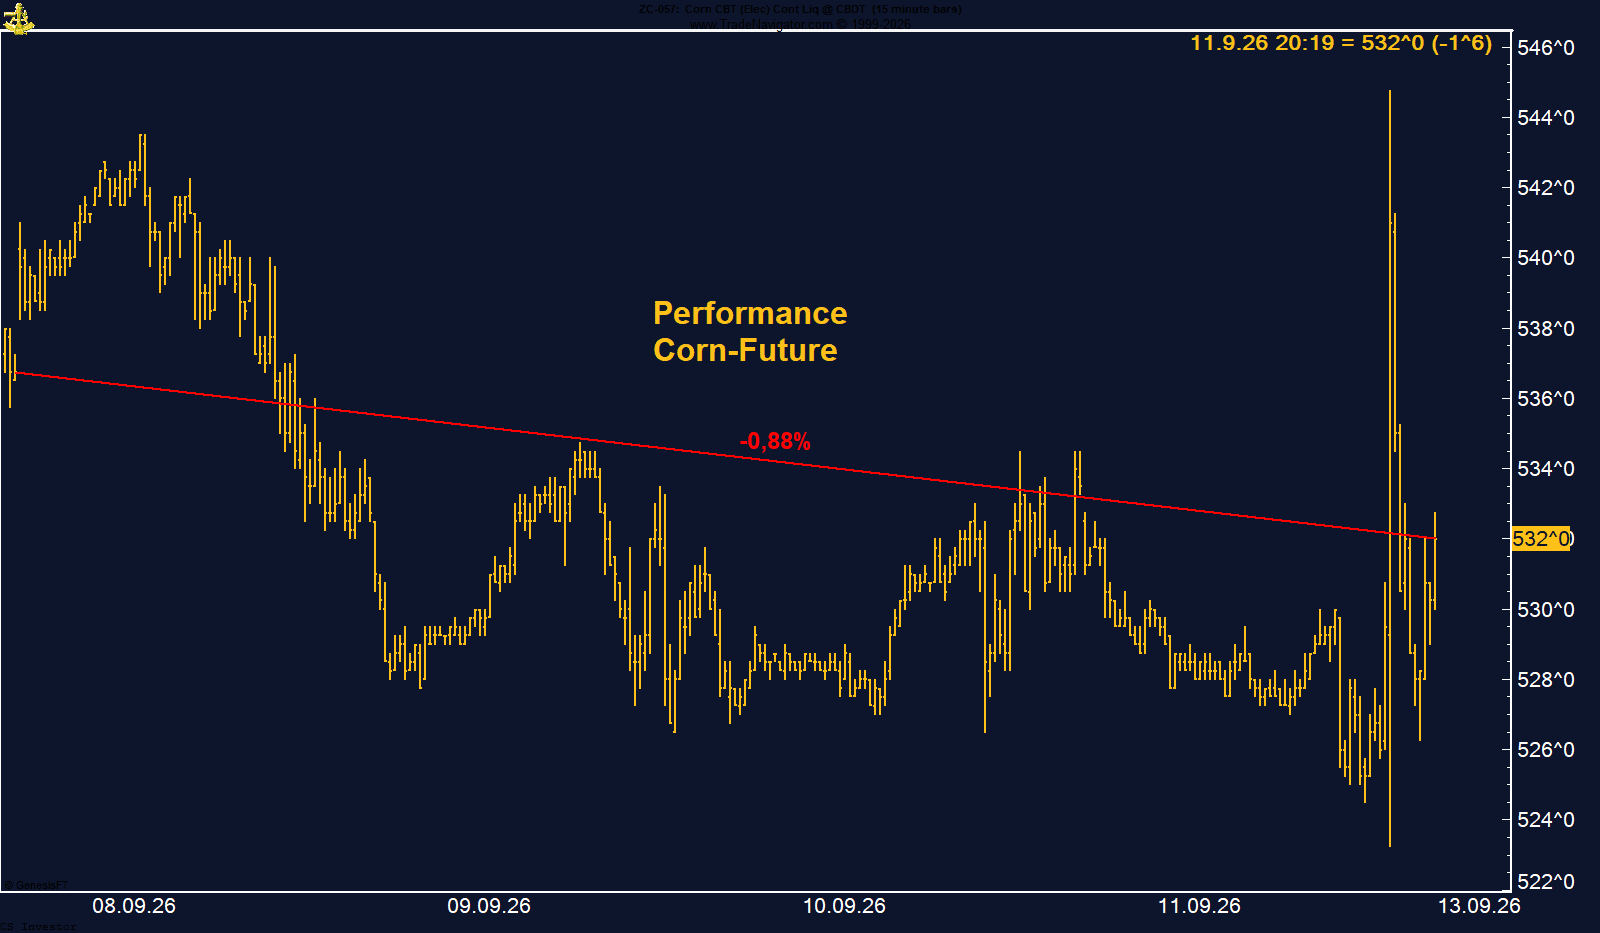
Der Mais Future hat die vergangene Handelswoche mit einem leichten Minus von 0,88 % beendet und bei 532 US-Cent je Bushel geschlossen. Auf den ersten Blick eine relativ unspektakuläre Wochenperformance – der Handelsverlauf am Freitag hatte es allerdings in sich.
Nach Veröffentlichung der neuen USDA-Zahlen reagierte Mais zunächst deutlich positiv und stieg bis auf 544,75 US-Cent. Anschließend konnten die Gewinne jedoch nicht gehalten werden. Der Future wurde wieder verkauft und beendete die Woche schließlich bei 532 US-Cent.
Dabei waren die Zahlen des USDA eigentlich durchaus unterstützend. Die Prognose für den durchschnittlichen US-Flächenertrag wurde um 2,2 Bushel auf 178,5 Bushel je Acre reduziert. Gleichzeitig senkte das USDA die erwartete US-Produktion gegenüber der August-Schätzung um 213 Mio. Bushel auf 15,8 Mrd. Bushel. Auch die prognostizierten Endbestände für die neue Ernte wurden auf 1,567 Mrd. Bushel zurückgenommen.
Dass der Markt diese Nachrichten zunächst mit steigenden Preisen quittierte, die Gewinne anschließend aber wieder vollständig abgab, sollten wir im Auge behalten. Nach der starken Entwicklung der vergangenen Monate scheint auf dem aktuellen Niveau zumindest kurzfristig einiges an positiven Nachrichten eingepreist zu sein.
Extrem auffällig bleiben allerdings die COT-Daten. Managed Money hält inzwischen 542.999 Kontrakte netto long. Mehr als eine halbe Million Long-Kontrakte – das ist eine außergewöhnlich starke Positionierung und zeigt, mit welcher Überzeugung die großen Spekulanten derzeit auf steigende Maispreise setzen.
Eine derart massive Positionierung ist grundsätzlich unterstützend, birgt aber gleichzeitig ein Risiko: Sollte der Markt beginnen zu drehen, können Gewinnmitnahmen bei einer so großen Long-Position die Bewegung nach unten verstärken.
Fazit: Die COT-Daten beim Mais sind momentan außergewöhnlich. 542.999 Netto-Long-Kontrakte von Managed Money sind ein klares Statement der großen Spekulanten. Gleichzeitig konnte der Future die positive Reaktion auf die niedrigeren USDA-Ernte- und Ertragsschätzungen nicht halten. Genau dieses Spannungsfeld macht Mais in den kommenden Wochen besonders interessant.
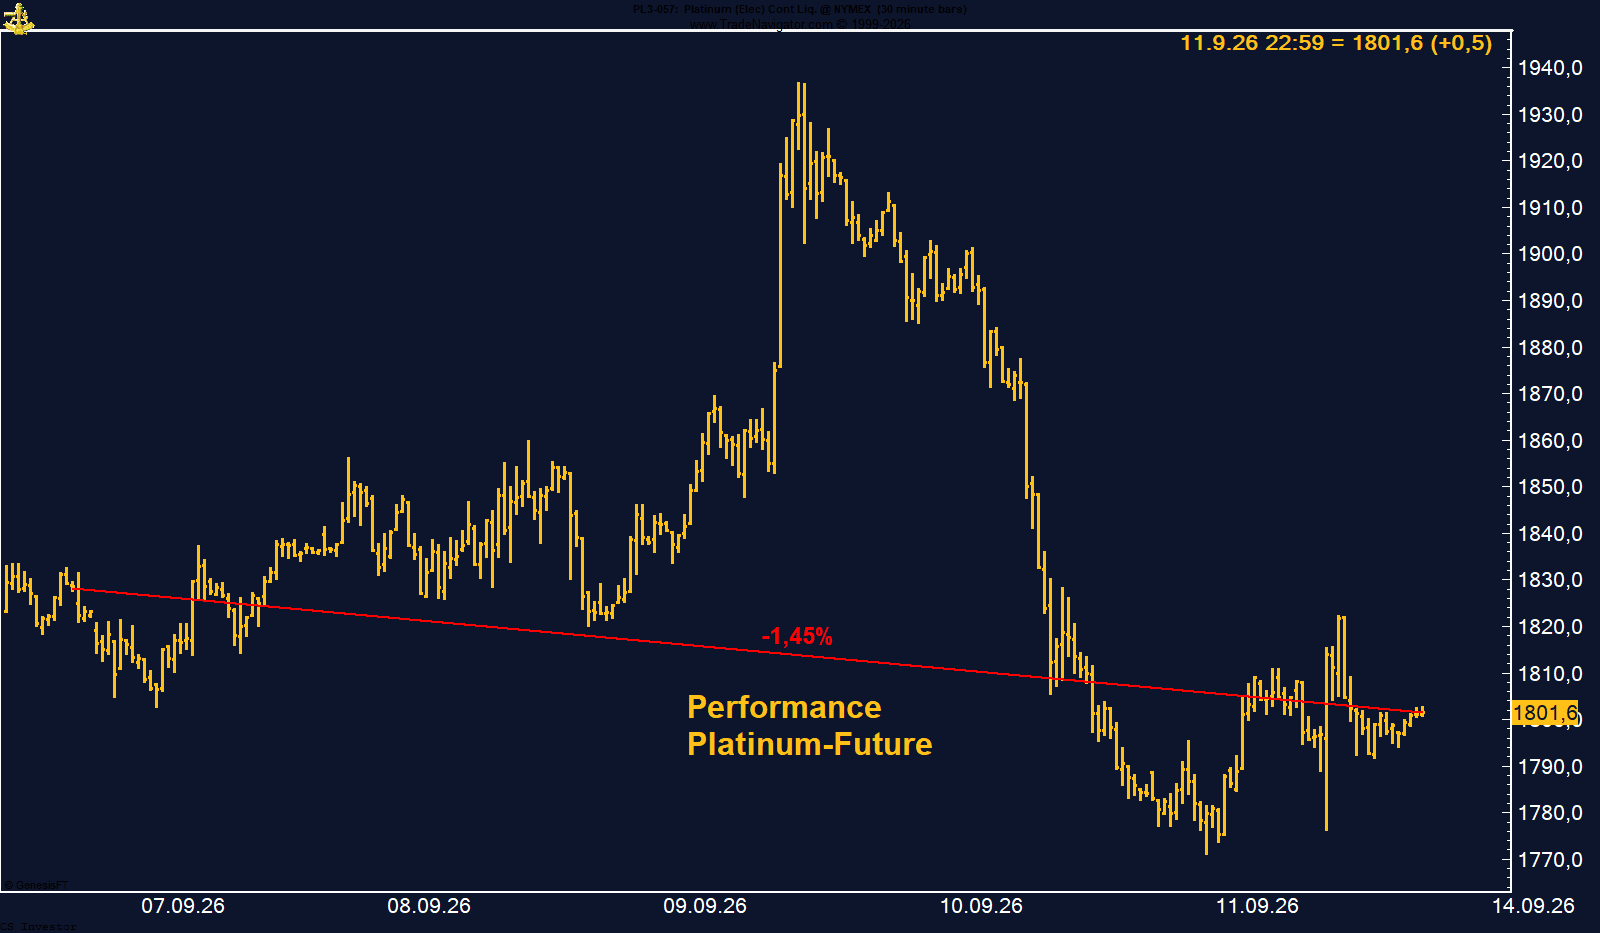
Der Platin Future hat die vergangene Handelswoche mit einem Minus von 1,45 % beendet und bei 1.801,60 US-Dollar je Unze geschlossen. Auf den ersten Blick sieht das nach einer relativ unspektakulären Wochenbewegung aus. Der Blick auf den tatsächlichen Handelsverlauf zeigt allerdings ein völlig anderes Bild.
Zwischenzeitlich war Platin bis auf 1.936,80 US-Dollar gestiegen. Gegen Ende der Woche folgte jedoch ein massiver Sell-off, der die vorherigen Gewinne vollständig auslöschte und den Future schließlich sogar ins Wochenminus drückte.
Der entscheidende Belastungsfaktor waren die deutlich gestiegenen Zinserwartungen in den USA. Nach den jüngsten Inflationsdaten hat der Markt die Wahrscheinlichkeit einer Zinserhöhung durch die Fed deutlich höher eingepreist. Steigende Zinsen und höhere Anleiherenditen belasten unverzinste Edelmetalle – und Platin konnte sich diesem Druck nicht entziehen.
Hinzu kommt ein fundamentaler Belastungsfaktor. Der World Platinum Investment Council hat seine Prognose für den Platinmarkt 2026 inzwischen auf einen Überschuss geändert. Die Gesamtnachfrage soll um 18 % zurückgehen. Insbesondere die schwächere chinesische Schmucknachfrage und eine rückläufige Nachfrage aus der Automobilindustrie belasten das Bild.
Interessanter sieht es dagegen bei den COT-Daten aus. Managed Money hat seine Long-Positionierung weiter ausgebaut und hält aktuell 15.976 Kontrakte netto long. Die großen Spekulanten nutzen die Schwäche also weiterhin, um sich stärker auf der Long-Seite zu positionieren.
Von der Saisonalität kommt kurzfristig allerdings wenig Unterstützung. Bis Ende September besteht zunächst noch Abwärtsrisiko. Anschließend verläuft das saisonale Muster bis etwa Mitte Dezember überwiegend seitwärts. Erst danach verbessert sich das saisonale Bild deutlich.
Fazit: Der heftige Rückgang vom Wochenhoch bei 1.936,80 US-Dollar zeigt, wie stark die Zinserwartungen derzeit auf Platin wirken. Positiv ist der weitere Aufbau der Long-Positionen durch Managed Money. Kurzfristig spricht die Saisonalität allerdings noch nicht für einen nachhaltigen Aufwärtstrend. Interessanter könnte Platin vor allem Richtung Jahresende werden.
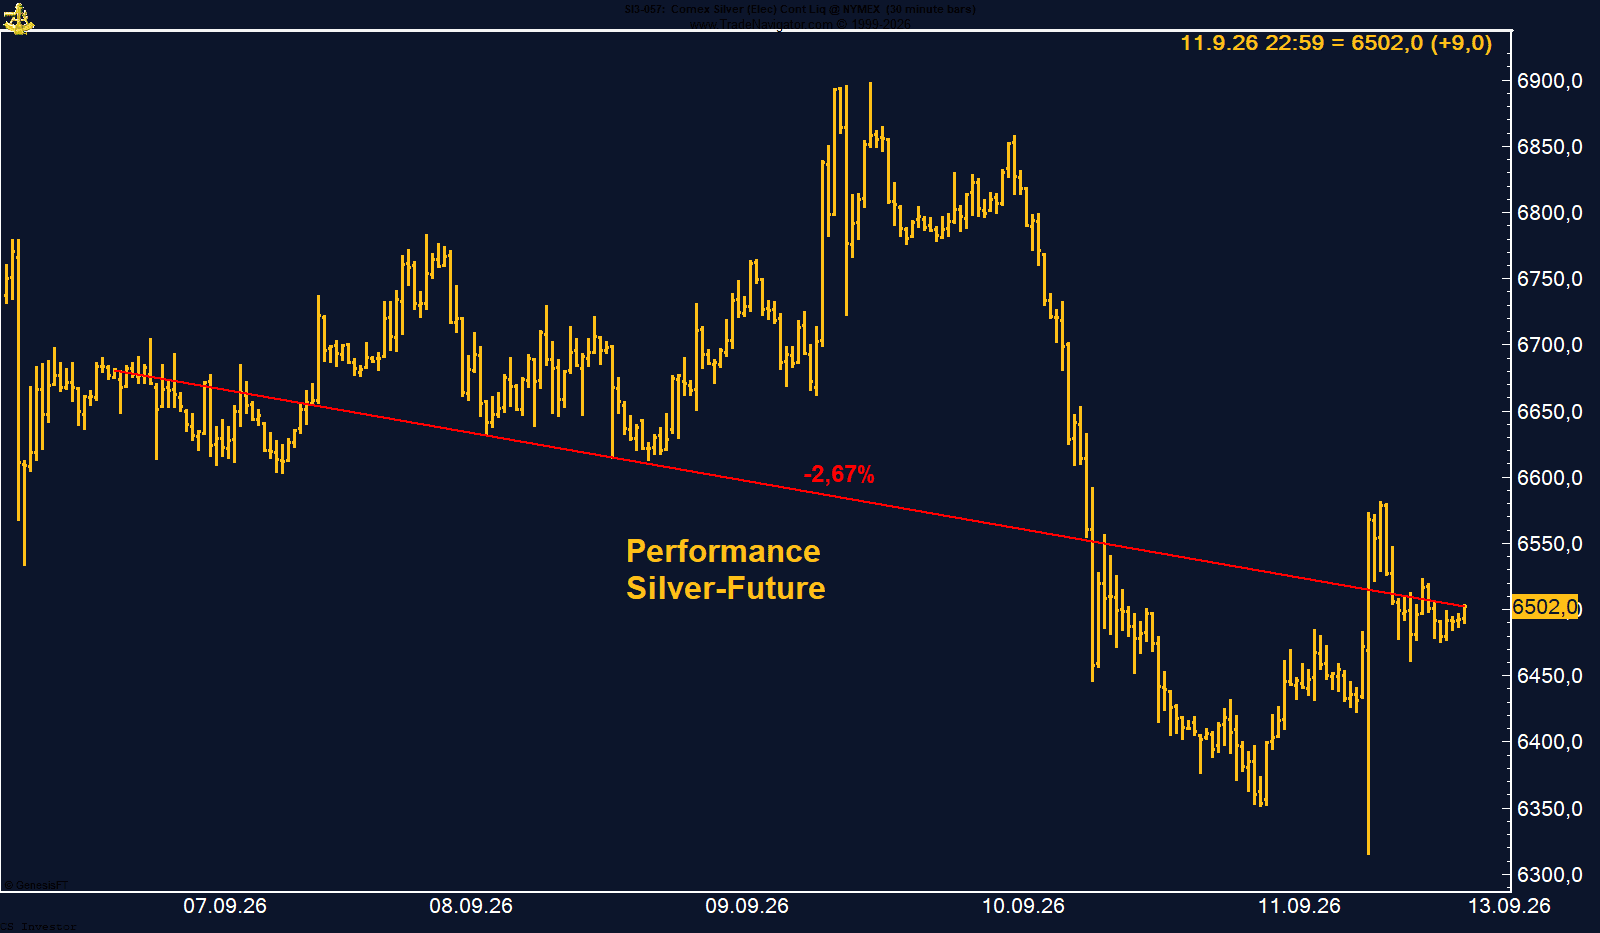
Der Silber Future hat eine ausgesprochen volatile Handelswoche hinter sich. Auf Wochenbasis verlor Silber 2,67 % und schloss bei 65,02 US-Dollar je Unze. Zwischenzeitlich sah die Entwicklung noch wesentlich besser aus: In der Spitze stieg der Future bis auf 68,98 US-Dollar, konnte dieses Niveau jedoch nicht verteidigen und wurde zum Ende der Woche deutlich abverkauft.
Der entscheidende Belastungsfaktor waren wie bei Gold die gestiegenen Erwartungen an die US-Geldpolitik. Die Verbraucherpreise legten im August um 0,4 % gegenüber dem Vormonat zu. Gleichzeitig fiel die Kerninflation mit einem monatlichen Plus von 0,3 % etwas höher aus als erwartet. Damit hat sich die Wahrscheinlichkeit einer Zinserhöhung der Fed in der kommenden Woche noch einmal deutlich erhöht.
Höhere Zinsen und steigende Anleiherenditen sind kurzfristig Gegenwind für die Edelmetalle. Bei Silber kommt hinzu, dass die stärkeren Schwankungen im Vergleich zu Gold solche Bewegungen häufig noch verstärken. Genau das konnten wir in der vergangenen Woche beobachten.
Interessant bleibt dagegen die Entwicklung bei den COT-Daten. Managed Money hat seine Long-Positionierung leicht ausgebaut und hält aktuell 26.049 Kontrakte netto long. Die großen Spekulanten haben sich von der jüngsten Schwäche also nicht abschrecken lassen, sondern ihre Positionierung auf der Long-Seite sogar etwas erhöht.
Auch saisonal bleibt das Umfeld zunächst konstruktiv. Bis Mitte beziehungsweise Ende September besteht beim Silber Future noch die Chance auf eine weitere Aufwärtsbewegung. Anschließend geht das saisonale Muster zunächst in eine eher seitwärts gerichtete Phase über, bevor gegen Ende des vierten Quartals traditionell wieder eine deutlich stärkere saisonale Phase beginnt.
Fazit: Der Rückgang der vergangenen Woche ist vor allem auf die deutlich gestiegenen Zinserwartungen zurückzuführen. Gleichzeitig bleiben die COT-Daten mit 26.049 Netto-Long-Kontrakten unterstützend. Kurzfristig dürfte die Fed den Takt vorgeben. Saisonal besteht noch etwas Luft nach oben, bevor Silber zunächst in eine ruhigere Phase übergehen könnte.
Sojabohnen verlieren auf Wochenbasis -0,84%.
Performance 5 Jahre: +0,19%
Die letzte Woche im 30min Chart:
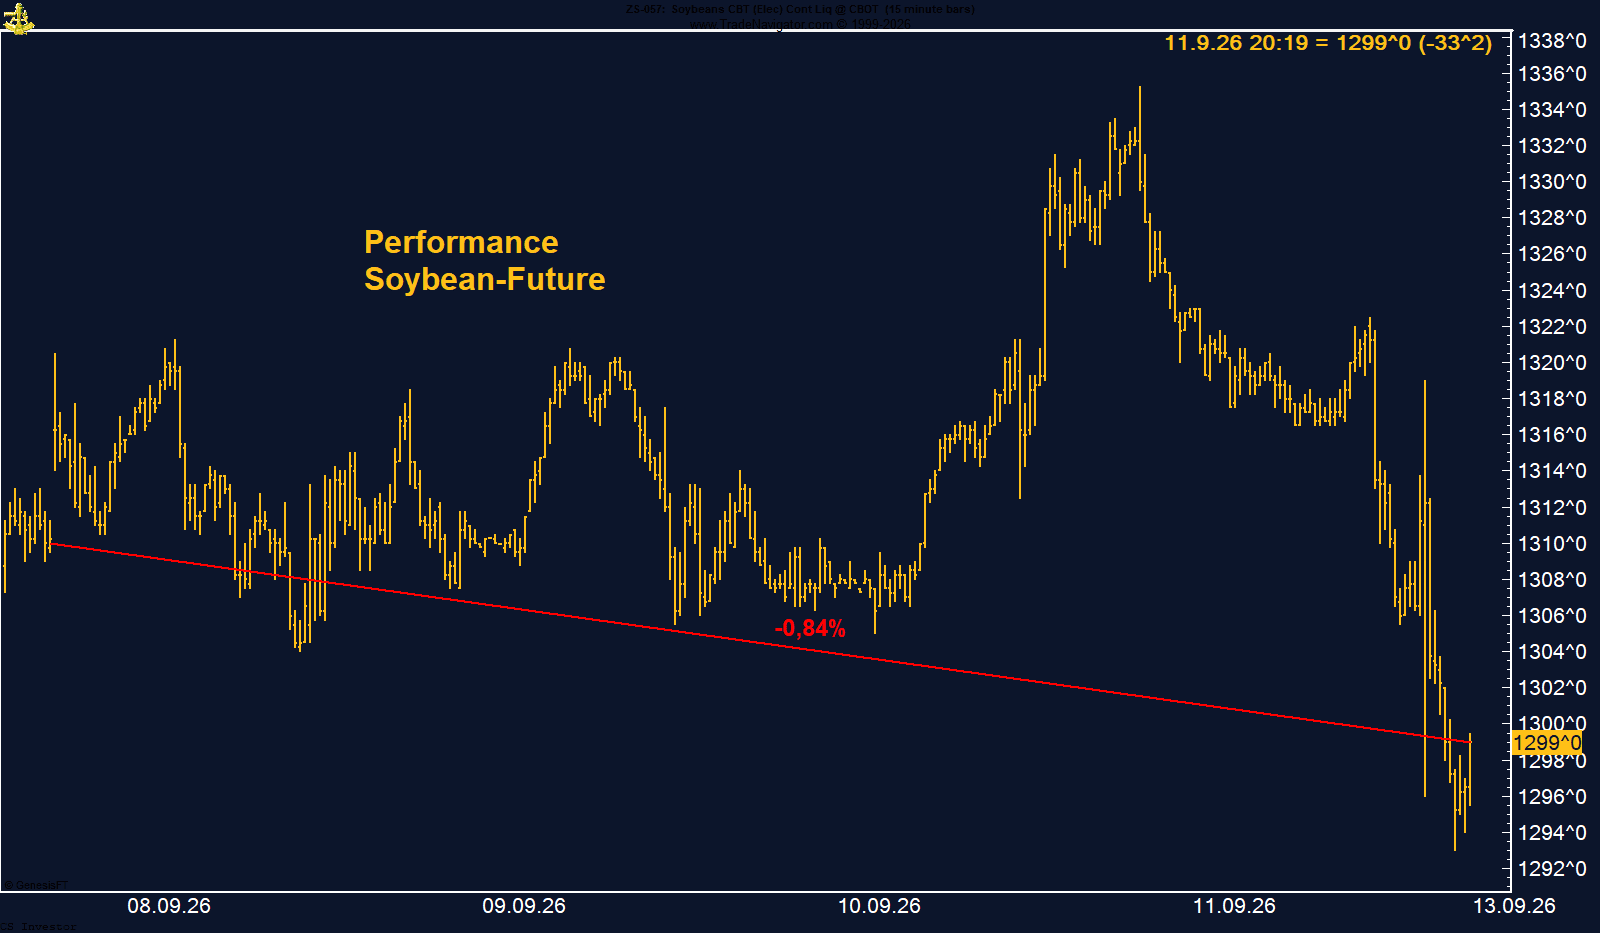
Der Sojabohnen Future hat die vergangene Handelswoche mit einem Minus von 0,84 % beendet und bei 1.299 US-Cent je Bushel geschlossen. Das ist insofern schade, weil der Wochenverlauf zunächst ausgesprochen positiv aussah. Vor Veröffentlichung des neuen USDA-Berichts war der Future bis auf 1.335,25 US-Cent gestiegen und hatte damit den höchsten Stand seit rund drei Jahren erreicht.
Dann kam der September-WASDE und mit ihm ein deutlicher Sell-off. Das USDA erhöhte seine Prognose für die US-Sojabohnenernte 2026 auf rund 4,54 Mrd. Bushel. Gleichzeitig wurde die erwartete Flächenproduktivität auf 52,8 Bushel je Acre angehoben. Der Markt hatte zwar ebenfalls mit einer großen Ernte gerechnet, die USDA-Schätzung lag aber oberhalb der durchschnittlichen Markterwartungen. Entsprechend wurden unmittelbar nach Veröffentlichung Gewinne mitgenommen.
Auf der Nachfrageseite bleibt das Bild dagegen interessant. China hat zuletzt wieder größere Mengen amerikanischer Sojabohnen gekauft. Allein in der vergangenen Woche sollen es rund 1 Mio. Tonnen gewesen sein. Vor dem anstehenden Treffen zwischen Donald Trump und Xi Jinping dürfte die weitere Entwicklung der amerikanisch-chinesischen Handelsbeziehungen für den Sojabohnenmarkt entsprechend wichtig bleiben.
Besonders bemerkenswert sind für mich allerdings die COT-Daten. Managed Money hat seine Long-Positionierung erneut ausgebaut und hält inzwischen 273.424 Kontrakte netto long. Das ist eine massive Positionierung. Die großen Spekulanten lassen sich von der Aussicht auf eine größere US-Ernte bislang also nicht abschrecken, sondern setzen weiterhin sehr deutlich auf steigende Preise.
Fazit: Der Sell-off nach dem USDA-Bericht hat die starke Entwicklung der vergangenen Woche zunächst ausgebremst. Die höhere US-Ernteprognose ist kurzfristig ein Belastungsfaktor. Gleichzeitig bleibt die chinesische Nachfrage stark und Managed Money ist mit 273.424 Netto-Long-Kontrakten massiv positioniert. Diese Kombination sollte den Sojabohnen Future strukturell weiterhin unterstützen.
Weizen verliert auf Wochenbasis -0,89%.
Performance 5 Jahre: +0,24%
Die letzte Woche im 30min Chart:
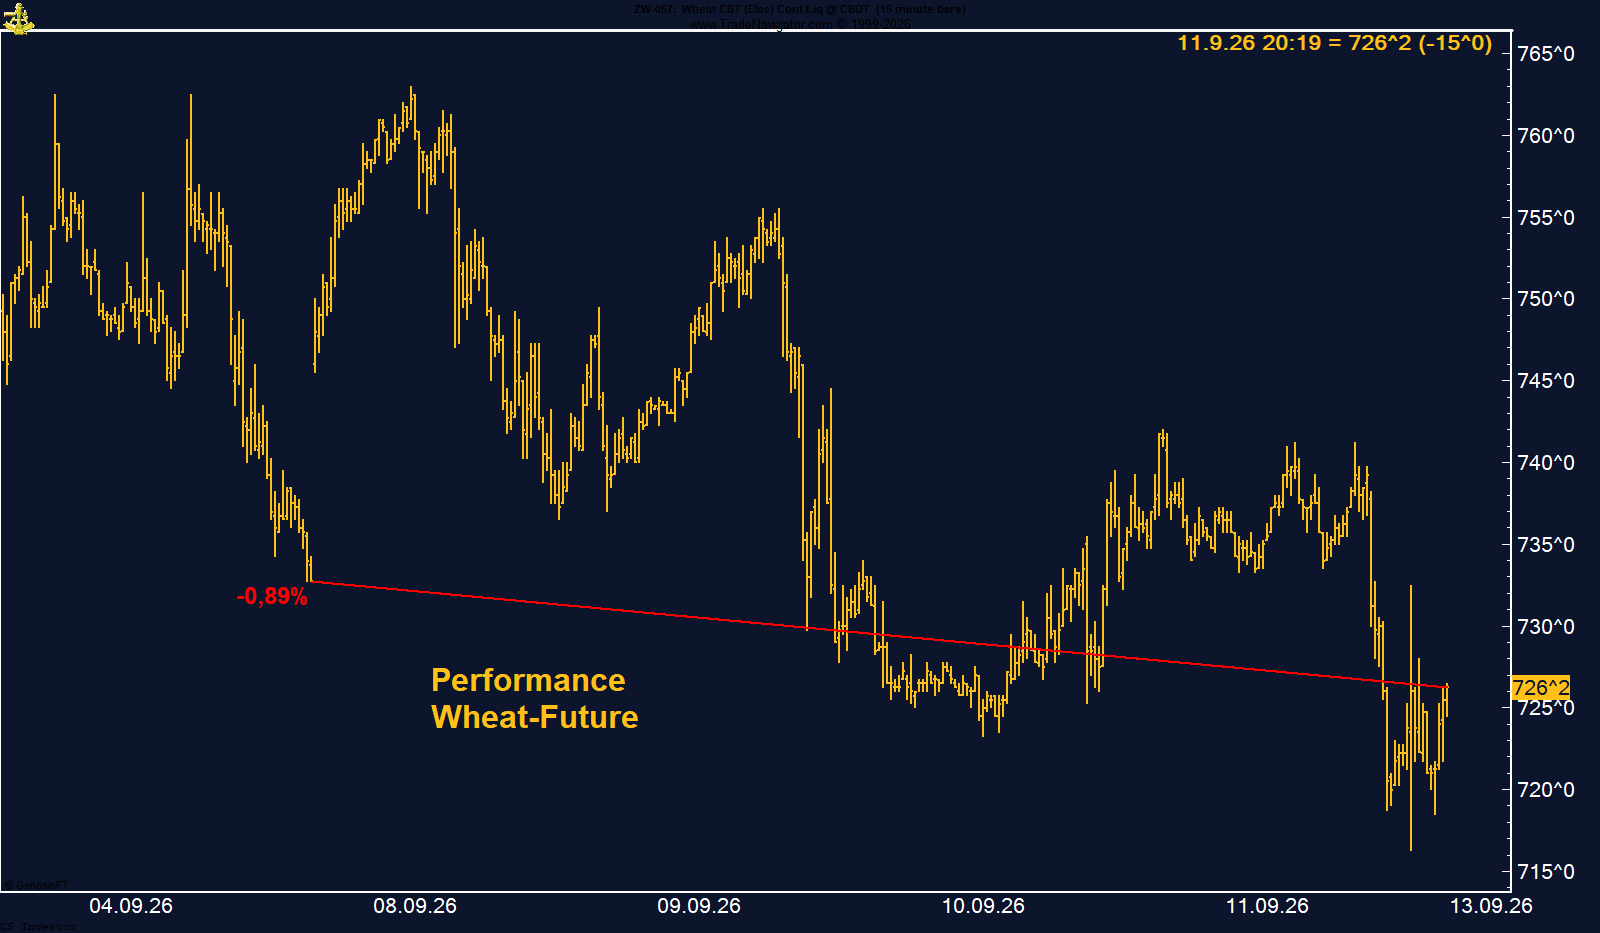
Der Weizen Future hat die vergangene Handelswoche mit einem Minus von 0,89 % beendet und bei 726,25 US-Cent je Bushel geschlossen. Das ist insofern enttäuschend, weil der Future zwischenzeitlich bis auf 763 US-Cent gestiegen war. Die deutlichen Gewinne konnten jedoch nicht gehalten werden und zum Ende der Woche kam erneut Verkaufsdruck auf.
Ein wichtiger Einflussfaktor bleibt der Konflikt zwischen Russland und der Ukraine. Die Lage rund um den Schwarzmeerhandel bleibt angespannt. Neue russische Angriffe haben zuletzt erneut gezeigt, wie schnell die für den internationalen Getreidehandel wichtige Infrastruktur beeinträchtigt werden kann. Unter anderem wurde in Dnipro eine Pflanzenölfabrik des US-Agrarkonzerns Bunge beschädigt.
Gleichzeitig belasten diplomatische Bemühungen um eine mögliche Entspannung zwischen Russland und der Ukraine immer wieder die Getreidepreise. Jede Aussicht auf eine Normalisierung der Handelsströme reduziert die geopolitische Risikoprämie im Weizenpreis. Der Markt schwankt damit weiterhin zwischen der Gefahr neuer Angebotsstörungen und der Hoffnung auf eine Entspannung.
Auch die COT-Daten spiegeln diese Unsicherheit wider. Managed Money hält zwar weiterhin eine Netto-Long-Position von 10.470 Kontrakten, diese ist gegenüber der Vorwoche allerdings zurückgegangen. Das ist keine ausgeprägte Positionierung und zeigt, dass die großen Spekulanten momentan offenbar nicht vollständig davon überzeugt sind, dass die angespannte Situation am Weizenmarkt dauerhaft bestehen bleibt.
Die Entwicklung der vergangenen Woche passt dazu: Der Markt kann auf geopolitische Nachrichten schnell deutlich nach oben reagieren, hat aber Schwierigkeiten, diese Gewinne anschließend zu verteidigen.
Fazit: Weizen bleibt stark von der Entwicklung des Russland-Ukraine-Konflikts abhängig. Der Rückgang der Long-Positionierung von Managed Money und das Scheitern am Wochenhoch von 763 US-Cent zeigen, dass die Überzeugung auf der Long-Seite derzeit begrenzt ist. Neue Störungen der Schwarzmeerexporte könnten den Markt jederzeit wieder nach oben treiben – eine nachhaltige Aufwärtsbewegung ist momentan allerdings noch nicht zu erkennen.
WTI CRUDE OIL - LONG
WTI Crude Oil gewinnt auf Wochenbasis +9,65%.
Performance 5 Jahre: +45,95%
Die letzte Woche im 30min Chart:
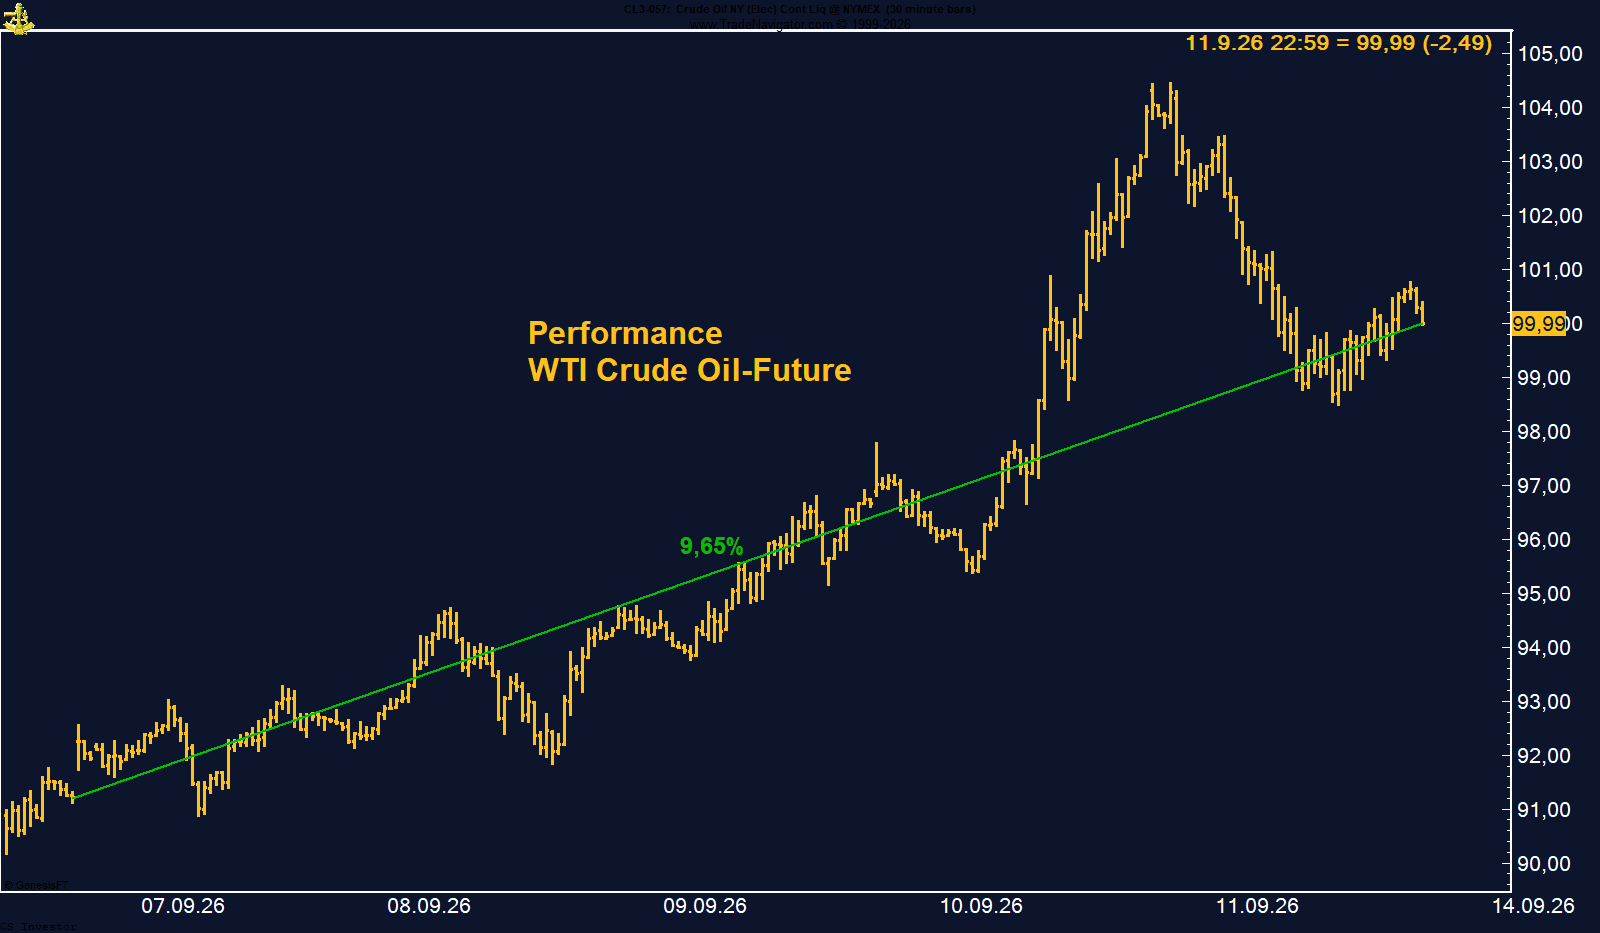
Der WTI Crude Oil Future hat eine extrem starke Handelswoche hinter sich. Auf Wochenbasis legte der Future 9,65 % zu und schloss bei 99,99 US-Dollar je Barrel – damit praktisch exakt an der psychologisch wichtigen Marke von 100 US-Dollar. Zwischenzeitlich war WTI sogar bis auf 104,46 US-Dollar gestiegen.
Der entscheidende Preistreiber bleibt die Eskalation im Nahen Osten. Insbesondere die zunehmenden Spannungen zwischen Saudi-Arabien und den vom Iran unterstützten Huthis haben die Risikoprämie am Ölmarkt deutlich erhöht. Angriffe auf saudische Einrichtungen und die strategische Bedeutung der Schifffahrtswege rund um das Rote Meer und die Straße von Hormus sorgen dafür, dass mögliche Angebotsunterbrechungen unmittelbar eingepreist werden.
Interessant bleiben die COT-Daten. Managed Money hat seine Long-Positionierung etwas ausgebaut und hält aktuell 136.579 Kontrakte netto long. Das ist eine ordentliche Positionierung, aber weit entfernt von Größenordnungen, die wir beispielsweise 2021 gesehen haben. Die großen Spekulanten begleiten den Preisanstieg also, setzen bislang aber keineswegs mit maximaler Überzeugung auf eine nachhaltige Fortsetzung.
Saisonal besteht für WTI noch bis Anfang beziehungsweise Mitte Oktober Rückenwind. Anschließend dreht das saisonale Muster deutlich nach unten.
Fazit: Der Ölpreis wird momentan in erster Linie von der geopolitischen Risikoprämie getrieben. Solange die Situation im Nahen Osten eskaliert bleibt, sind weitere Preisspitzen jederzeit möglich. Die vergleichsweise moderate Long-Positionierung von Managed Money zeigt allerdings, dass der Markt dem Anstieg noch nicht vollständig vertraut. Entscheidend werden jetzt die diplomatischen Bemühungen sein. Kommt es zu einer Entspannung, könnte ein erheblicher Teil der zuletzt aufgebauten Risikoprämie schnell wieder aus dem Ölpreis verschwinden.
USD/JPY verliert auf Wochenbasis -1,72%.
Performance 5 Jahre: +39,63%
Die letzte Woche im 30min Chart:
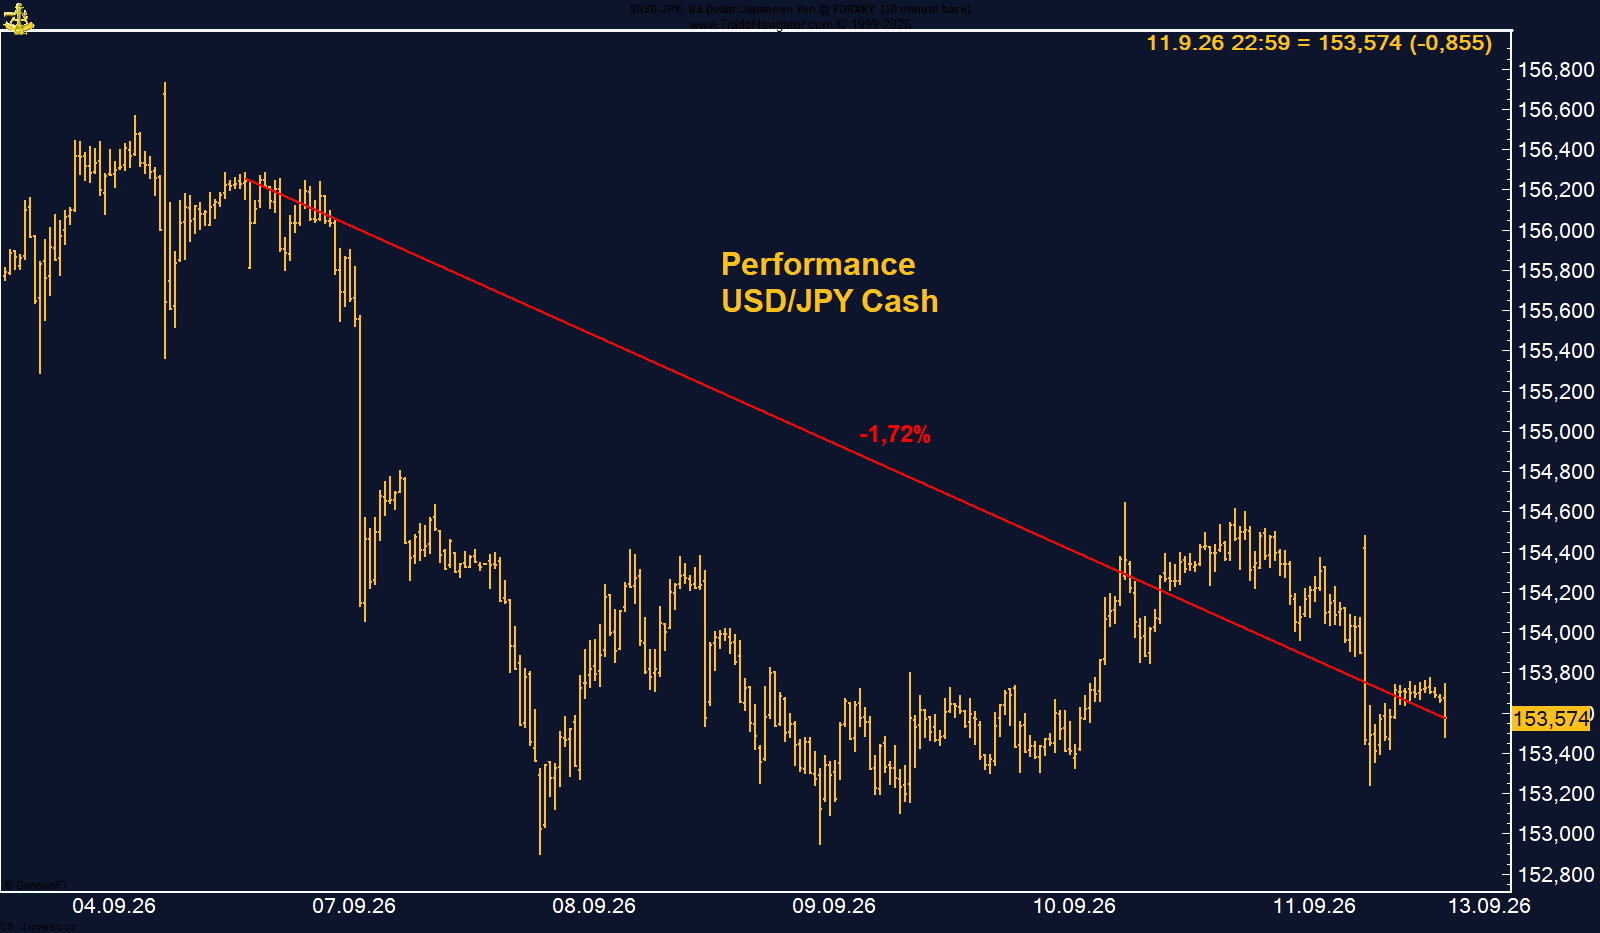
Beim US-Dollar gegenüber dem japanischen Yen gab es in der vergangenen Woche eine bemerkenswerte Bewegung. Der USD/JPY verlor 1,72 % und schloss bei nur noch 153,574. Für ein Währungspaar ist das eine durchaus kräftige Wochenbewegung und zeigt, dass der Yen momentan deutlich an Stärke gewinnt.
Die Bewegung erinnert durchaus an die Auswirkungen der Interventionen, die wir in diesem Jahr bereits gesehen haben. Ob in der vergangenen Woche tatsächlich erneut aktiv eingegriffen wurde, lässt sich allerdings nicht eindeutig feststellen. Es gibt aber auch fundamental genügend Gründe für die aktuelle Yen-Stärke.
Besonders interessant sind diesmal die COT-Daten. Managed Money beziehungsweise die großen Spekulanten sind beim Yen erstmals seit Februar wieder netto long positioniert. Innerhalb nur einer Berichtswoche hat sich die Positionierung von 92.227 Netto-Short-Kontrakten auf 10.796 Netto-Long-Kontrakte gedreht. Das ist eine massive Veränderung und zeigt, dass sich die Erwartungshaltung gegenüber dem Yen deutlich verschoben hat.
Hinzu kommt, dass gleichzeitig auch in den USA mit einer Zinserhöhung gerechnet wird. Entscheidend für USD/JPY wird deshalb zunehmend die Frage, welche Notenbank für die kommenden Monate den aggressiveren Zinspfad signalisiert.
Fazit: Beim Yen passiert gerade etwas. Ein Wochengewinn gegenüber dem US-Dollar von 1,72 % und vor allem der massive Wechsel von Netto-Short auf Netto-Long bei den COT-Daten sind klare Veränderungen. Mit der anstehenden Sitzung der Bank of Japan dürfte die kommende Woche besonders spannend werden. Sollte die BOJ nicht nur die Zinsen erhöhen, sondern weitere Schritte signalisieren, könnte der Yen seine Erholung fortsetzen.