Liebe Leserinnen und Leser,
die vergangene Woche hat einmal mehr gezeigt, wie widersprüchlich die Signale an den Finanzmärkten derzeit sind. Schwache US-Arbeitsmarktdaten treffen auf steigende langfristige Renditen, der Nasdaq100 markiert neue Rekordstände und gleichzeitig bleibt der Nahe Osten ein kaum kalkulierbarer Risikofaktor.
Am Freitag sorgte zunächst der US-Arbeitsmarkt für Bewegung. Im September wurden lediglich 29.000 neue Stellen geschaffen. Gleichzeitig wurden die beiden Vormonate um insgesamt 60.000 Stellen nach unten revidiert. Die Arbeitslosenquote stieg von 4,1 auf 4,2 Prozent und auch das Lohnwachstum fiel mit lediglich 0,1 Prozent gegenüber dem Vormonat moderater aus als erwartet.
Für die Federal Reserve nimmt damit zumindest von der Arbeitsmarktseite der Druck ab. Das zeigt sich inzwischen sehr deutlich in den Markterwartungen: Die Wahrscheinlichkeit einer weiteren Zinserhöhung im Oktober liegt aktuell nur noch bei 22,1 Prozent. Noch vor einer Woche waren es mehr als 70 Prozent.Doch genau hier beginnt der vielleicht interessanteste Widerspruch der aktuellen Marktphase. Während die Erwartungen an die kurzfristigen Leitzinsen deutlich zurückkommen, bleiben die langfristigen Kapitalmarktzinsen unter Aufwärtsdruck. Selbst nach den schwachen Arbeitsmarktdaten gingen die Renditen zunächst zurück, drehten anschließend aber wieder nach oben.
Das Problem liegt zunehmend weniger beim Arbeitsmarkt als bei Inflation, Energiepreisen und Staatsverschuldung. Fed-Vizechef Philip Jefferson bezeichnete die Inflation in dieser Woche ausdrücklich als zu hoch und sieht die Risiken weiterhin auf der Oberseite. Gleichzeitig wies er darauf hin, dass die Renditen über die gesamte Zinsstrukturkurve seit der September-Sitzung weiter gestiegen sind. Auch Fed-Gouverneur Michael Barr sieht bislang keinen klaren Trend zurück zum Zwei-Prozent-Ziel und hält weitere geldpolitische Anpassungen in seinem Basisszenario für wahrscheinlich.
Damit entsteht eine ungewöhnliche Konstellation: Der Markt preist für die nächste Fed-Sitzung deutlich weniger Zinserhöhungsrisiko ein, während der lange Teil der Zinskurve trotzdem keine nachhaltige Entspannung signalisiert. Für Aktien ist das durchaus relevant, denn gerade langfristige Renditen bestimmen die Finanzierungskosten und die Bewertung zukünftiger Unternehmensgewinne.
Ölmarkt bleibt der geopolitische Brennpunkt
Auch an den Energiemärkten bleibt die Lage außergewöhnlich. Die G7-Staaten und ihre Partner wollen bis zu 100 Millionen Barrel Öl und Diesel aus ihren Notfallreserven freigeben. Die Maßnahme soll über die kommenden vier Monate laufen und die hohen Energiepreise sowie die angespannte Versorgungslage entschärfen. Entsprechend gerieten Diesel und Brent nach der Nachricht unter Druck.
Gleichzeitig bleibt die geopolitische Lage im Nahen Osten hochgradig widersprüchlich. Auf der einen Seite stehen Berichte über neue Angriffe der Huthis auf Saudi-Arabien und kritische Energieinfrastruktur sowie über einen massiven Einbruch der iranischen Ölexporte. Auf der anderen Seite steht weiterhin die Möglichkeit einer politischen Lösung mit Iran.
Für zusätzliche Nervosität sorgt ein Bericht von Axios, wonach sich führende Mitglieder der Trump-Regierung am Freitag zu einem nicht angekündigten Treffen in Camp David zusammengefunden haben sollen. Thema waren demnach sowohl Iran als auch der Konflikt zwischen Saudi-Arabien und den Huthis im Jemen. Gleichzeitig steht Donald Trump vor einer strategisch schwierigen Entscheidung zwischen einer erneuten militärischen Eskalation und einer möglichen Verhandlungslösung.
Gerade mit Blick auf die bevorstehenden Midterms dürfte der politische Druck enorm sein. Für den Ölmarkt bedeutet das: Innerhalb kürzester Zeit können Nachrichten über zusätzliche Angebotsausfälle ebenso auf den Markt treffen wie Meldungen über Reservefreigaben oder eine diplomatische Annäherung. Entsprechend extrem bleibt die Volatilität.
Und die Aktienmärkte? Neue Rekorde im Nasdaq100
Bemerkenswert ist vor diesem Hintergrund die Reaktion der Aktienmärkte. Trotz geopolitischer Risiken, hoher Energiepreise und steigender langfristiger Renditen wurden im Nasdaq100 erneut ein neues Allzeithoch erreicht.
Die schwachen Arbeitsmarktdaten wurden dabei zunächst als gute Nachricht interpretiert: Ein weniger dynamischer Arbeitsmarkt reduziert die Wahrscheinlichkeit weiterer schneller Zinserhöhungen durch die Fed. Gleichzeitig scheint die US-Wirtschaft bislang weit genug von einer klassischen Rezession entfernt zu sein. Genau diese Kombination hält die Hoffnung auf ein Soft Landing am Leben.
Doch das Gleichgewicht wird zunehmend anspruchsvoller. Jefferson beschreibt die US-Wirtschaft weiterhin als widerstandsfähig, sieht aber gleichzeitig Aufwärtsrisiken für die Inflation – insbesondere durch Energiepreise und die geopolitische Entwicklung.
⸻
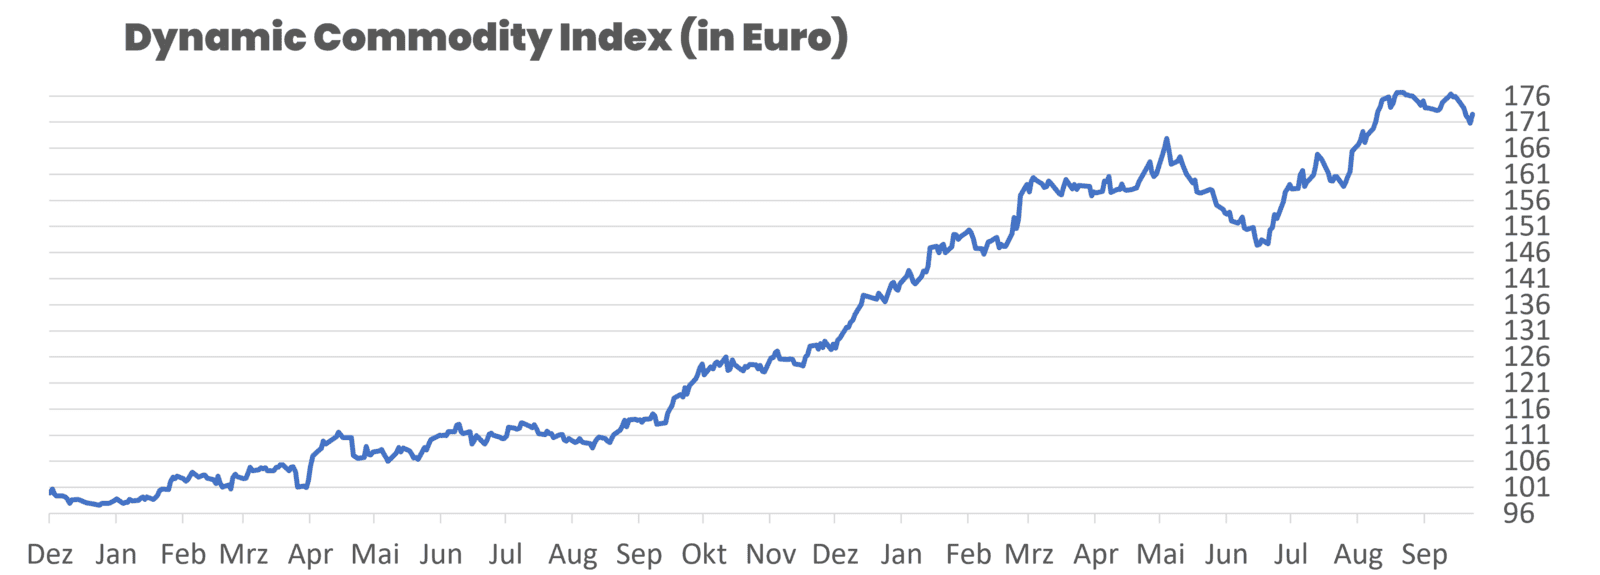
Performance DCX
aktueller Indexstand: 172,54
Wochenperformance: -1,65%
Seit Jahresanfang 2026: +24,83%
Seit Auflegung (10. Dezember 2024): +72,71%
 ⸻
• Albemarle | -4,73 % | Long
Albemarle: Lithium-Play gerät erneut unter Druck
Die Albemarle-Aktie hatte erneut eine schwache Woche. Mit einem Minus von 4,73 Prozent fiel unser Lithium-Play auf 104,61 US-Dollar. Besonders zur Wochenmitte geriet die Aktie kräftig unter Druck und rutschte zeitweise bis in den Bereich von 102,50 US-Dollar.
Anschließend setzte zwar eine Erholung ein, für ein positives Wochenergebnis reichte diese jedoch nicht.
• Arabica-Kaffee | +4,55 % | Long
Arabica Kaffee Future: Niedrige Lagerbestände und starke Saisonalität sorgen für Rückenwind
Der Arabica Kaffee Future konnte in der vergangenen Woche kräftig um 4,55 Prozent zulegen und schloss bei 290,75 US-Cent je Pfund. Im Wochenverlauf ging es zeitweise sogar bis auf 298,80 US-Cent nach oben. Damit hat sich das technische Bild zuletzt wieder deutlich aufgehellt.
Ein wichtiger Faktor bleiben die extrem niedrigen Lagerbestände. Die zertifizierten Arabica-Bestände an der ICE bewegen sich aktuell nur im Bereich von rund 260.000 Säcken à 60 Kilogramm und damit weiterhin auf historisch sehr niedrigem Niveau.
• Baumwolle | -4,63 % | Long
Baumwolle Future: Schwache Woche und saisonaler Gegenwind
Der Baumwolle Future hatte in der vergangenen Woche einen schweren Stand. Mit einem Minus von 4,63 Prozent fiel der Dezember-Kontrakt auf 78,88 US-Cent je Pfund.
Am Freitag gelang zwar noch eine leichte Erholung zum Wochenschluss, am insgesamt schwachen Wochenbild änderte dies jedoch wenig.
Auch bei den COT-Daten hat sich das Bild zuletzt etwas eingetrübt. Das Managed Money hält aktuell zwar weiterhin eine deutliche Long-Position von 96.613 Kontrakten. Gegenüber den Höchstständen von Anfang September wurde diese Long-Positionierung allerdings spürbar reduziert.
• Brent Crude Oil | +5,11 % | WTI Crude Oil | -1,27% % |Short
WTI & Brent Oil Futures: Zwei Sorten, zwei Vorzeichen – Ölmarkt bleibt extrem nervös
Die beiden wichtigsten Oil Futures zeigten in der vergangenen Woche eine ungewöhnlich unterschiedliche Entwicklung. Während der WTI Future 1,27 Prozent verlor und bei 91,26 US-Dollar je Barrel schloss, legte der Brent Future um 5,11 Prozent auf 102,61 US-Dollar zu. Damit entwickelte sich Brent im Wochenvergleich deutlich stärker als WTI. Die ungewöhnlich große Divergenz zeigt, wie stark derzeit regionale Angebots-, Transport- und geopolitische Faktoren auf die beiden Benchmarks wirken.
• CO₂-Emissionsrechte | -3,29 % | Long
Die europäischen CO₂-Emissionsrechte gerieten in der vergangenen Woche unter Druck und fielen von 87,02 auf 84,15 Euro je Tonne. Neben der allgemeinen Volatilität an den europäischen Energiemärkten sorgte auch die politische Diskussion für Gegenwind. Italien und Tschechien haben einen Vorstoß angekündigt, die europäischen CO₂-Regeln zu lockern und unter anderem die Marktstabilitätsreserve stärker zur Begrenzung hoher Zertifikatspreise einzusetzen. Gleichzeitig soll der Start des neuen ETS2 verschoben werden. Kurzfristig erhöht diese politische Debatte die Unsicherheit am CO₂-Markt, während die strukturelle Verknappung der Zertifikate im bestehenden EU-ETS grundsätzlich bestehen bleibt.
• Gold | -3,43 % | Long
Gold Future: Hohe Anleiherenditen werden zunehmend zur Belastungsprobe
Der Gold Future hat eine enttäuschende Woche hinter sich. Mit einem Minus von 3,43 Prozent fiel der Future auf 4.172,10 US-Dollar. Besonders ernüchternd war die Kursentwicklung am Freitag: Nach Veröffentlichung der deutlich schwächeren US-Arbeitsmarktdaten konnte Gold zunächst über 4.250 US-Dollar ansteigen, gab die Gewinne anschließend jedoch vollständig wieder ab und beendete die Woche nahe seinem Wochentief.
Der entscheidende Belastungsfaktor bleibt das hohe Zinsniveau. Vor allem die Renditen langlaufender US-Staatsanleihen sind zuletzt massiv gestiegen.
• Henry Hub Erdgas | -6,49 % | Long
Henry Hub Erdgas-Future: Short-Spekulanten erhöhen den Druck – Short-Squeeze bleibt möglich
Der Henry Hub Erdgas-Future hat eine schwache Woche hinter sich. Auf Wochensicht verlor der November-Future 6,49 Prozent und schloss bei 3,039 US-Dollar je MMBtu. Besonders auffällig war allerdings die Bewegung zum Ende der Woche: Nach einem Rückgang bis knapp über 2,90 US-Dollar setzte eine deutliche Gegenbewegung ein, die den Future wieder über die Marke von 3,00 US-Dollar führte.
Fundamental bleibt das Bild kurzfristig schwierig. Die US-Erdgasproduktion bewegt sich auf hohem Niveau und die Lagerbestände liegen 2,4 Prozent über ihrem Fünfjahresdurchschnitt.
• Kakao | +0,12 % | Long
Kakao Future: Spektakuläre Erholung nach dem Absturz auf 5.051 US-Dollar
Auf Wochensicht bewegte sich der Kakao Future mit einem Plus von lediglich 0,12 Prozent kaum. Dieser Wert täuscht allerdings über eine ausgesprochen turbulente Handelswoche hinweg. Zwischenzeitlich brach der Future bis auf 5.051 US-Dollar je Tonne ein, bevor zum Ende der Woche eine massive Erholungsbewegung einsetzte.
Am Freitag ging der Kakao schließlich bei 5.609 US-Dollar aus dem Handel. Allein am Freitag legte der Future mehr als fünf Prozent zu.
• Kupfer | -2,94 % | Long
Kupfer Future: Schwache Woche – aber strukturell bleibt das Bild interessant
Der Copper Future musste in der vergangenen Woche einen Rückschlag hinnehmen. Mit einem Minus von 2,94 Prozent fiel der Future auf 657,90 US-Cent. Besonders zu Wochenbeginn kam Kupfer deutlich unter Druck und rutschte zeitweise bis in den Bereich von 651 US-Cent ab.
Zum Ende der Woche konnte sich der Markt etwas stabilisieren, eine nachhaltige Erholung blieb bislang jedoch aus.
• Live Cattle | -0,32 % | Short
Live Cattle Future: Schwacher Freitag nimmt dem Markt den Wochengewinn
Der Live Cattle Future hat eine volatile, unter dem Strich aber leicht schwächere Woche hinter sich. Der Dezember-Kontrakt verlor 0,32 Prozent und beendete die Woche bei 221,40 US-Cent je Pfund. Zwischenzeitlich war der Future bis in den Bereich von 223,50 US-Cent gestiegen, konnte die Gewinne jedoch nicht behaupten. Vor allem am Freitag geriet der Markt deutlich unter Druck und gab einen Großteil der zuvor erzielten Erholung wieder ab.
• Mais | -5,77 % | Long
Mais nach dem USDA-Schock – hält die Schwäche an?
Der Mais-Future hat eine ausgesprochen schwache Woche hinter sich. Der Dezember-Kontrakt verlor auf Wochensicht 30,5 US-Cent beziehungsweise 5,77 Prozent und fiel am Freitag wieder unter die Marke von 500 US-Cent je Scheffel.
Auslöser für den kräftigen Abverkauf war vor allem der überraschende USDA Grain Stocks Report. Die US-Maisbestände zum 1. September wurden mit 2,095 Milliarden Scheffel ausgewiesen und lagen damit rund 184 Millionen Scheffel über den Markterwartungen.
• Platin | -5,21 % | Long
Platin Future: Deutlicher Rücksetzer – saisonaler Rückenwind lässt noch auf sich warten
Der Platin Future musste in der vergangenen Woche einen deutlichen Rückschlag hinnehmen. Mit einem Minus von 5,21 Prozent fiel der Future auf 1.706,80 US-Dollar.
Besonders zum Ende der Woche kam Platin noch einmal kräftig unter Druck und rutschte zeitweise unter die Marke von 1.700 US-Dollar. Eine anschließende Erholung konnte zumindest einen Teil der Verluste wieder wettmachen.
• Silber | -6,17 % | Long
Silver Future: Mehr als sechs Prozent Minus trotz schwacher US-Jobdaten
Der Silver Future hat eine schwache Woche hinter sich. Mit einem Minus von 6,17 Prozent fiel der Future auf 60,71 US-Dollar. Besonders zu Wochenbeginn stand Silber massiv unter Druck, bevor sich der Markt im Bereich um 60 US-Dollar zunächst stabilisieren konnte. Zwischenzeitliche Erholungsversuche hatten allerdings keinen Bestand.
Ähnlich wie beim Goldpreis bleibt das hohe Zinsniveau der entscheidende Belastungsfaktor. Vor allem die stark gestiegenen Renditen langlaufender US-Staatsanleihen sorgen für Gegenwind bei den Edelmetallen.
• Sojabohnen | -3,24 % | Long
Sojabohnen-Future: USDA-Daten sorgen für Druck – saisonal beginnt jetzt die spannende Phase
Der Sojabohnen-Future hat eine schwache Woche hinter sich. Mit einem Minus von 3,24 Prozent fiel der Future auf 1.277,2 US-Cent je Bushel. Besonders nach dem zwischenzeitlichen Anstieg über 1.310 US-Cent kam der Markt deutlich unter Druck und schloss nur knapp über seinem Wochentief.
Im Mittelpunkt stand dabei die fundamentale Angebotsseite. Die laufende US-Ernte bringt zunehmend neue Ware auf den Markt, gleichzeitig bleiben die Erwartungen an die diesjährige Produktion hoch.
• Strategy | +0,86 % | Long
Strategy: Nach dem Absturz meldet sich die Aktie an wichtiger Widerstandszone zurück
Die Strategy-Aktie hat eine ausgesprochen volatile Woche hinter sich. Nach einem zwischenzeitlichen Kurssprung bis in den Bereich von 170 US-Dollar geriet die Aktie massiv unter Druck und fiel anschließend bis auf rund 156 US-Dollar zurück. Zum Wochenschluss setzte jedoch eine kräftige Gegenbewegung ein. Am Freitag gewann Strategy 0,86 Prozent und schloss bei 160,03 US-Dollar.
Damit erreichte die Aktie wieder den Bereich um 160 US-Dollar, der sich zuletzt mehrfach als wichtige technische Zone erwiesen hat.
• T-Note-Future | -0,57 % | Long
T-Note-Future: Schwache Jobdaten verpuffen – Renditeanstieg setzt US-Anleihen weiter unter Druck
Der T-Note-Future hat eine weitere schwache Woche hinter sich. Mit einem Minus von 0,57 Prozent fiel der Future auf 104’12. Dabei zeigte sich am Freitag besonders deutlich, wie schwierig das aktuelle Umfeld für US-Staatsanleihen bleibt. Die deutlich schwächeren US-Arbeitsmarktdaten sorgten zunächst für kräftige Käufe am Bondmarkt, die Kursgewinne konnten jedoch nicht gehalten werden. Der T-Note-Future gab seine zwischenzeitliche Erholung wieder vollständig ab.
• USD/JPY | +0,36 % | Long
Dollar/Yen: Zinsdifferenz hält den Yen unter Druck
Der US-Dollar hat gegenüber dem japanischen Yen eine weitere starke Woche hinter sich. USD/JPY legte um 0,36 Prozent zu und beendete die Woche bei 157,845 Yen. Zwischenzeitlich stieg das Währungspaar am Mittwoch bis über 158,40, bevor der Yen einen Teil seiner Verluste wieder aufholen konnte. Damit steht für USD/JPY bereits der dritte Wochenanstieg in Folge zu Buche.
Der entscheidende Treiber bleibt die Entwicklung der Zinsdifferenz zwischen den USA und Japan. Die Renditen langlaufender US-Staatsanleihen bewegen sich weiterhin auf sehr hohem Niveau. Selbst die deutlich schwächeren US-Arbeitsmarktdaten vom Freitag konnten daran wenig ändern.
• Weizen | -2,98 % | Long
Weizen-Future: Fünfte Verlustwoche in Folge – Nachfragehoffnungen bremsen den Abverkauf
Der Weizen-Future hat erneut eine schwache Woche hinter sich. Mit einem Minus von 2,98 Prozent fiel der Future auf 683,0 US-Cent je Bushel. Zwischenzeitlich rutschte der Markt sogar bis in den Bereich von rund 671 US-Cent und damit auf den tiefsten Stand seit mehreren Wochen.
Zum Wochenschluss konnte sich Weizen zumindest etwas von diesen Tiefs lösen.
Carsten S. Stork |