Liebe Leserinnen und Leser,
hinter uns liegt eine außergewöhnlich ereignisreiche geldpolitische Woche. Den Anfang machte am Mittwoch die US-Notenbank. Die Fed erhöhte unter Kevin Warsh den Leitzins um 25 Basispunkte auf eine Spanne von 3,75 bis 4,00 Prozent. Obwohl dieser Schritt weitgehend eingepreist war, reagierten die Märkte zunächst deutlich. Gold und Silber gerieten unter Druck, der Euro verlor auf Wochenbasis fast ein Prozent und der Dollar-Index legte rund ein Prozent zu. Warshs Aussagen wurden vom Markt offenbar etwas falkenhafter interpretiert. Inzwischen wird für die Fed-Sitzung Ende Oktober bereits eine weitere Zinserhöhung diskutiert.
Bemerkenswert war allerdings, wie schnell sich insbesondere Gold und Silber wieder erholten. Bereits am Donnerstag und Freitag wurden die Verluste vollständig aufgeholt. Auch die Aktienmärkte zeigten sich erstaunlich robust.
Am Donnerstag folgte die Bank of England. Sie ließ ihren Leitzins bei 3,75 Prozent unverändert, allerdings stimmten bereits drei der neun Mitglieder für eine Erhöhung. Am Freitag erhöhte schließlich die Bank of Japan ihren Leitzins um 25 Basispunkte auf 1,25 Prozent – den höchsten Stand seit 31 Jahren. Trotzdem wurde der Yen auf Wochenbasis um rund zwei Prozent schwächer. Das zeigt eindrucksvoll, dass eine Zinserhöhung allein derzeit nicht ausreicht, um das weiterhin enorme Zinsgefälle gegenüber den USA auszugleichen.
Noch wichtiger für die kommenden Tage dürfte allerdings die Geopolitik werden.
Unter der Woche sorgte die Aussicht auf neue diplomatische Gespräche zunächst für etwas Entspannung. Donald Trump will am Rande der UN-Generalversammlung mit Vertretern aus den Golfstaaten über den Konflikt sprechen. Auch am Ölmarkt nahm die Risikoprämie etwas ab, sodass Brent und WTI die Woche leicht schwächer beendeten.
In den vergangenen 24 Stunden hat sich das Bild allerdings wieder deutlich verschärft. Trump brach seinen Aufenthalt in Camp David vorzeitig ab und kehrte nach Washington zurück. Gleichzeitig eskaliert der Konflikt zwischen den Huthis und Saudi-Arabien. Am Wochenende wurde erstmals seit der erneuten Eskalation wieder Riad angegriffen; im Umfeld des King Khalid International Airport war eine große schwarze Rauchwolke über einem Treibstofflager zu sehen. Gleichzeitig gibt es Berichte, wonach Washington militärische Optionen gegen die Huthis prüft.
Für mich ist deshalb entscheidend: Wir dürfen aus diesen Meldungen noch keinen unmittelbar bevorstehenden US-Militärschlag ableiten. Sie zeigen aber eindeutig, dass das Eskalationsrisiko wieder gestiegen ist.
Besonders kritisch bleibt die Situation am physischen Energiemarkt. Saudi Aramco hat nach dem Ausfall wichtiger Infrastruktur mindestens zwei europäischen Raffinerien mitgeteilt, dass sie im Oktober keine vereinbarten Rohöllieferungen erhalten werden. Gleichzeitig sind die Transportkosten für Rohöl massiv gestiegen. Europa bekommt die Folgen der angespannten Versorgungslage zunehmend zu spüren. In Frankreich meldete zuletzt etwa jede neunte Tankstelle Engpässe bei Benzin oder Diesel. Hinzu kommen die hohen Gaspreise und die Frage, wie gut Europa bei einem kalten Winter mit seinen vorhandenen Gasreserven auskommen würde.
Damit entsteht eine gefährliche Kombination: Der Future-Markt hat sich zuletzt etwas entspannt, während der physische Energie- und Transportmarkt weiterhin erheblichen Stress signalisiert.
Und dann kommt am Donnerstag, dem 24. September, bereits der nächste große Termin. US-Präsident Donald Trump empfängt Chinas Staatspräsident Xi Jinping in Washington. Im Mittelpunkt dürften erneut Zölle, Handel, Seltene Erden und Agrarprodukte stehen. Für uns ist dieses Treffen besonders interessant, weil wir mit Lynas Rare Earths, Albemarle sowie Mais, Weizen und Sojabohnen gleich mehrere Positionen im Depot haben, die von neuen Vereinbarungen zwischen Washington und Peking beeinflusst werden könnten.
Parallel beginnt für unsere Soft Commodities eine spannende Phase. Der El Niño dürfte in den kommenden Monaten zunehmend Einfluss auf die globalen Wettermuster nehmen. Gerade bei Zucker, Kaffee und anderen Agrarrohstoffen werde ich deshalb Wetterentwicklung, Ernteprognosen und Lagerbestände sehr genau beobachten.
⸻
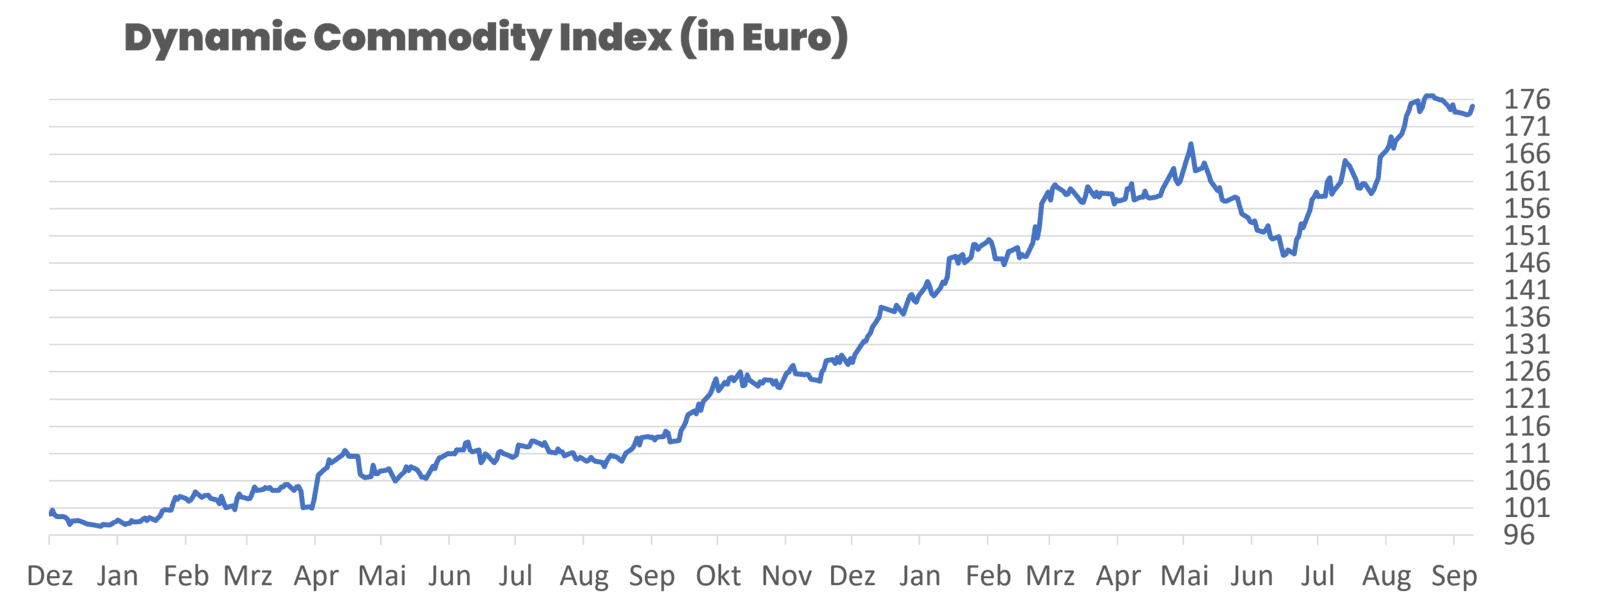
Performance DCX
aktueller Indexstand: 174,80
Wochenperformance: +0,63%
Seit Jahresanfang 2026: +26,47%
Seit Auflegung (10. Dezember 2024): +74,97%
Performance 5 Jahre: +74,97%
⸻
• Albemarle | -5,67 % | Long
Albemarle fiel auf 110,89 US-Dollar und setzte damit seine zuletzt schwächere Entwicklung fort. Interessant ist allerdings die zunehmende Divergenz zwischen der Aktie und dem Lithiumpreis, der sich zuletzt relativ stärker entwickelt hat. Sollte sich Lithium stabilisieren oder wieder anziehen, könnte Albemarle einen Teil dieser Lücke schließen. Zusätzliche Impulse könnten die anstehenden Gespräche zwischen den USA und China liefern.
• Arabica-Kaffee | -2,48 % | Long
Arabica-Kaffee fiel auf 277,20 US-Cent. Die zertifizierten ICE-Lagerbestände sind zwar wieder auf 258.060 Säcke gestiegen, bewegen sich damit aber weiterhin auf einem historisch niedrigen Niveau. Belastend wirkt momentan vor allem die Erwartung einer starken brasilianischen Ernte, die ausreichend Kaffee liefern könnte, um die Lagerbestände wieder deutlicher aufzufüllen.
• Baumwolle | -5,63 % | Long
Baumwolle geriet massiv unter Druck und schloss bei 81,15 US-Cent je Pfund praktisch auf dem Wochentief. Während der gesamten Woche gab es kaum eine nennenswerte Gegenbewegung. Gleichzeitig hat Managed Money seine Long-Position reduziert, hält aber weiterhin 116.773 Kontrakte long. Die spekulativen Marktteilnehmer bleiben damit stark positioniert, beginnen ihr Engagement allerdings zurückzufahren.
• Brent Crude Oil | -0,91% | Long
Brent Crude Oil verlor in der vergangenen Woche 0,91 Prozent. Nach den kräftigen Kursanstiegen der Vorwochen kam damit zunächst etwas Ruhe in den Markt. Gleichzeitig bleibt die Lage am physischen Ölmarkt angespannt: Stark gestiegene Transportkosten und die weiterhin hohe geopolitische Unsicherheit im Nahen Osten sprechen dafür, dass die Risikoprämie im Ölpreis jederzeit wieder zunehmen kann.
• Bund Future | -0,03 % | Short
Der Bund Future bewegte sich per saldo kaum und schloss bei 120,49 Punkten. Noch in der Vorwoche war der Future zwischenzeitlich über 121 Punkte gestiegen, konnte dieses Niveau jedoch nicht halten. Die Renditen bleiben insbesondere im wichtigen zehnjährigen Laufzeitbereich unter Aufwärtsdruck. Steigende Renditen bedeuten fallende Anleihekurse und bleiben damit grundsätzlich unterstützend für unsere Short-Position.
• CO₂-Emissionsrechte | +1,17 % | Long
Die europäischen CO₂-Emissionsrechte stiegen auf 87,04 Euro je Tonne und setzen damit ihre Aufwärtsbewegung seit den Tiefständen von Mitte März fort. Damals waren die Preise zeitweise unter 65 Euro gefallen, inzwischen rückt die Marke von 90 Euro wieder in greifbare Nähe. Politisch wächst zwar der Druck, energieintensive Unternehmen zu entlasten, die strukturelle Verknappung der Zertifikate bleibt jedoch ein wichtiger Faktor.
• EUR/USD | -0,95 % | Long
EUR/USD fiel auf 1,1526 und schloss nahezu auf dem Wochentief. Besonders bemerkenswert ist, dass der Euro trotz einer weitgehend eingepreisten Zinserhöhung der Federal Reserve deutlich unter Druck geriet. Der US-Dollar profitierte nach der Fed-Sitzung, obwohl der Zinsschritt um 25 Basispunkte mit einer Wahrscheinlichkeit von weit über 90 Prozent bereits erwartet worden war.
• Gold | +0,61 % | Long
Gold legte trotz einer extrem volatilen Woche auf 4.415,90 US-Dollar je Feinunze zu. Unmittelbar nach der Zinserhöhung der Federal Reserve wurde das Edelmetall zunächst massiv verkauft und fiel bis auf 4.273,30 US-Dollar. Am Donnerstag und Freitag folgte jedoch eine kräftige Gegenbewegung, sodass Gold schließlich nahe seinem Wochenhoch aus dem Handel ging. Die schnelle Erholung nach dem Zinsschock ist bemerkenswert.
• Henry Hub Erdgas | +1,98 % | Long
Henry Hub Erdgas stieg nach dem Rollwechsel auf den November-Kontrakt auf 3,032 US-Dollar je MMBtu. Die Terminkurve befindet sich im Contango, weshalb das höhere Kursniveau gegenüber der Vorwoche nicht ausschließlich als Preissteigerung interpretiert werden darf. Im Wochenverlauf erreichte Erdgas rund 3,09 US-Dollar, konnte die Gewinne anschließend jedoch nicht vollständig verteidigen.
• Kupfer | +2,43 % | Long
Kupfer zeigte erneut relative Stärke und schloss bei 671,55 US-Cent sogar auf dem Wochenhoch. Zwischenzeitlich war der Future bis auf 636,45 US-Cent gefallen, wurde von dort jedoch kräftig gekauft. Damit bestätigt sich das zuletzt mehrfach beobachtete Muster, dass Rücksetzer schnell auf Nachfrage treffen. Zusätzlich stieg der Yangshan-Premium auf 121 US-Dollar je Tonne und damit auf den höchsten Stand seit November 2022.
• Live Cattle | -2,47 % | Short
Live Cattle fiel deutlich auf 216,575 US-Cent je Pfund. Die gesamte Woche war von kontinuierlichem Verkaufsdruck geprägt, ohne dass eine nachhaltige Gegenbewegung einsetzte. Auch die Saisonalität liefert derzeit wenig Unterstützung: Historisch zeigt Live Cattle bis ungefähr Ende September eher Schwäche. Dieses Umfeld kommt unserer Short-Position momentan entgegen.
• Lynas Rare Earths | -0,55 % | Long
Lynas Rare Earths verlor lediglich 0,55 Prozent und schloss bei 14,32 Austral-Dollar. Die Aktie befindet sich damit zunächst in einer ruhigeren Phase. Seltene Erden sind in den vergangenen Monaten etwas aus dem Fokus der Anleger geraten. Die bevorstehenden Gespräche zwischen den USA und China könnten das strategisch wichtige Thema jedoch wieder stärker in den Mittelpunkt rücken.
• Mais | -0,57 % | Long
Mais fiel leicht auf 527,25 US-Cent je Scheffel. Zwischenzeitlich war der Future bis auf 539,25 US-Cent gestiegen, konnte die Gewinne allerdings nicht verteidigen und schloss praktisch auf dem Wochentief. Besonders bemerkenswert bleibt die Positionierung: Managed Money hält 542.384 Kontrakte long. Damit sind die Erwartungen ausgesprochen hoch und neue Impulse aus China werden zunehmend wichtig.
• Nasdaq 100 Future | +1,93 % | Short
Der Nasdaq 100 Future zeigte trotz der Zinserhöhung der Federal Reserve bemerkenswerte Stärke und schloss bei 29.955 Punkten nahezu auf dem Wochenhoch. Nach dem Fed-Meeting ging es praktisch kontinuierlich nach oben. Steigende Zinsen sollten gerade hoch bewerteten Wachstums- und Technologieaktien grundsätzlich Gegenwind bereiten – bislang lässt sich der Nasdaq davon allerdings kaum beeindrucken. Für unsere Short-Position bleibt die Entwicklung entsprechend herausfordernd.
• Platin | +0,29 % | Long
Platin schloss leicht höher bei 1.827,60 US-Dollar je Feinunze. Unmittelbar nach der Fed-Sitzung war der Future zunächst bis auf 1.761 US-Dollar eingebrochen. Anschließend setzte jedoch eine starke Gegenbewegung ein. Ähnlich wie Gold und Silber hat damit auch Platin die Zinserhöhung erstaunlich gut verarbeitet.
• Silber | +2,73 % | Long
Silber legte auf 66,785 US-Dollar je Feinunze zu. Nach der Fed-Sitzung war der Future zunächst bis auf 62,75 US-Dollar gefallen, bevor eine ausgesprochen dynamische Erholung einsetzte. Innerhalb von nur zwei Handelstagen wurde der Rückgang weitgehend aufgeholt und Silber beendete die Woche sogar nahe seinem Wochenhoch.
• Sojabohnen | +0,31 % | Long
Sojabohnen stiegen leicht auf 1.303 US-Cent je Scheffel und verteidigten damit die wichtige Marke von 1.300 US-Cent. Im Wochenhoch hatte der Future bereits 1.332,25 US-Cent erreicht. Der nächste große Katalysator sind die anstehenden Gespräche zwischen den USA und China. Für den Markt wird entscheidend sein, ob daraus neue Impulse für chinesische Agrarkäufe entstehen.
• Strategy | +12,51 % | Long
Strategy legte beeindruckende 12,51 Prozent zu und schloss bei 153,91 US-Dollar. Damit setzt sich die starke Erholung von den Tiefständen des Sommers fort. Noch im Juli war die Aktie zeitweise bis in den Bereich von rund 84 US-Dollar gefallen. Inzwischen wurden wichtige technische Widerstände überwunden und die zuvor dominierende Abwärtsbewegung verlassen. Das Momentum hat sich damit deutlich verbessert.
• USD/JPY | +2,15 % | Long
USD/JPY stieg kräftig auf 156,873 und erreichte zwischenzeitlich sogar Kurse oberhalb von 158 Yen. Damit wurde der Yen trotz der Zinserhöhung der Bank of Japan deutlich schwächer. Die BoJ erhöhte ihren Leitzins um 25 Basispunkte auf 1,25 Prozent und damit auf den höchsten Stand seit 31 Jahren. Bemerkenswert ist gleichzeitig die massive Positionierung der großen Spekulanten auf einen stärkeren Yen. Diese Positionierung läuft bislang gegen die tatsächliche Kursbewegung.
• Weizen | -1,76 % | Long
Weizen fiel auf 713,5 US-Cent je Scheffel und schloss damit nahe seinem Wochentief. Zwischenzeitlich hatte der Future noch rund 736 US-Cent erreicht. Im Mittelpunkt bleibt der Krieg zwischen Russland und der Ukraine und damit die Frage, wie viel Weizen tatsächlich über die Schwarzmeerregion auf den Weltmarkt gelangt. Die geopolitische Entwicklung bleibt entsprechend einer der wichtigsten Kurstreiber.
• WTI| -0,40% | Long
Der WTI Crude Oil Future verlor in der vergangenen Woche 0,40 Prozent und schloss bei 95,47 US-Dollar pro Fass. Lassen Sie sich von diesem Kursniveau nicht irritieren: Wir hatten den monatlichen Rollwechsel und betrachten inzwischen den November-Future. Dieser handelt aufgrund der aktuellen Backwardation niedriger als der Oktober-Kontrakt.Dabei war die vergangene Woche alles andere als ruhig. WTI stieg zunächst bis auf 101,69 US-Dollar, bevor eine deutliche Gegenbewegung einsetzte
Carsten S. Stork |